Vad vi kan lära av den danska bostadsbubblan
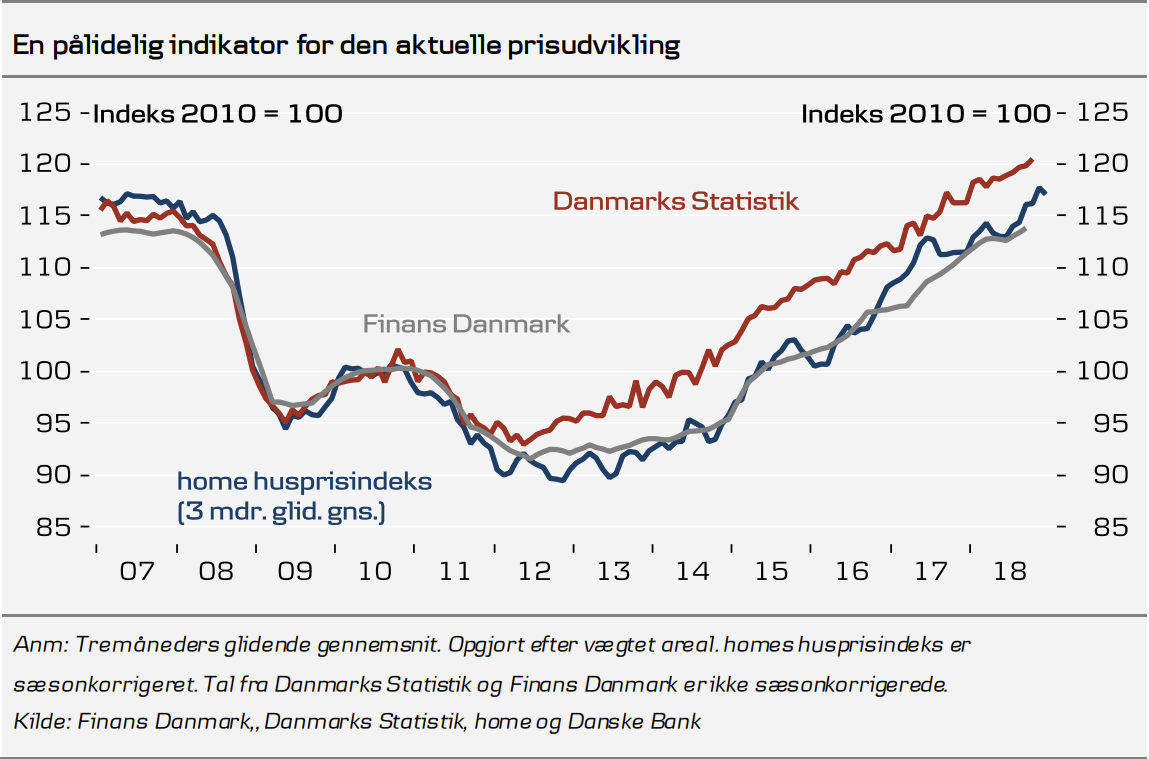
Runt 2006 toppade de danska bostadspriserna - för att sedan inte återhämta sig till samma nominella nivå förrän år 2022. Det är som att vi skulle frysa de svenska bostadspriserna på dagens nivå och år 2040 upptäcka att de ligger på samma nivå - men att alla andra priser stigit med i snitt två procent per år. Realt sett innebär det att bopriserna i Danmark i dag ligger omkring 20-25 procent lägre än 2006.
Exemplet Danmark är intressant eftersom det visar att räntan inte är den enda faktorn som avgör bostadsprisernas utveckling. Danskarna hade vid upptakten till finanskrisen 2008 en hel del andra kreditstimulanser än låg ränta, bland annat uppskjutna amorteringar och en ökad användning av rörliga boräntor.
I en analys av bubblan som finansierats av Nationalbanken skriver forskarna följande:
"In principle, home buyers 'ought not' to see mortgage repayments as part of the user cost, but rather as savings that will reduce future interest payments. However, in practice homeowners do to some extent see repayment as a cost. The reason could be that some potential home buyers want to increase their consumption but have limited borrowing options. In that case they are willing to pay a higher price for the house if they can defer amortisation. Other home buyers may simply be shortsighted, so that they seek to achieve the lowest possible costs right now rather than ensuring low future payments by gradually reducing their loans."
Man kan alltså se att Danmark nådde en punkt där själva skulden blev ointressant och det avgörande för låntagarna var utgifterna för ränta och amortering. Skälet är att ju lägre räntan är och desto högre skulden är, desto mindre sannolikt är det att låntagaren någonsin kommer att kunna amortera bort skulden. Skuldens storlek blir då irrelevant.
En annan förklaring som lyfts fram är att hushållen tror att priserna kommer att stiga framöver. Man är mer adaptiv än rationell. I Sverige ser vi att det enbart är 11 procent av hushållen som tror att bostadspriserna i det område där de bor kommer att sjunka det kommande året - detta trots att räntan på bolån nyligen tredubblats. Sannolikt är sambandet liknande i motsatt riktning - om priserna fallit under flera år är det fler som tror att priserna kommer fortsätta falla.
Svenskarna har med tiden antagligen fått allt mer uppdrivna förväntningar på bostadsmarknaden. Kombinerar vi det med att många har rörliga räntor och ganska långa amorteringstider har vi ett läge som liknar situationen i Danmark 2006. Vi kan spekulera i varför Sverige inte redan då fick en dansk bubbla, men kanske beror det på att erfarenheter från nittiotalskrisen då ännu var levande. När Riksbanken införde nollränta i samband med Covidkrisen fick vi i Sverige den sista stora uppgången av priserna. Vid det laget var 90-talskrisen och allt som följde med den sedan länge bortglömt.
Så nu väntar antagligen en konsolidering av samma typ som danskarna drabbades av efter 2006. Det positiva med den krisen var dock att de realekonomiska följderna för Danmark var ganska begränsade. Däremot tog det som sagt 16 år för bostadspriserna att nå samma nivå som år 2006. Och många hushåll upptäckte att de gjort en rejält dålig investering.
Kommentarer