Lånen minskade med sex miljarder
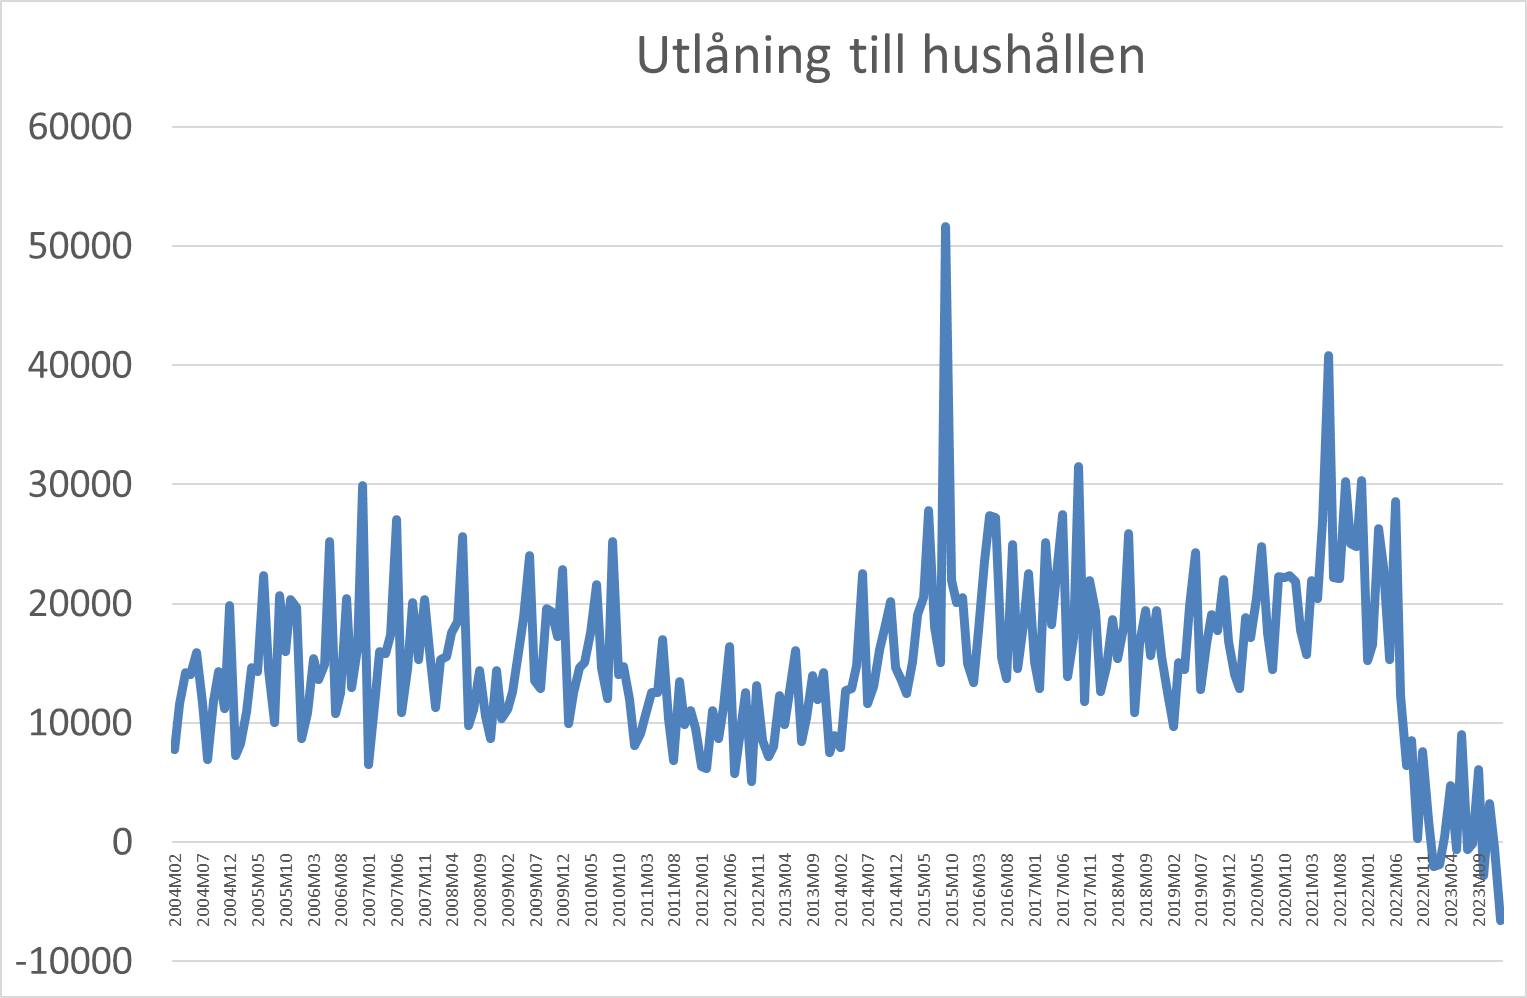
Vilken är den jämviktsnivå där hushållen varken vill öka eller minska sin skuldsättning? Den senaste monetära statistiken visar att hushållen i januari minskat sin skuldsättning med hela sex miljarder kronor. Men vid vilken nivå är hushållen nöjda med sina ränteutgifter i förhållande till inkomsterna?
Om hushållen på marginalen vill amortera när de är skyldiga 4 500 miljarder talar mycket för att de även kommer att vilja amortera när skulden kommit ner till 4 000 miljarder. Så var finns botten? När kommer hushållen att på marginalen amortera lika mycket som de lånar?
Ett sätt att leta sig fram till svaret är att dividera skulden med hushållens inkomster och jämföra med andra länder och andra historiska perioder. Om räntan är 1,5 procent kostar det 150 000 kronor om året att ha ett lån på tio miljoner kronor. Om räntan är 4,5 procent kostar det 450 000 kronor per år.
Hushållens genomsnittliga disponibla inkomster var 2022 ungefär 630 000 kronor per hushåll. Från denna summa ska hyra och räntekostnader dras.
Vi får konstatera att ett snitthushåll hade haft råd att bo i ett tiomiljonershus när räntan var 1,5 procent. Men om räntan är 4,5 procent blir det inte mycket pengar kvar.
Resonemanget är förenklat. Vi har ränteavdrag, amorteringar, driftskostnader för huset och mycket annat. Men räkneexemplet visar att skillnaden i husköpkraft förändrats påtagligt från 2020 till 2024. Det är kanske inte konstigt att hushållen amorterar - de upplever i dag ofta att de konsumerar för mycket bostad i förhållande till inkomsten.
Att hushållen amorterar är inte så förvånande. Däremot är det förvånande att optimismen ännu är så hög bland hushållen. Men de har ingen anledning att vara optimistiska. Lite talar för att räntan kommer att sjunka speciellt mycket under dagens 4,5 procent. Och det mesta talar för att vi kollektivt håller på att amortera våra skulder - då har jag ändå inte nämnt skuldsättningen inom den kommersiella fastighetssektorn.
Det kan finnas specifika förutsättningar i enskilda länder, men över tid är det ovanligt att hushållens skulder i snitt överstiger ungefär 140 procent av disponibel inkomst. Sverige har varit uppe på 200 procent och nu vänt. I Sverige hyr 39 procent av hushållen sin lägenhet, så förklaringen till de höga priserna är inte en stor andel ägda lägenheter. Ej heller kan man anföra bostadsbrist - i Sverige är boendeytan per person relativt stor.
Det mesta talar alltså för att priserna ska ner kraftigt, och kanske än mer på det kommersiella fastighetsbeståndet. Om detta sker via en lång pyspunka eller en större krasch återstår att se.
Kommentarer