Vilka länder ligger sämst till?
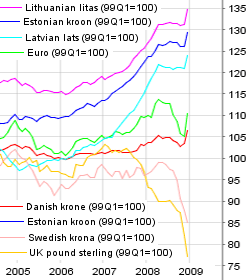
En intressant fråga så här mitt i finanskrisen är vilka länder som ligger sämst till på sikt. Siffror på BNP, arbetslöshet, export och import säger oss något om hur det ser ut just nu, men väldigt lite om hur det kommer att se ut om sex månader.
Man kan naturligtvis studera vad som händer med orderingång och bytesbalansen, men det finns många osäkerhetsfaktorer som gör det svårt att dra slutsatser utifrån sådana data.
Den reala effektiva växelkursen är ett tänkbart mått på olika länders förmåga till återhämtning. Den reala effektiva växelkursen (REER) tar hänsyn både till växelkursen och olika länders varierande konkurrenskraft. Det är förenat med svårigheter att jämföra länder även med hjälp av REER, men utvecklingen säger något om hur ländernas konkurrenskraft utvecklar sig över tid.
Det intressanta i diagrammet är den reala appreciering som har drabbat de tre baltiska ländernas valutor sedan 2006. Siffrorna kan förklaras av ett omåttligt kapitalinflöde de senaste åren. Orsaken är sannolikt de svenska bankernas utlåning till hushåll och företag i Baltikum.
Det är förstås svårt att uttala sig om vilken real växelkurs som skulle återskapa balans i utrikeshandeln för de ingående länderna, men en gissning är att nivån ligger en bit under värdet 100 i diagrammet. Med andra ord skulle den lettiska laten sannolikt deprecieras med cirka 40 procent om peggen mot euron övergavs.
Mycket talar för att länder som Lettland har många år med hög arbetslöshet framför sig. Det gäller även andra länder med övervärderad valuta, som exempelvis Irland, Spanien, Italien, Portugal och Grekland. Man kan fråga sig om det över huvud taget finns en väg tillbaka för vissa länder, eftersom en snabb anpassning sannolikt kräver en tvåsiffrig deflation. Detta skulle i praktiken få allvarliga konsekvenser för relationen mellan tillgångsvärden och löner/priser och i sin tur ytterligare försvaga ekonominerna.
När det gäller Sveriges och Storbritanniens förmåga till återhämtning visar den reala växelkursen på ett ganska gynnsamt utgångsläge. På kort sikt är det dock inte säkert att den lägre reala växelkursen slår igenom i form av högre export. Som bekant finns en tidsfördröjning - den så kallade J-kurveeffekten - som faktiskt kan leda till en försämrad handelsbalans.
Kommentarer