Vad har hänt med avkastningskurvan på tio år?
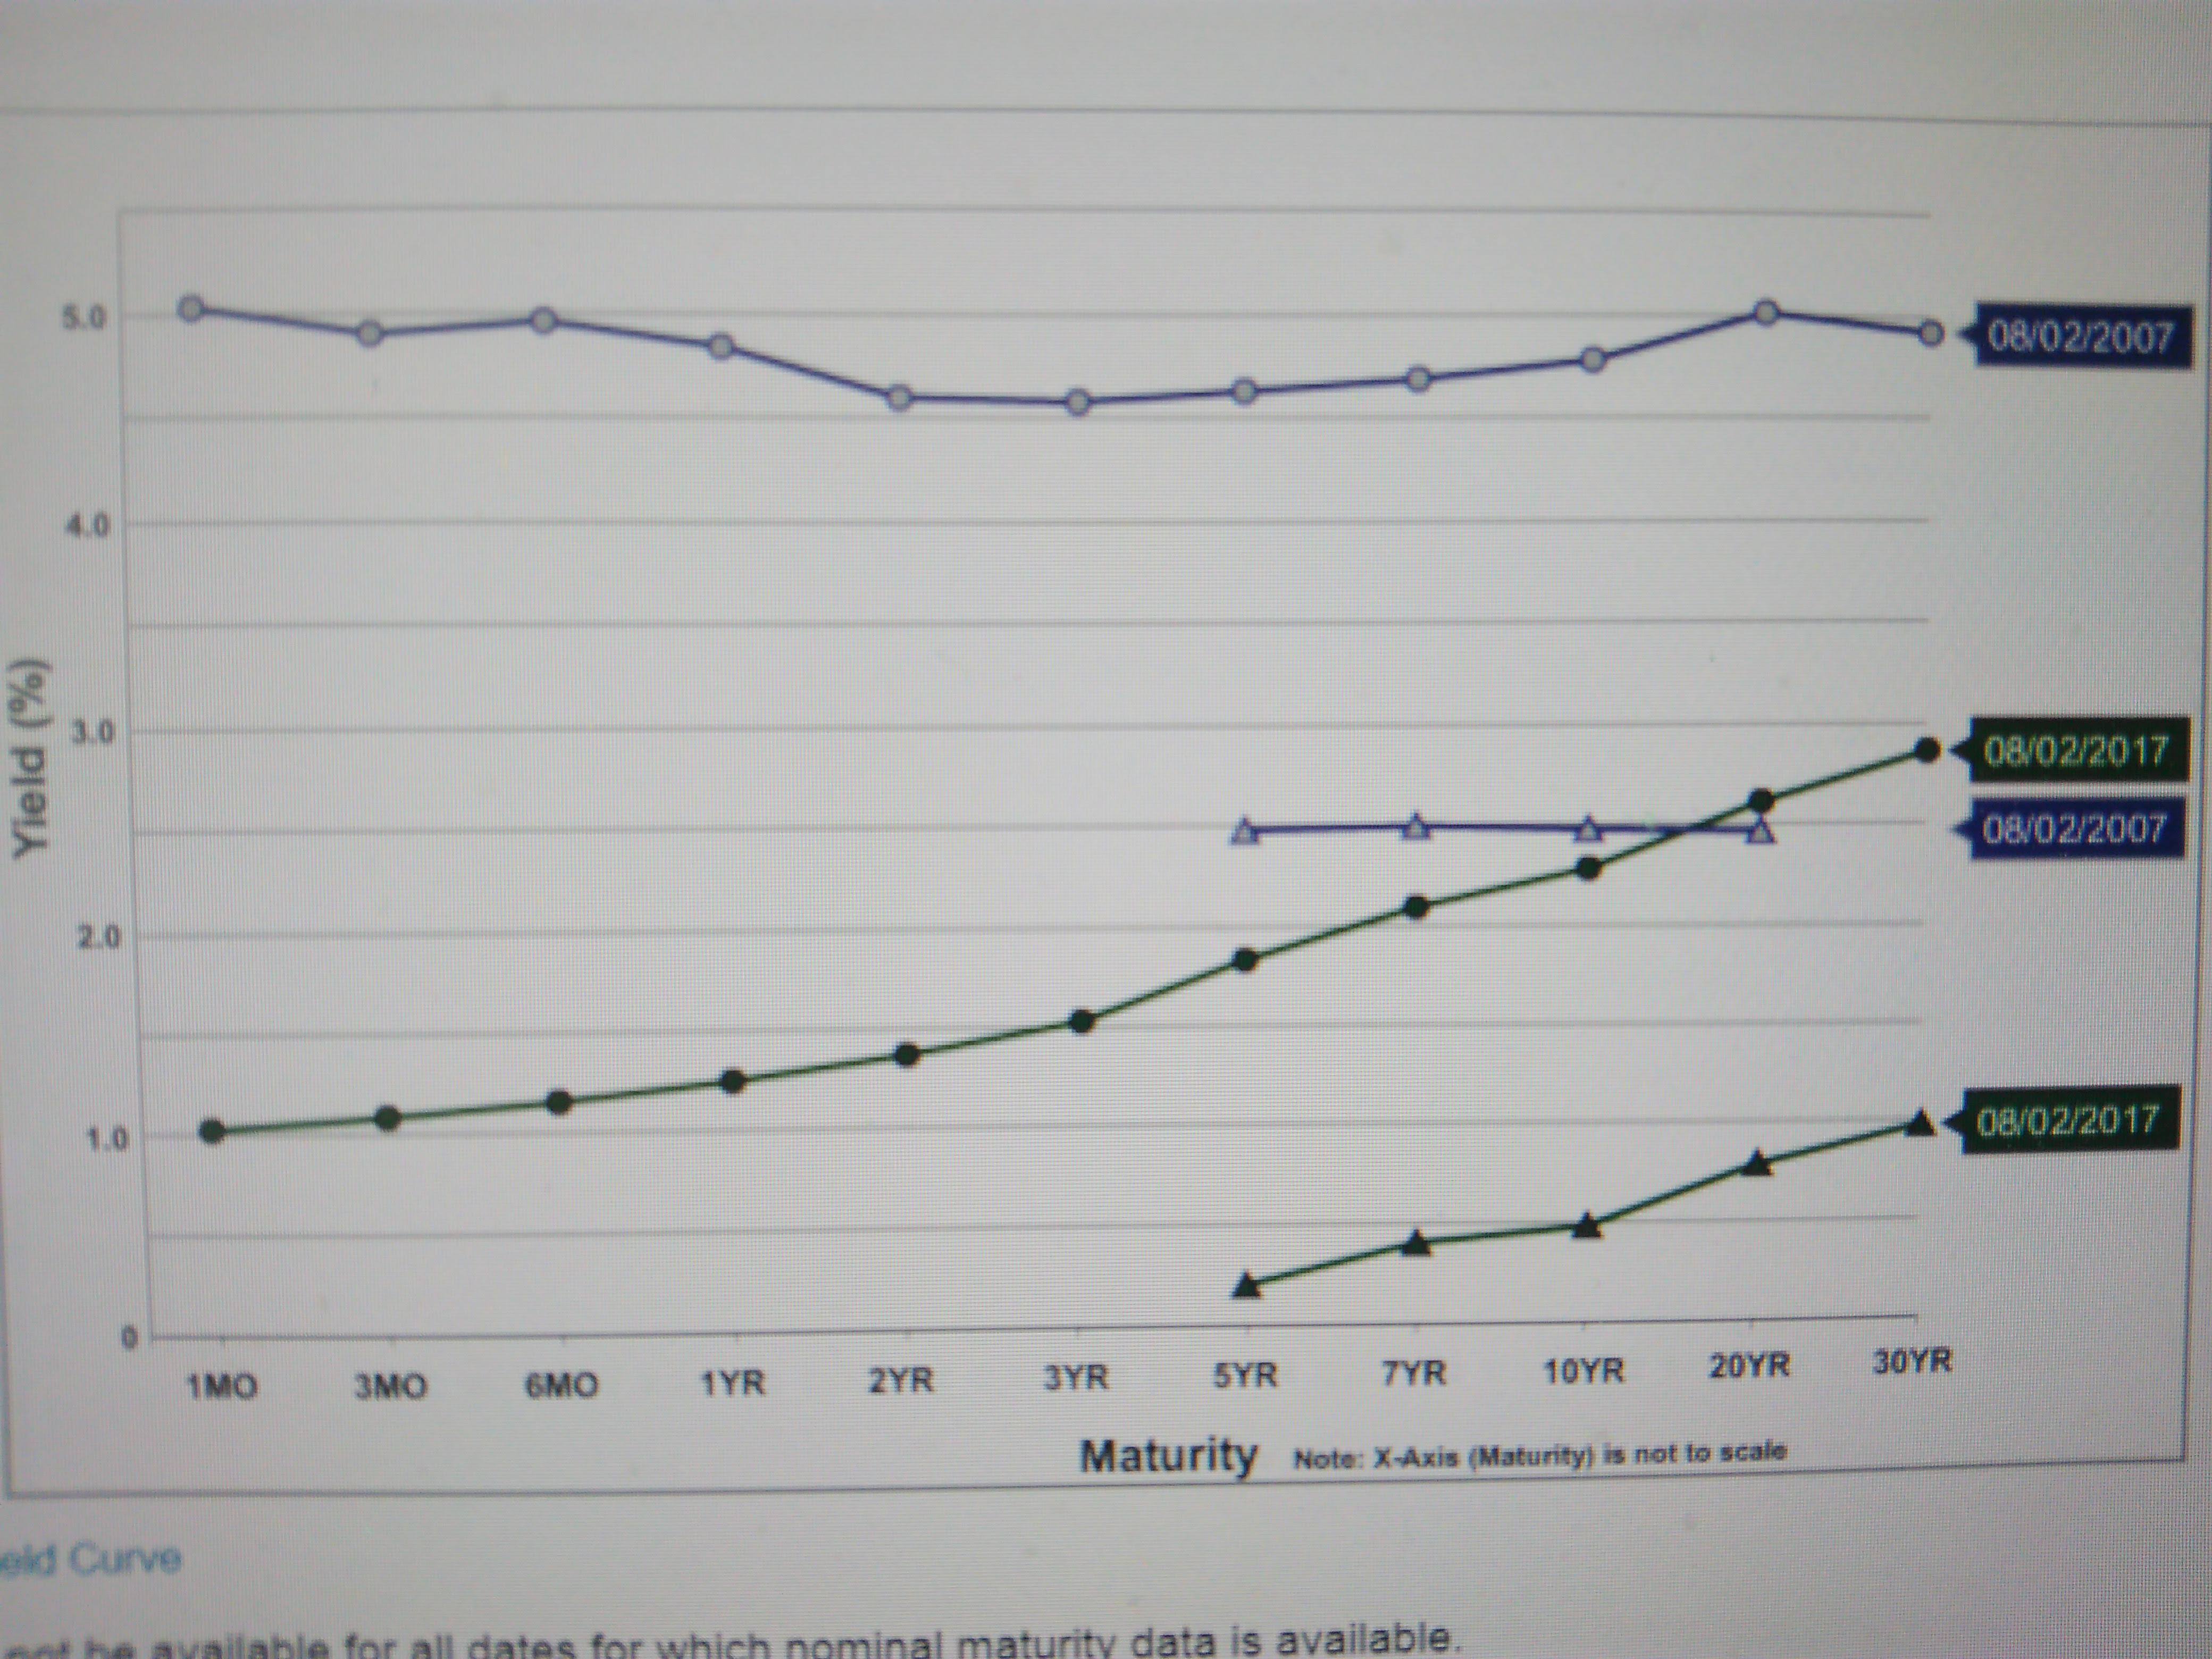
USA:s finansdepartement har en intressant sida där man kan följa utvecklingen för avkastningskurvan (yield curve) över tid. Där ser vi att avkastningskurvan 2007 låg på fem procent över hela tidsspannet från en månad till 30 år. I dag ser det väldigt annorlunda ut. Avkastningskurvan ligger på en procent vid en månad för att stiga till tre procent vid 30 år.
Man kan också se att den reala avkastningen 2007 låg på 2,5 procent över hela tidsspannet, medan den i dag går från 0,2 procent till 1,0 procent på 30 års sikt.
Skillnaden mellan kurvorna är alltså utan undantag två procentenheter. Detta är intressant, då det innebär att inflationsförväntningarna inte har förändrats de senaste tio åren. Centralbanken förväntas hålla inflationen på två procent årligen.
Vi ser också att det inte är speciellt unikt att den långa sidan av avkastningskurvan sjunker - till synes utan fundamentala skäl. Sist det hände var 2002, då den trettioåriga räntan nådde tre procent under något år. Trots kraftiga höjningar av korträntan nådde inte den långa räntan en nivå som är långsiktigt kompatibel med en inflationstakt på två procent och en produktivitetstillväxt på 1,5.
Efter några år började långräntan emellertid stiga och låg en kort period innan finanskraschen 2008 på fem procent. Dock var korträntan ännu högre, vilket innebär att avkastningskurvan strax före finanskraschen var inverterad.
Japan har sedan avkastningskurvan inverterades på 80-talet haft en positivt lutande avkastningskurva. Inflationen har ända sedan dess legat nära noll. USA har däremot haft en dramatiskt skiftande avkastningkurva - både realt och nominellt. Både IT-kraschen 2001 och finanskraschen 2008 föregicks också av att kurvan inverterades.
Som jag ser det finns det två möjligheter inför framtiden. Den ena är att långräntorna och inflationsförväntningarna vägrar att lyfta. Det innebär att korträntan kommer att ligga kvar nära noll. Den andra möjligheten är att långräntorna stiger och att inflationsförväntningarna ökar. Av dessa två möjligheter bedömer jag den andra som mest sannolik då Federal Reserve till skillnad från Bank of Japan har ett tydligt mandat att hålla den nominella tillväxten en bit över två procent.
Detta bör emellertid också göra oss oroliga. Om FED höjer korträntorna lika snabbt som 2004-2006 lär avkastningskurvan i sinom tid inverteras. Och historiskt vet vi vad som händer när detta sker.
Man kan också tänka sig att FED sedan sist har förändrat sin målfunktion och låter utvecklingen av nominell BNP styra räntesättningen. Det skulle innebära att man höjer räntan snabbare för att i tid bromsa konjunkturuppgången och inte väntar på att inflationen ska ta fart. Fast FED gick även 2004 före marknaden och höjde styrräntan, trots att de längre räntorna envist vägrade röra sig.
Det innebär att marginalerna för FED är extremt små. Höjer man räntan för sent sitter man i smeten och höjer man den för tidigt missar man inflationsmålet.
Möjligen finns det ett tredje alternativ - att inte höja räntan alls och låta inflationen skjuta över målet under flera år. Men även om detta är teoretiskt möjligt lär inte FED ha mandat för att göra ett sådant avsteg från sitt regelverk.
Slutsatsen av allt detta blir att det finns en påtaglig risk att världen sitter med en finanskris om två till tre år. Skillnaden den här gången är att vi vet att vi inte kunde göra något för att förhindra den.
Kommentarer