Vad händer om räntan går upp?
Vi befinner oss i ett intressant ekonomiskt skede eftersom vi kan förvänta oss att räntan stiger de kommande fyra åren. Konjunkturinstitutets huvudprognos är att hushållens räntekostnader kommer att stiga med 20 procent brutto per år de närmaste fyra åren. Det kan emellertid bli betydligt mer om räntan återvänder till normalnivån snabbare.
Jag har för skojs skull räknat med att räntekostnaden stiger med 50 procent per år de kommande fyra åren. I stället för en fördubbling får man då en knapp fyrdubbling av kostnaderna. Från dagens ränta på ungefär 1,5 procent till 5,5 procent. Den intressanta frågan är vad som i så fall händer med de samlade boendekostnaderna.
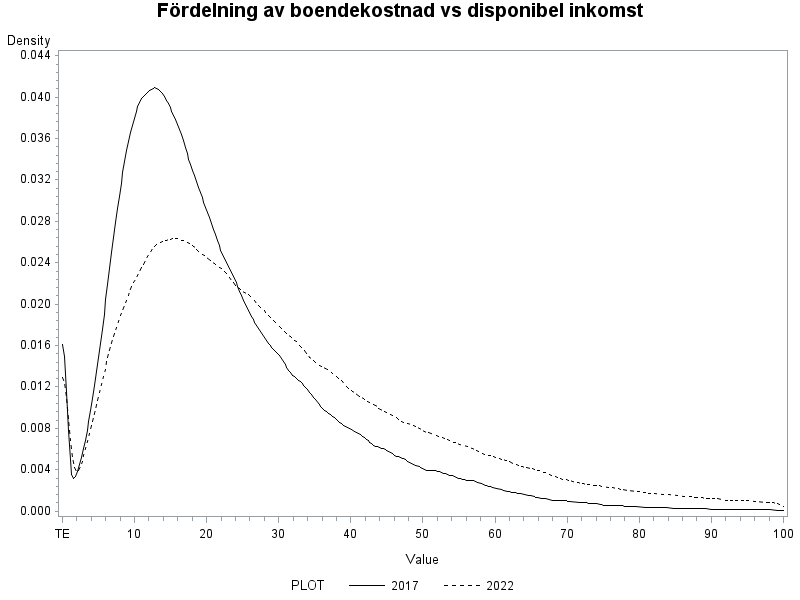
För att illustrera hur kostnaderna fördelar sig över hushållen har jag valt att skapa en frekvensfunktion som visar hur stor boendekostnaden är i förhållande till hushållens disponibla inkomst före boende. Här ser man några saker som många inte tänker på - att boendet för typhushållet inte tar mer än 14 procent av den disponibla inkomsten. Hushåll med väldigt låga boendekostnader är vanliga, även om medianvärdet ligger betydligt högre - runt 25 procent.
Vi ser också att en hel del hushåll har riktigt höga boendekostnader i förhållande till sin disponibla inkomst. Jag har då ändå tagit bort bostadshushåll som har en lägre disponibel inkomst än 100 000 kronor per år. Det kan givetvis finnas speciella skäl till att ett hushåll har en relativt låg inkomst, medlemmarna kan exempelvis vara på väg att flytta till eller från landet eller idka studier.
Även om fördelningen i sig är väldigt intressant är syftet med att visa den mer att illustrera hur fördelningen påverkas av en kraftig räntehöjning. Det typiska hushållet (toppen av kurvan) påverkas väldigt lite. Inte heller medianhushållet påverkas i speciellt stor utsträckning - skulle tro att medianen förskjuts från 25 till 30 procent. Medelvärdet ökar antagligen något mer, då antalet hushåll med riktigt höga boendekostnader stiger.
Det är när man börjar titta på svansen i fördelningen som siffrorna blir mer anmärkningsvärda. Andelen hushåll som har boendekostnader som är mer än 50 procent av disponibel inkomst fördubblas. Antalet hushåll som har 80 procent av boendekostnaderna mer än femdubblas. Går man upp till nittio procent handlar det omen åttadubbling och vid 95 procent en tiodubbling.
När man ser fördelningsfunktionen och dess förändring över tid är den första reaktionen att det här knappast är någon allvarlig situation. Använder man traditionella mått, som andelen hushåll som betalar mer än 30 procent av sin disponibla inkomst för boende, är förändringen begränsad. En fyrdubbling av räntekostnaderna ökar antalet personer som har 30 procent eller mer i boendekostnad till det dubbla.
Det är dock i svansarna på fördelningen som de stora förändringarna sker. Toppen på fördelningen plattas ut för att spridas ut längs hela skalan - med en förvånansvärt stor andel hushåll i den översta delen, där det inte rimligen blir så mycket disponibel inkomst kvar när räntan och hyran/avgiften är betald. Lägger vi till det risken för stora avgiftshöjningar i borättsföreningar med höga lån förvärras läget ytterligare.
Ytan under kurvorna representerar alla fyra miljoner hushåll i landet, så även en liten andel till höger om siffran 50 procent kan vara ett stort problem. Kontentan av denna övning är dock att vi inte ska titta så mycket på de hushåll som betalar 30 procent av sin disponibla inkomst för boende - mer intressant är de hushåll som riskerar att få betala 70 procent eller mer. Det rör sig om 195 000 hushåll mot 42 000 i dag.
Kommentarer