Vad betyder återföringen av bostadsobligationerna för boräntan?
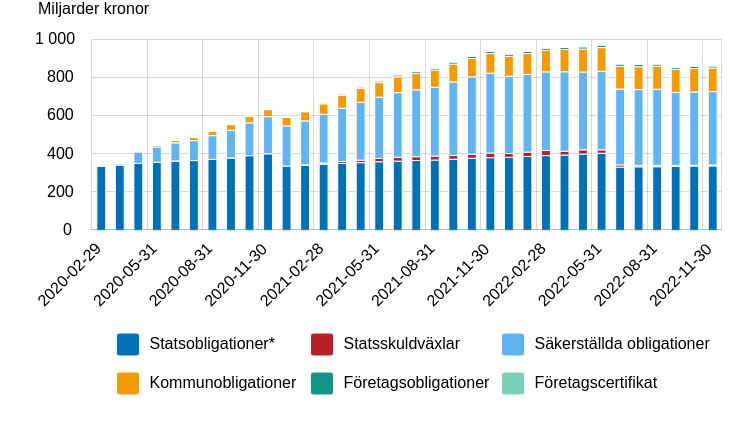
Under Coronapandemin valde Riksbanken att köpa så kallade säkerställda obligationer. Det är i folkmun bostadsobligationer och de används för att finansiera bostadslån. Studerar man relationen mellan räntan på femåriga statsobligationer och femåriga bostadsobligationer ser vi att räntemarginalen mellan dessa värdepapper föll kraftigt under den tidsperiod då Riksbanken köpte obligationerna.
Detta var också syftet. Den faktor som utlöste Riksbankens agerande var en kris på företagsobligationsmarknaden. Företagsobligationsfonden Spiltan hamnade i problem då det var svårt att sälja andelar utan att detta fick konsekvenser för fondens kurs.
Efter Riksbankens operationer stabiliserade sig marknaden. Man köpte emellertid inte enbart företagsobligationer - i huvudsak köpte banken bostadsobligationer. Totalt köpte man på sig obligationer till ett värde av 400 miljarder. Detta kan jämföras med att de svenska hushållens bostadslån uppgår till ungefär 4800 miljarder.
Så - är det ett problem att Riksbanken har köpt massor av bostadsobligationer? Det rör sig ju bara om tio procent av den utestående lånestocken.
Ett problem är att just denna del av lånestocken en dag måste ut på marknaden igen. I snitt ökade hushållens lån med 200 miljarder kronor per år mellan 2011 och 2020. Sett i det perspektivet är 400 miljarder en stor summa att absorbera. De kommande fyra åren kommer i stort sett hela stocken att förfalla, vilket blir 100 miljarder per år.
Under den period då Riksbanken köpte bostadsobligationer var räntemarginalen mellan statsobligationer och bostadsobligationer betydligt mindre än normalt. I stället för normala 0,8 procentenheter var marginalen nere på 0,4 procentenheter. Köpen fick en tydlig effekt på obligationernas pris.
I dag är marginalen mellan statsobligationer och bostadsobligationer betydligt högre - ungefär 1,2 procentenheter. Men ännu har inte innehaven börjat löpa ut och vi har sannolikt inte sett den fulla effekten på marknaden. Kommer marknaden att utöver nyutlåning även vilja absorbera Riksbankens utlöpande innehav? Säkert finns det något pris där marknaden tar sig an obligationerna, men det kan bli högt. Hur högt återstår att se.
Utförsäljningen av obligationer kan därmed även få konsekvenser för bostadsmarknaden. När experter gör bedömningar av boräntans utveckling utgår man i regel från statsobligationerna och den riskfria räntan. Men i en stressad miljö där Riksbanken låter obligationerna löpa ut kan räntan på bostadsobligationerna - och därmed boräntan - komma att ligga avsevärt högre än normalt. Det är åtminstone möjligt att räntemarginalen närmar sig två procent, vilket i en miljö då statsobligationsräntan (femåriga) ligger på tre procent innebär att boräntan hamnar närmare sex procent.
Kommentarer