Vår hökaktiga centralbank
LO-ekonomen Torbjörn Hållö skriver i GP om att "Riksbankens räntepolitik är skadlig för Sverige".
"Min analys är enkel: Riksbanken behöver tydligt föra en penningpolitik som utgår från svenska förhållanden. Tydligt skild från Europeiska centralbanken som fortfarande brottas med risk för en pris- och lönespiral."
Hans tes är att Sverige är annorlunda eftersom vi ännu inte fått se kraftigt stigande löner. Och det har han ju rätt i. De svenska reallönerna har sjunkit kraftigt - kanske mest bland OECD-länderna.
Men kommer detta faktum att rädda Sverige? Nya siffror på löneglidningen kommer i morgon. Tyvärr är detta siffror för mars, lönestatistiken har en betydande eftersläpning.
Oavsett vad dessa siffror visar har de låga reallönerna fått betydelse för svensk arbetsmarknad. Aldrig förr har det rått en så stor överhettning som i dag. Statistiken från Arbetsförmedlingen pekar på omfattande arbetskraftsbrist.
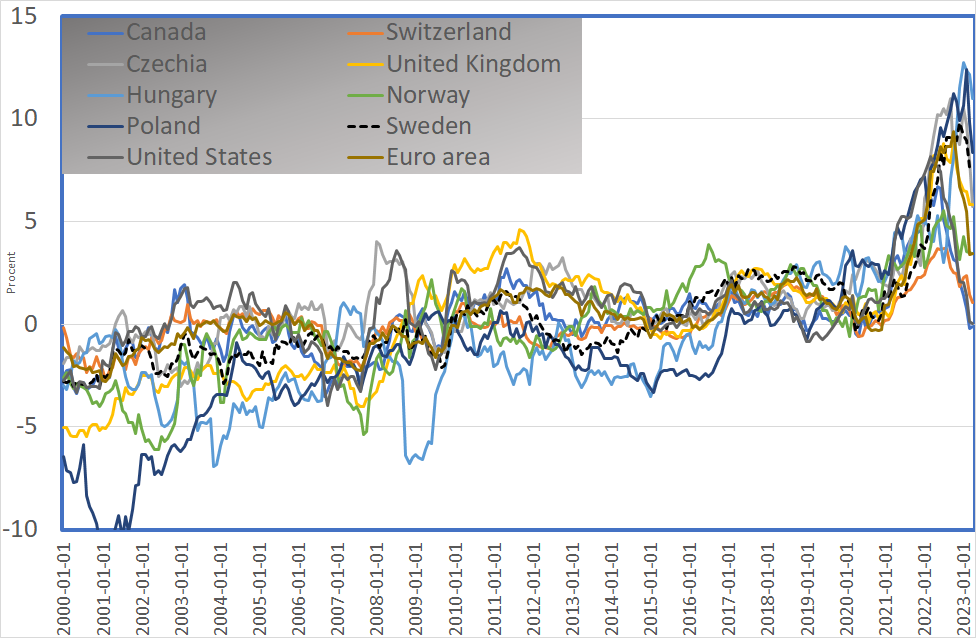
Samtidigt är inflationen förhållandevis hög. Jag roade mig med att ladda ner BIS statistik om inflation och styrräntor i de länder som inte har euron. Sverige är där den streckade linjen och på y-axeln har jag inflationen minus styrräntan. Denna subtraktion ger en bild av hur hökaktig respektive centralbank är. Om styrräntan är högre än inflationen är politiken åtstramande och om motsatsen gäller är politiken expansiv.
Nu finns det förstås andra variabler som påverkar denna indikator. Tillväxten i en ekonomi och förtroendet för landets penningpolitik är faktorer som kan göra att länder över tid ligger högt eller lågt. Vi ser exempelvis att Polen och Ungern tidvis har en mycket högre styrränta än inflation. Där kan både dessa förklaringar vara aktuella.
Sverige avviker inte speciellt mycket från de övriga länderna om vi ser till hela perioden. Men från 2015 till 2020 ligger Sverige förhållandevis högt, vilket innebär att vi hade en låg styrränta jämfört med inflationen. Förklaringen till detta kan vara politisk och bero på grupptänkande.
Att Riksbanken under ett antal år före denna mer expansiva period missade inflationen på undersidan gav nämligen upphov till omfattande kritik - en kritik som också kom inifrån den egna direktionen. Diskussionen kan ha påverkat direktionen på det undermedvetna planet och lett till en överkompensation för att man tidigare missat inflationsmålet något på undersidan.
Även om Riksbanken formellt är politiskt oberoende är de ju inte opåverkbara. Det vore naivt att tro att Riksbankens direktion helt skulle kunna isolera sig från kritiken i medier.
När Coronapandemin gjorde sitt intåg på scenen hade Riksbanken precis påbörjat sin åtstramningscykel. I januari 2020 gick man från minusränta till nollränta. Men sedan kom rädslan för nedstängningar och ekonomisk kollaps. Bristande likviditet i några räntefonder fick Riksbanken att skruva upp likviditetskranarna. Man köpte upp stora delar av det utestående beståndet av bostadsobligationer (närmare 800 miljarder) - och även en del företagsobligationer.
Effekten blev antagligen större än Riksbanken tänkt sig. Men det tog ändå till augusti 2021 innan banken började förstå att marknaden fått för mycket likviditet. Sverige var dock inte värst drabbat. Polen, Ungern och Tjeckien fick en ännu snabbare inflationsstegring - devis beroende på att de drabbades än hårdare av energiprisökningarna.
Sverige har sedan valt att höja styrräntan förhållandevis försiktigt - kanske till stor del därför att man kom igång sent med höjningarna och underskattade risken för att de tidigare penningpolitiska stimulanserna skulle leda till inflation.
När räntan nu har börjat falla tillbaka i euroområdet - och i USA - ser vi att Sverige har den tredje högsta skillnaden mellan inflation och styrränta - efter Polen och Ungern. Men det bör påpekas att båda dessa länder har haft prisökningar på över 15 procent, Ungern så mycket som 25 procent. Det handlar dessutom till stor del om energiprischocken - mer så än i Sverige.
Tesen om att Sveriges Riksbank skulle vara "hökaktig" överensstämmer inte med sanningen. Snarare har våra räntehöjningar varit konservativa, vår inflation faller långsamt och den svenska kronan försvagas påtagligt. Allt detta hänger förstås ihop. Och det är därför troligt att vi även i fortsättningen kommer att ha en högre inflation än omvärlden.
Storbritannien och Sverige liknar varandra när det gäller inflation och penningpolitik. Ändå har Storbritannien i dag 4,25 procents styrränta medan Sverige har 3,5 procent. Vi för alltså en mer expansiv penningpolitik under ungefär samma omständigheter.
Men Sverige är ju annorlunda - this land is different. Våra hushåll har stora bostadslån och oftare rörlig ränta på dessa lån. Därför menar många att räntehöjningar borde slå hårdare här.
Så tycks dock inte ha blivit fallet. Hushållen konsumerar på och tycks lyckligt omedvetna om att deras hus och lägenheter snart kommer att sjunka i värde. Och inflationen biter sig fast.
Givetvis kommer allt att ta slut en dag. Men inte som de flesta tror. Slutet kommer när högbelånade företag - många fastighetsbolag - upptäcker att deras affärsmodeller inte håller. Följdeffekten av att projekt måste likvideras kommer med tiden att skapa arbetslöshet och dra med sig bostadsmarknaden i fallet.
Innan det inträffar kommer vi sannolikt att få löneglidning och stigande priser i tjänstesektorn. Och den svaga kronan kommer att ge oss stigande importpriser. För ingenting talar för att Sverige är annorlunda - inte den här gången heller.
Kommentarer