Styrräntan måste höjas till 4,5 procent
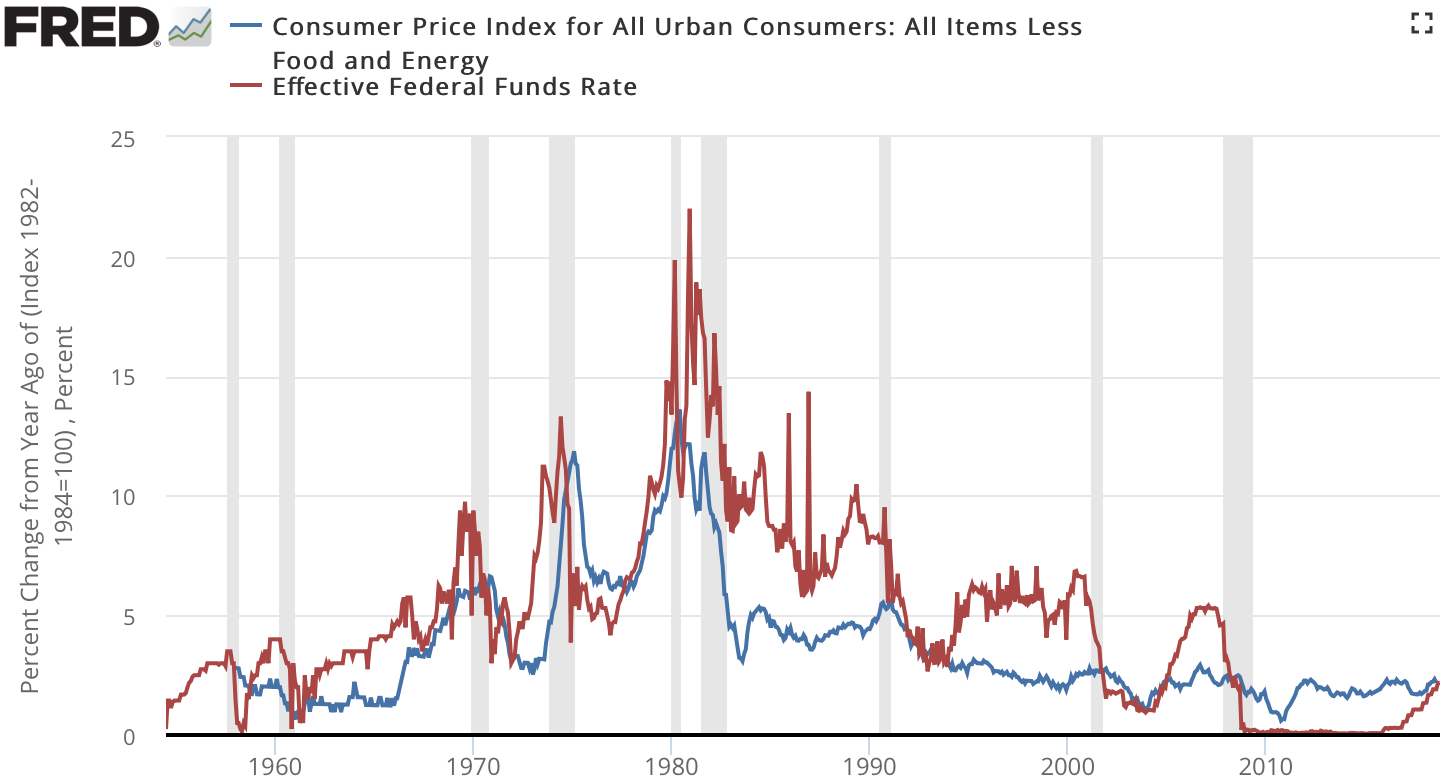
Många tycks tro att en räntehöjning till exempelvis tre procent med automatik kommer att leda till att inflationen avtar och återgår till Riksbankens mål på två procent. Men så är det inte nödvändigtvis. Under 1970-talet höjde centralbanken i USA styrräntan successivt - utan att detta ledde till sjunkande inflation.
I början av 1980-talet krävdes det en styrräntehöjning till 20 procent för att vända inflationen, som då låg på 14 procent. Och trots en inflation runt fem procent lät Federal Reserve styrräntan ligga kvar på sju procent under resten av 1980-talet.
Sverige har ingen större erfarenhet av penningpolitik under flytande växelkurs - i alla fall inte i tider då den importerade inflationen är hög. Riksbanken lyckades runt år 2000 etablera förtroende för sin penningpolitik - och förtroendet har egentligen inte prövats förrän nu.
Federal Reserve och Sveriges Riksbank borde åtnjuta större förtroende i dag än FED gjorde 1982 eller Riksbanken 1994. Förtroendet bygger dock på investeringar i inflationsmålet. Man måste visa att inflationsmålet står över alla andra politiska mål.
Visar Riksbanken det genom att höja styrräntan till 1,75 procent? Det är högst tveksamt, då 1,75 procent faktiskt är en bra bit under den naturliga räntan - alltså den långsiktiga jämviktsräntan.
Min gissning är att det kommer att krävas mycket mer. Jag tror att styrräntan möjligen kommer att vända vid 4,5 procent - om nu inte Riksbanken är för sent ute. För då kan det bli avsevärt högre räntor.
Kommentarer