Styrräntan bör ligga på 14,95 procent
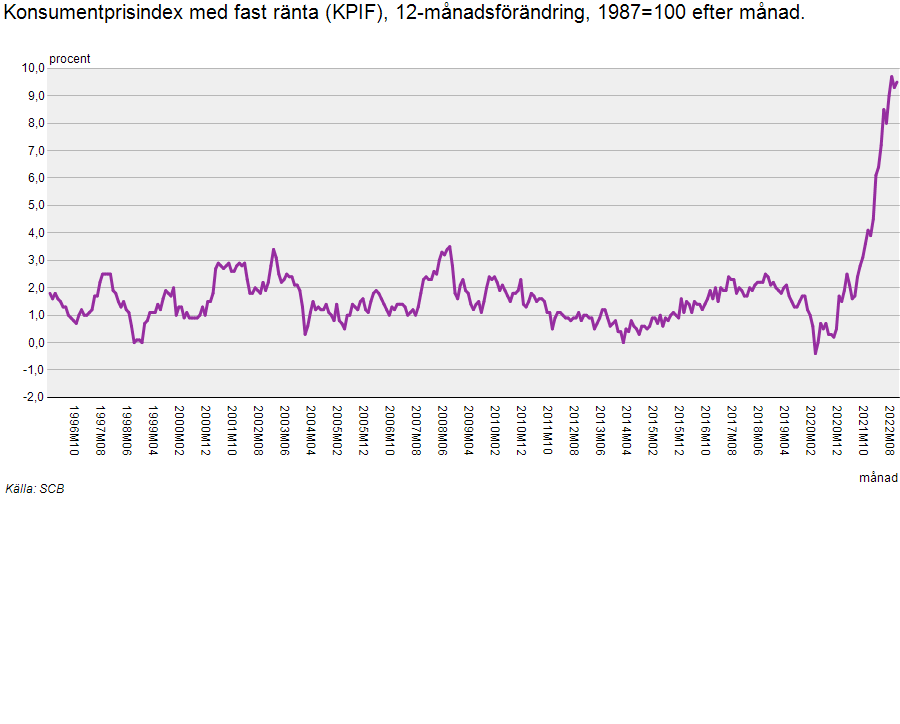
När inflationen stack iväg förra gången utbröt en diskussion om huruvida Riksbanken borde höja styrräntan snabbt eller långsamt. På den ena sidan stod Martin Flodén som menade att styrräntehöjningarna inte var speciellt anmärkningvärda. Inflationen KPIF uppgick i augusti 2008 till 3,5 procent och styrräntan till 4,5 procent. På den andra stod bland annat Ingemar Bengtsson som menade att Riksbanken gick för snabbt fram.
Den mest kända riktlinje som finns för penningpolitiken är den så kallade Taylorregeln. Den säger att styrräntan bör sättas med hänsyn tagen till inflationen och avvikelsen från potentiell BNP enligt formeln:
r = p + 0.5y + 0.5(p – 2) + R*
där
r = styrräntan
p = inflationen
y = avvikelsen av faktiskt BNP från potentiell BNP i procent
R*= real ränta i jämvikt
Sätter vi in dåtidens penningpolitik i ekvationen får vi:
r = 3,5 + 0,5*2 + 0,5*(3,5 - 2) + 1,0 = 6,25%
Riktigt till den nivån hade Riksbanken inte hunnit höja räntan. Och man hann aldrig dit heller, då Lehman Brothers kom emellan och tvingade fram räntesänkningar.
Ekonomen Frederic Mishkin pekar på att fluktuationerna kan minskas om centralbanken styr efter kärninflationen, alltså exklusive volatila mat och energipriser. Riksbankens mått KPIF tar visserligen bort ränteförändringar ur ekvationen, men inte energi och mat. Dessutom förespåkar många att anpassningen till taylorräntan görs i små steg, exempelvis 0,25 procentenheter i taget. Om nu inte avvikelsen mellan den faktiska räntan om den optimala är väldigt stor till att börja med.
Man bör därför inte utesluta att 2008 års ränta faktiskt var i linje med Taylorregeln. Riksbanken har i senare uppföljningar också pekat på att dess penningpolitik i huvudsak följer Taylorregeln.
Hur skulle då 2008 års diskussion låtit i dag? En parameter i ekvationen som sannolikt förändrats något är den långsiktiga reala tillväxten. Jag antar att den uppgår till 0,7 procent numera. Arbetsmarknaden är precis som 2008 något överhettad, låt säga att faktisk BNP ligger två procent över potentiell.
Med dagens inflation (KPIF) på 9,5 procent hade styrräntan enligt Taylorregeln legat på:
r = 9,5 + 0,5*2 + 0,5*(9,5 - 2) + 0,7 = 14,95%
Precis som 2008 föreskriver Taylorregeln en mer drastisk penningpolitik än den faktiska. Men i dag är skillnaden mellan den faktiska styrräntan på 2,5 procent och Taylorregelns styrränta på 14,95 procent väldigt mycket större än 2008. Vad har hänt sedan dess?
För det första måste vi konstatera att Riksbanken faktiskt har höjt räntan snabbt. I stället för att höja i steg om 0,25 procent har man valt att höja i steg om 0,75 procent.
Men ser vi till Riksbankens prognosticerade räntebana väntar den sig inte att behöva höja räntan högre än till 3,5 procent. Det verkar märkligt givet att detta implicerar en kraftigt negativ realränta. Ekonomen Nils Gottfries menar att: "Om inflationen överskrider målet ska centralbanken höja den nominella räntan med mer än vad inflationen avviker från inflationsmålet. Det är nödvändigt för att lyckas höja realräntan. Om det inte görs kan inflationen öka ytterligare, då en lägre realränta ökar den aggregerade efterfrågan." (Gottfries, 2013)
Hösten 2008 fick vi aldrig se om styrräntehöjningen till 4,5 procent kom att bromsa löneökningarna och stabilisera ekonomin. Krisen i USA kom emellan och ledde till att Riksbanken tvingades sänka räntan drastiskt för att säkra likviditeten i den finansiella sektorn. Men sett i backspegeln förefaller det ändå något märkligt att utgå från att en styrränta på 2,5 procent ska verka åtstramande vid en inflation på 9,5 procent när det är oklart om en styrränta på 4,5 var åtstramande vid en inflation på 3,5 procent.
Det krävs en lång rad antaganden för att motivera en så kraftig avvikelse från Taylorregeln som i dag. För det första att inflationen inte hittat till kärnan av ekonomin och alltså bara rör mat och energi. För det andra att inflationsförväntningarna är fast förankrade och låga. Men vad talar för att inflationsförväntningarna är mer förankrade i dag än 2008? Redan då var förtroendet för Riskbankens inflationsmål grundmurat.
Tar man bort energi faller inflationen till 7,9 procent. Och tar man bort mat faller den ännu mer. Problemet är att det då inte blir så mycket kvar att mäta på.
Det sista halmstrået som Riksbanken kan klamra sig fast vid är att lönerna ännu inte börjat stiga på bred front. Men vakanserna på arbetsmarknaden är rekordstora och arbetskraftsbrist tenderar att leda till löneglidning.
Så ... summerar vi Riksbankens penningpolitik ser vi att man har en väldigt optimistisk syn på framtiden. Banken kan naturligtvis ha rätt, men i valet mellan mänsklig intuition och matematiska tumregler brukar tumreglerna alltid vinna. Skälet är att människor - och kanske även Riksbanksledamöter - lägger för stor vikt vid den närmaste historien. Använder man faktiska data för att göra bedömningen av läget är det mycket som talar för att inflationsbekämpningen kommer bli betydligt svårare än vi tror.
Kommentarer