Står vi inför ett börsras?
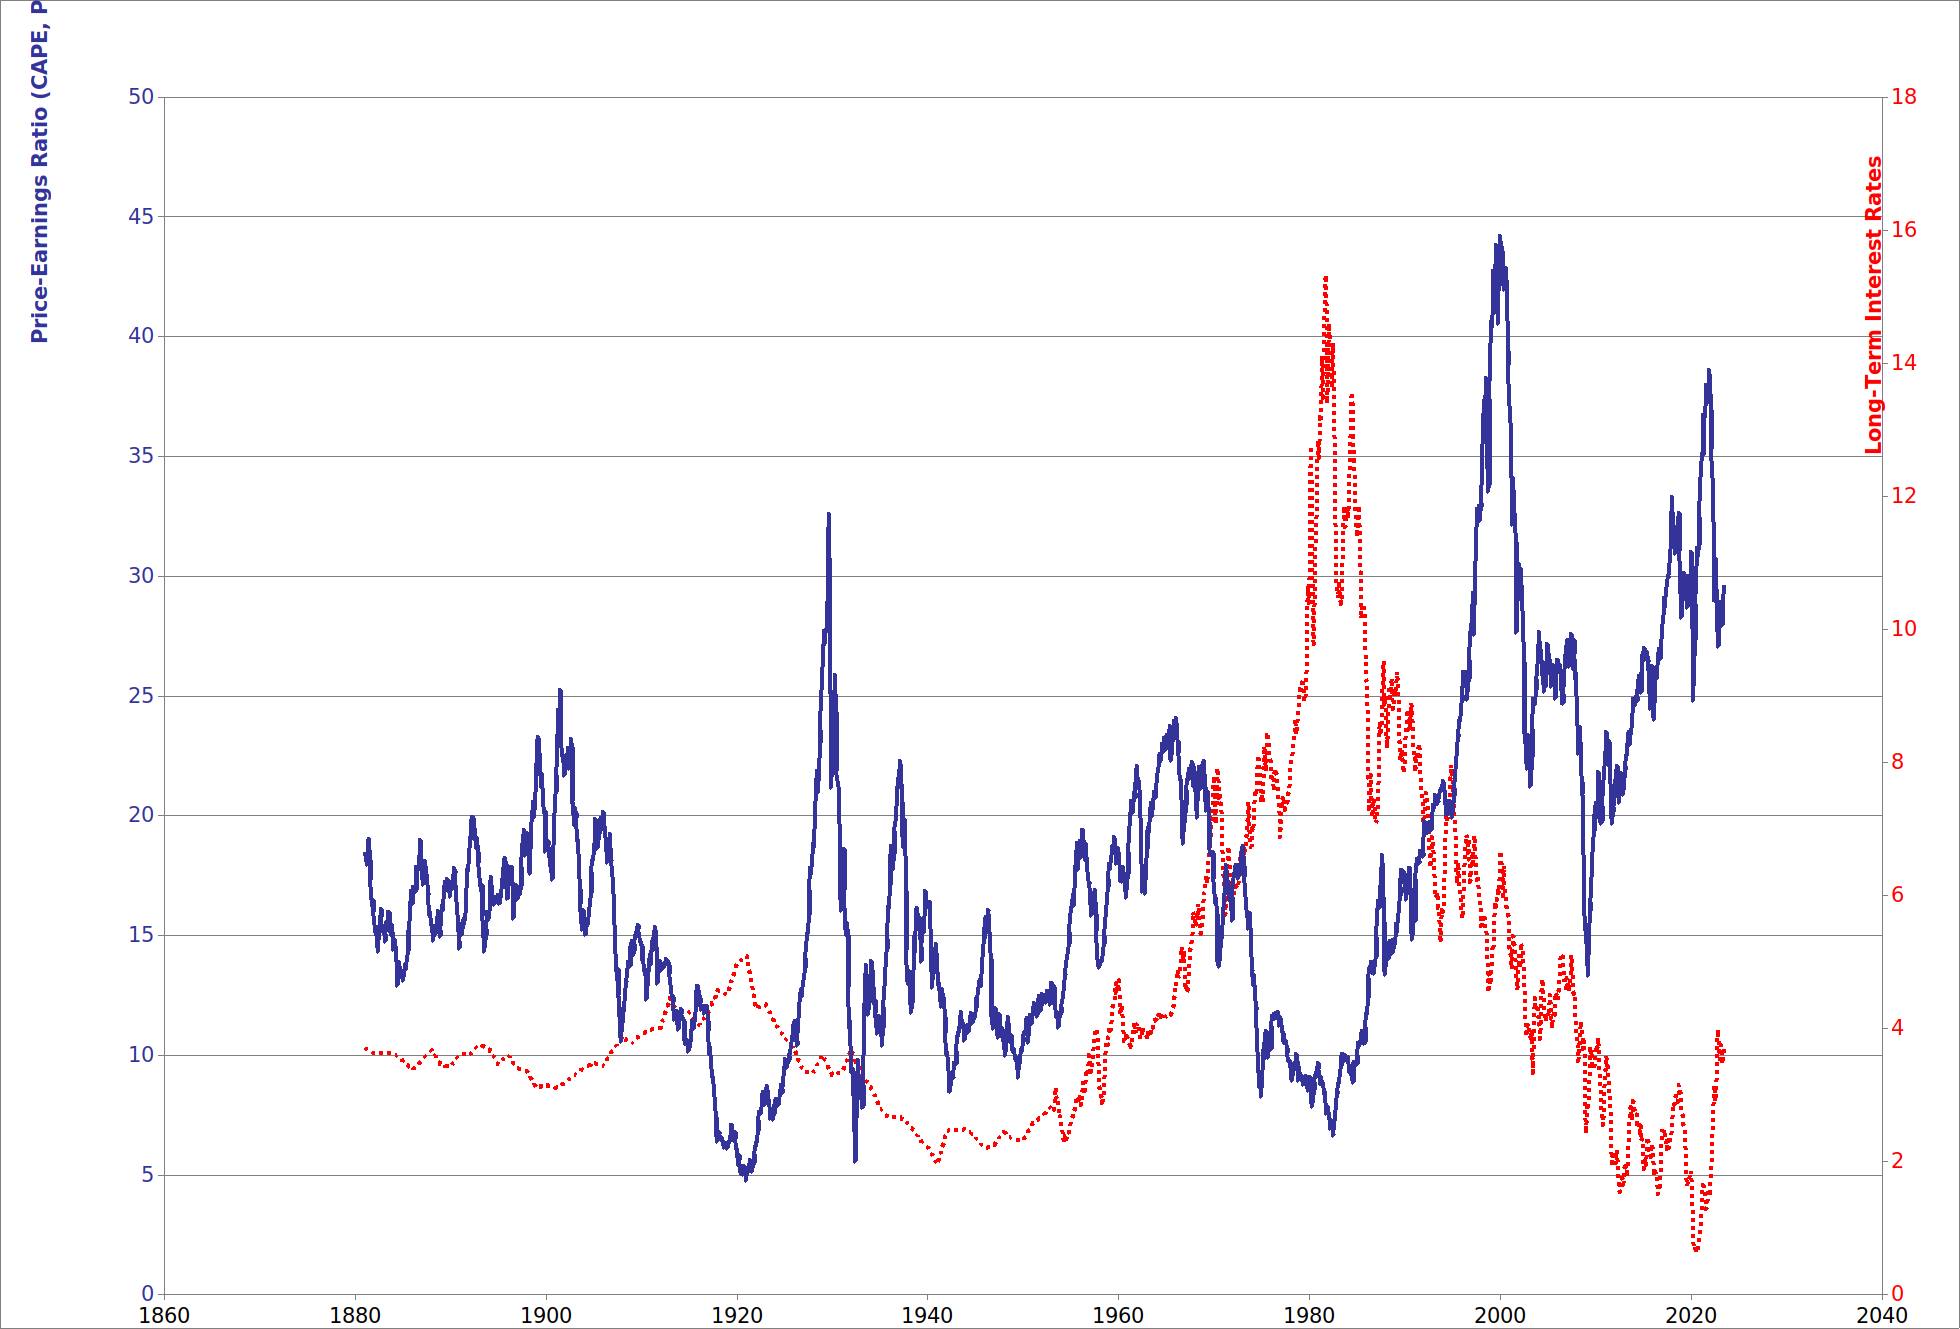
Ett index som har god förmåga att förutsäga den framtida avkastningen på börsen är Shillers P/E-tal. I grunden bygger indexet på att man jämför avkastningen på aktier de senaste tio åren med börskursen. Detta tal används sedan för att förutsäga avkastningen de kommande tio åren.
Ingen som följer bloggen har nog missat att den svenska bostadsmarknaden är lätt övervärderad. Men en olycka kommer sällan ensam. Bostäder, fastigheter och aktier har det gemensamt att priserna drivs av kostnaden för att låna pengar. Fastigheter är måhända mer beroende av realräntan, medan bostadspriserna även drivs på av låga nominella räntor. Skälet till det senare är att hushållens likviditet är begränsad, medan stora investerare mer begränsas av de långsiktiga möjligheterna att få avkastning på sitt kapital.
En låg nominell ränta, och förväntningar om låg ränta framöver, gör att hushållen vill - och kan - betala mer för en bostad. Investerare, däremot, är mer intresserade av avkastningen efter inflation. De begränsas inte av möjligheterna att låna - så länge framtiden ter sig ljus för deras projekt. Men ju mer riskfyllda projekten ter sig, desto större riskpremie kräver långivarna.
Det är därför inte självklart att bostadsmarknaden hamnar i kris samtidigt som fastighetsmarknaden. I realiteten är dock dessa marknader tätt sammankopplade - på olika sätt.
Att vi nu ser en kraftig uppgång av den nominella räntan är dåligt för bostadsmarknaden. Det som kommer att sänka fastighetsmarknaden är däremot att realräntan går upp - vilket den faktiskt ännu inte gjort. Att SBB och Heimstaden befinner sig i kris handlar mer om marknadens förväntningar än om att kassaflödena är kassa.
Aktiemarknaden i stort drivs, precis som fastighetsmarknaden, av förväntningar om avkastning. Denna varierar över tid och vissa perioder visar sig marknaden vara övervärderad. Två sådana tidpunkter var 1929 och 2001. Det första tidpunkten sammanfaller med börskraschen i New York 1929 - som inledde den stora depressionen 1931-34. Den andra tidpunkten var den spruckna IT-bubblan - som hanterades på ett helt annat sätt än börskraschen 1929. I stället för att låta penningmängden sjunka valde Federal Reserve att under ett antal år pumpa ut mängder av likviditet.
Till att börja med tycktes politiken fungera. Men efter några år började en annan bubbla att växa till - bostadsbubblan. Centralbankens pengar hade trots allt hittat ut i den reala ekonomin och ställt till problem i en helt ny sektor
År 2008 hade man nått vägs ände. Den här gången var FED tvungna att låta bubblan pysa. Bostadspriserna i USA sjönk påtagligt under flera år. Det handlade dock inte om en lika brutal hantering som 1930. Räntan sänktes drastiskt och tilläts ligga kvar på låg nivå de kommande tio åren. Småningom började man dock försiktigt att höja räntan igen.
När världen drabbades av en pandemi 2020 valde den amerikanska centralbanken dock att - i ett läge med extrem osäkerhet - åter sätta fart på sedelpressarna. Detta kombinerades med en expansiv finanspolitik. Nu gick det mindre bra. När ekonomin öppnades upp igen upptäckte man att alltför mycket pengar redan pumpats ut - och inflationen började nå extrema nivåer, som inte setts sedan 1970-talet.
Shillers P/E-tal beskriver historien rätt väl. Man kan tydligt se perioder då centralbankspengar tillåtits pressa upp tillgångspriserna.
Och det intressanta - för vår del - är nog att Shillers P/E-tal i dag ligger på en nivå som brukar förebåda börskrascher. I dag är indexet mer än 30, vilket det var såväl 1929 som 2001. Och på grund av FED:s politik för att hantera finanskrisen 2008 kan vi se att indexet förblivit högre än normalt hela perioden - från finanskrisen fram till i dag.
Ett index på 30 antyder att den framtida avkastningen på börsen kommer att ligga på nivåer under fem procent - vilket ter sig lågt med tanke på att exempelvis tvååriga brittiska statsobligationer numera ger en lika hög avkastning. Fundamentala faktorer talar alltså för en betydande börsnedgång, kanske med så mycket som 25 -30 procent. Det är alltså inte enbart den svenska bostads- och fastighetsmarknaden som är övervärderad - vi har sannolikt en global övervärdering av aktiemarknaden.
Men naturligtvis är situationen för svenska fastigheter någonting alldeles i särklass. Delvis har luften redan pyst ur, men jag tror att vi har långt kvar innan krisen kulminerar. Och då kanske det inte enbart blir en svensk kris.
Kommentarer