Risk att hushåll hamnar över 100% belåning
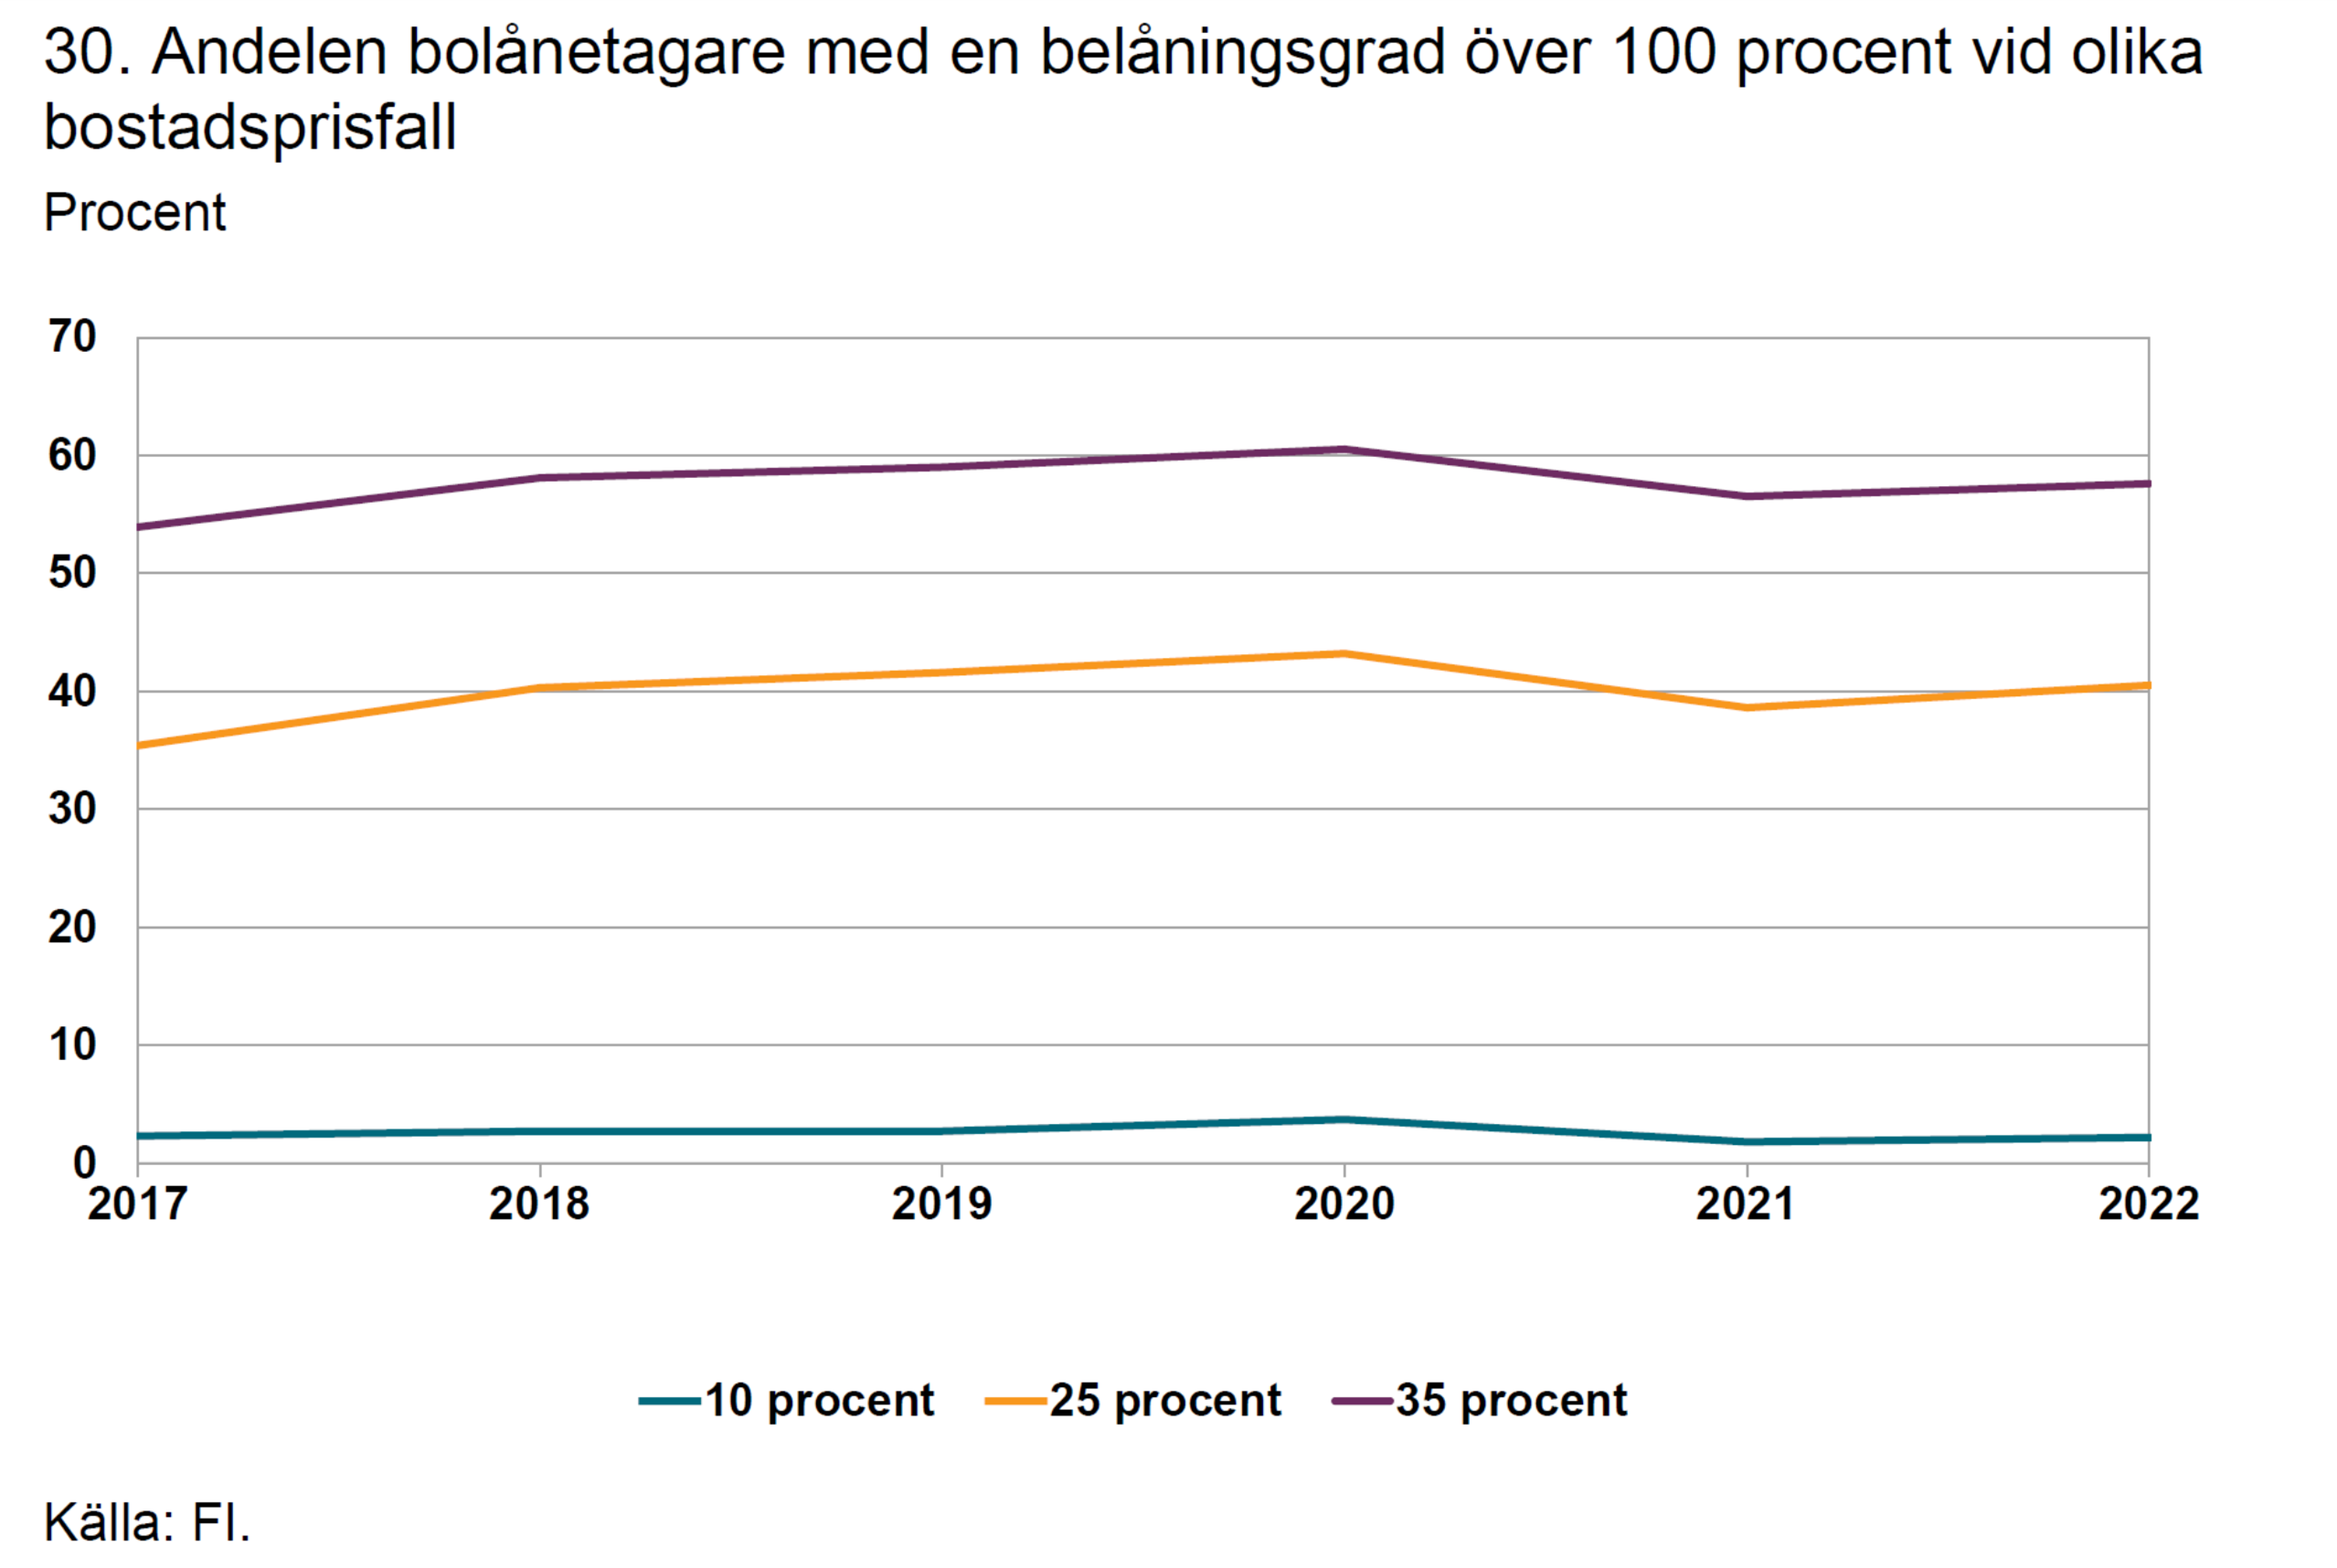
Enligt Finansinspektionen skulle 57 procent av bolånetagarna vara belånade till mer än 100 procent av bostadens värde om bostadspriserna faller med 35 procent. Samtidigt visar data från OECD att bostadspriserna i Sverige - som andel av disponibel inkomst - gått upp med 117 procent från 1993 till 2022.
En del av denna uppgång kan givetvis förklaras av återhämtningen från den förra finanskrisen. Uppgången från 2005 till 2022 är dock nästan lika stor (45 procent) och den troliga förklaringen där är att boräntan sjunkit från 4,5 procent till 1,5 procent.
Så vad händer när räntan tar ett lika stort hopp i den andra riktningen - från 1,5 procent till 4,2 procent? I och med att bostadspriserna över tid följer inkomstutvecklingen i samhället - möjligen med en något fallande tendens - ligger det nära till hands att tro att priserna kommer att falla ungefär lika mycket, alltså med 35 procent från toppen 2021.
Scenariet där 57 procent av hushållen har större lån än värdet av bostaden ter sig alltså inte långt borta. En sådan situation kommer att låsa en hel del hushåll i ett läge där de inte kan flytta och tvingas vänta på lägre räntor eller en bättre privatekonomi.
Det är också troligt att en fastighetskrasch ger negativa effekter på arbetsmarknaden. Om den svenska kronan försvagas i samband med att ekonomin försämras lär räntan ligga kvar på höga nivåer under lång tid och sannolikt orsaka hög arbetslöshet, en faktor som också brukar påverka bostadspriserna negativt.
Vi kan med andra ord få en negativ spiral liknande den som sattes igång av finansbolaget Nyckelns krasch 1990. Om denna kris blir lika allvarlig återstår att se, men många av de fundamentala faktorer som styr ekonomin pekar på en liknande utveckling.
Kommentarer