Regeringen vill införa subprimelån för unga
En statlig utredning föreslår i dag att staten inför så kallade "subprimelån". Det är lån till låntagare som egentligen inte uppfyller sedvanliga krav på låntagare. Tanken är att personerna - företrädesvis ungdomar - på sikt ändå ska kunna använda värdeökningen på bostäderna för att betala av lånen.
Det är en dålig idé - av flera skäl. Tanken att man skulle vilja få ungdomar att låna för att investera i bostäder bygger på att bostäder är en bättre investering än annat. För att på sikt täcka kostnaderna för lånet måste avkastningen på bostaden nämligen minst uppgå till den nominella marknadsräntan, och förmodligen betydligt mer.
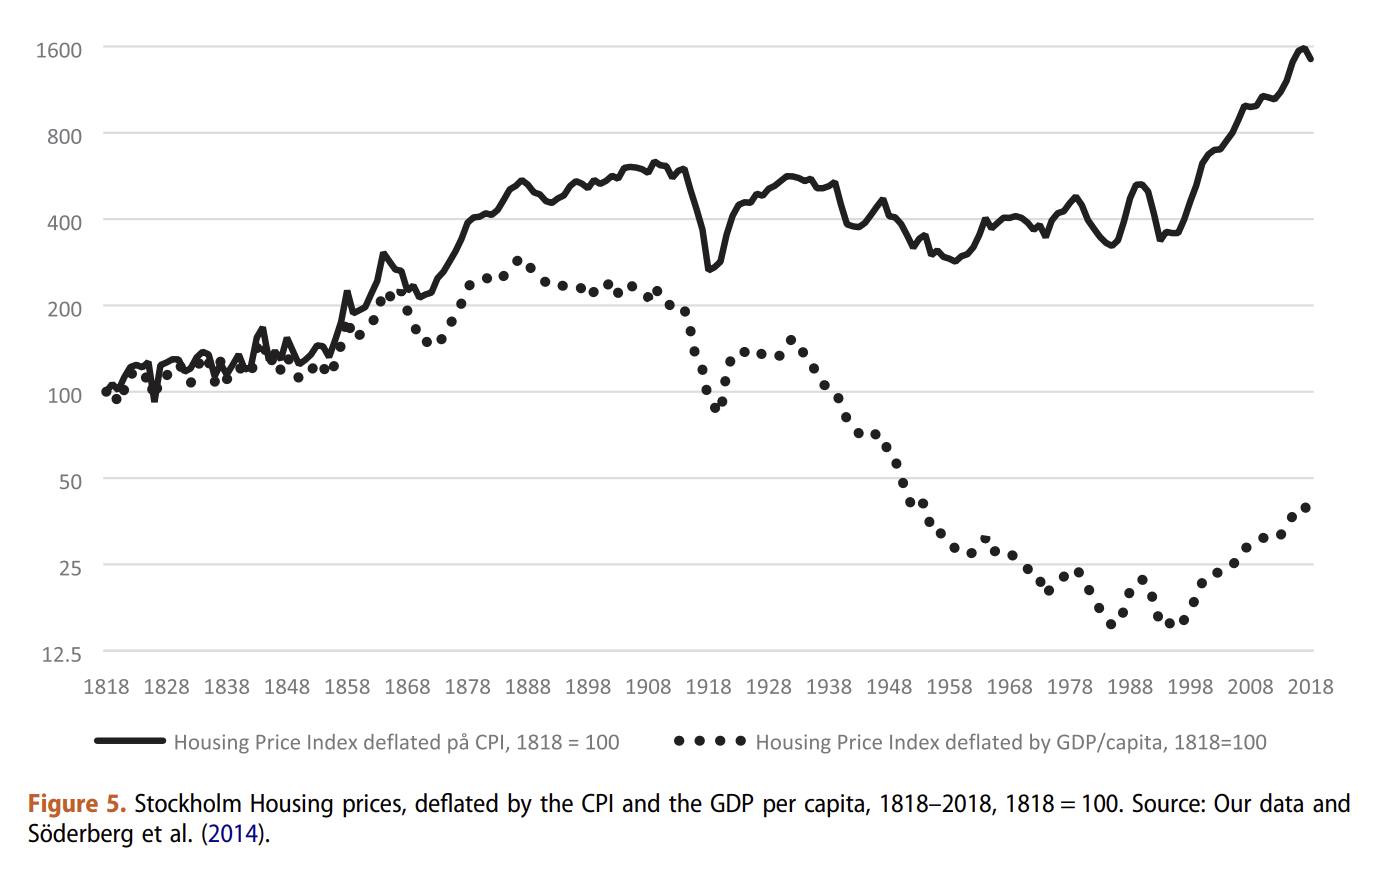
Den streckade linjen i figuren ovan visar hur ofta detta händer. Följande perioder var bostäder en bra investering:
1818 -- 1868
1870 -- 1875
1918 -- 1930
1995 -- 2022
Under övriga tidsperioder sedan 1818 har det varit en förlustaffär att låna för att köpa en bostad.
Politikerna som vill locka ungdomar att låna för att köpa bostad riskerar därför att skapa en skuldfälla. Genom att låna för att köpa bostaden kommer de ungas ekonomi att dräneras. Hur mycket de förlorar beror på skillnaden mellan låneräntan och värdeökningen. I snitt är den skillnaden minst 0,5 procentenheter, men för icke kreditvärdiga kunder kan räntemarginalen stiga drastiskt över tid.
Om avgiften för en bostadsrätt är lägre än för en hyresrätt kan ett lån ändå vara motiverat. Men dagens priser är ändå inte motiverade. En nybyggd tvåa som kostar fem miljoner kronor och där lånet uppgår till 95 procent av köpeskillingen renderar en månadsutgift på 20 000 kronor vid fem procents ränta.
Mellan 1930 och 1970 föll det reala värdet för bostäder oavbrutet. Större delen av en investering 1930 får därmed anses förlorad, eftersom alternativavkastningen hade varit den nominella räntan plus riskpremie. Samma utveckling måste man räkna med för en investering som görs i dag. Fem miljoner som avskrivs över 40 år innebär en ekonomisk belastning på 10 000 kronor varje månad. Detta kommer ovanpå räntekostnaden och månadsavgiften.
Även om 10 000 - på grund av inflationen - kommer att vara mindre belastande år 2060 än i dag illusterar detta att en investering i en bostadsrätt är ett enormt risktagande. Om en ungdom inte har rika föräldrar bör staten därför avråda från att investera i bostadsrätter - precis som myndigheterna avråder unga från att investera i Bitcoin för lånade pengar. Men om detta förslag blir verklighet uppmuntrar man tvärtom spekulativa investeringar, något som kan få förödande effekter för ungdomar som nappar på erbjudandet.
Kommentarer