Realräntan stiger
Har tidigare skrivit att den kommande krisen blir österrikisk. För mer detaljer om detta hänvisar jag till detta inlägg.
I centrum för den diskussionen står räntan. Om österrikarna med "ränta" menade realränta eller nominell ränta har alltid varit aningen oklart. När Hayek och Mises formulerade sina teorier var kroniskt inflation inte ett lika etablerat fenomen som det senare skulle bli.
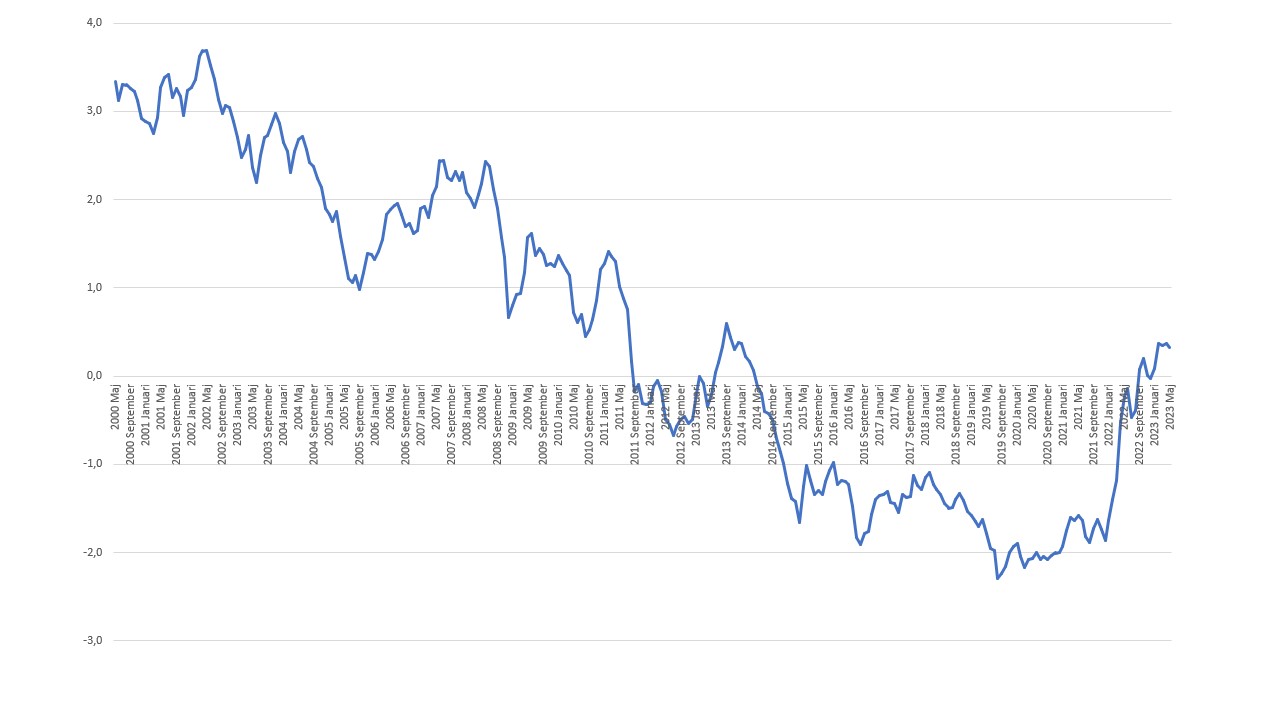
Men låt oss säga att den styrande variabeln är realräntan - alltså räntan minus inflationen. Om så är fallet kan vi konstatera att realräntan har tagit ett hopp från under noll till mellan ett och två procent. För inte så många år sedan låg förväntningarna på realräntan mycket lågt, vilket vi kan se på de trettioåriga svenska statsobligationerna. Framför allt har tioårsräntan sedan 2010 befunnit sig på nivåer som implicerar en förväntad realränta på minus en till två procent.
Figuren visar hur realräntan har utvecklats sedan år 2000. Realräntan har beräknats genom att jag dragit av Riksbankens inflationsmål från den tioåriga obligationsräntan. Skillnaden ger på ett ungefär den förväntade realräntan på medellång sikt.
Utvecklingen är anmärkningvärd. Under tio år har realräntan varit negativ - ett klart brott mot det normala. Förklaringen kan vara ett ovanligt högt globalt sparande, mätfel när det gället den verkliga inflationsnivån eller andra faktorer. Vi ska inte gå in på det närmare - bara konstatera att realräntan i princip har legat under noll sedan 2011 och i genomsnitt på minus en procent.
Vi har fått se företag uppstå som i grunden bygger på att realräntan ligger nära noll procent även framgent, SBB är ett sådant. Varför man skulle tro det är svårt att förstå. Det finns lite i ekonomisk teori som talar för att realräntan på längre sikt borde vara lägre än kanske en till två procent. Men så var det alltså. Riksbankens inflationsmål betraktades som heligt och man skulle till varje pris uppnå tvåprocentsmålet - även om detta skedde till priset av en extrem kreditexpansion och uppblåsta fastighetspriser.
Vi har också fått se en extrem försvagning av den svenska kronan. Försvagningen har skett kontinuerligt sedan 2014 och hänger samman med penningpolitiken. Kronan ligger i dag på 11,74 euro - den lägsta nivån någonsin. År 2014 kunde man få en euro för 8,70 kronor.
Utvecklingen har varit extrem och unik för Sverige. Och som om inte kronförsvagningen varit nog, vi har en kraftigt överhettad arbetsmarknad. Vakanserna är fler än någonsin och den öppna arbetslösheten närmast obefintligt - trots att vi under flera år haft en mycket stor invandring.
Riksbanken har nu höjt styrräntan till 3,5 procent. Inflationen ligger på 6,7 procent. Femåriga bostadsobligationer handlas till 3,9 procents ränta, vilket implicerar en boränta på minst 4,4 procent om bolåneinstituten ska få någon marginal.
Rörelsen från minus en procents realränta till två procent är måhända inte lika stor som under krisen på 1990-talet då realräntan gick från minus två procent till plus fem procent. Men å andra sidan har de låga nominella räntorna skapat en likviditet på bostadsmarknaden som drivit upp hushållens skuldsättning. Den låga nominella räntan har också tillåtit fastighetsbolagen att bygga imperier med skuldsatta bolag i flera nivåer. Med stor hävstång blir fallet högt när realräntan plötsligt börjar stiga.
För att sammanfatta. Sverige är på väg att köra in i en rejäl kris. Ännu har det inte gått upp för politikerna fullt hur illa det ser ut. De tycks tro att ekonomin ska plana ut och att allt kommer att bli som under det glada 2010-talet. Fast, nej. Så kommer det inte att bli.
Kommentarer