Produktivitetsparadoxen och makroekonomerna
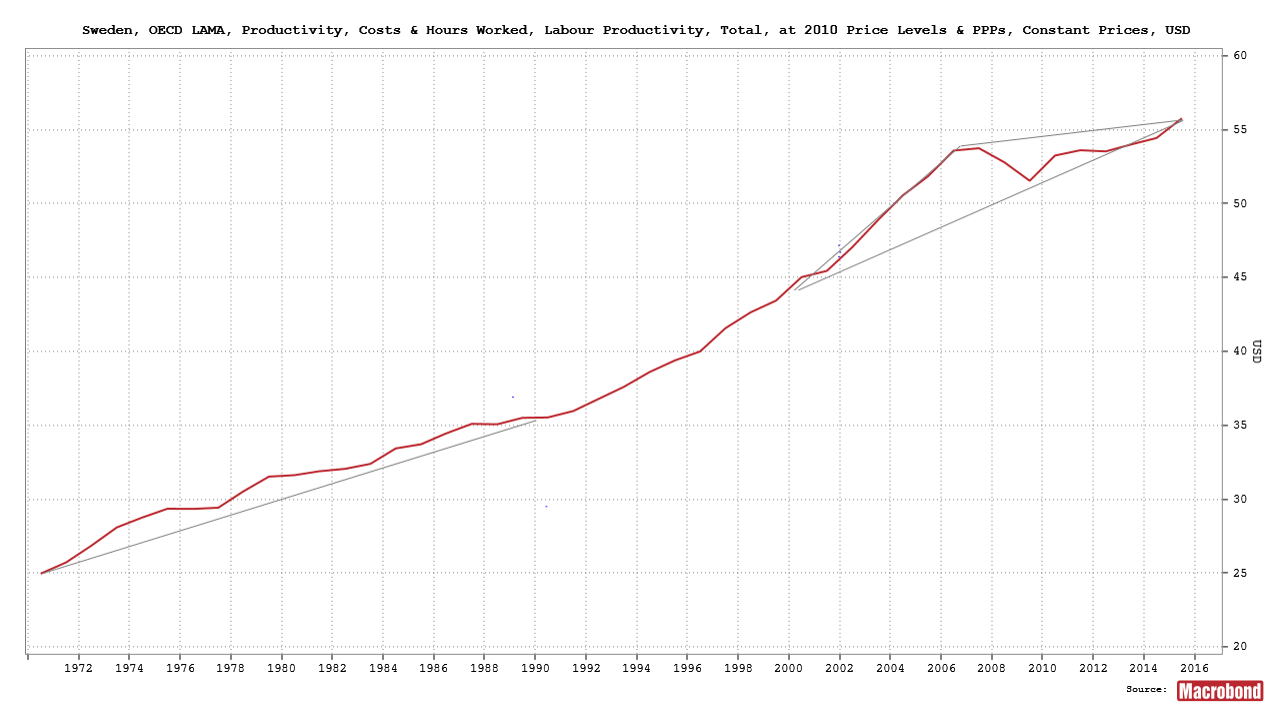
Arbetsproduktivitet är en av de variabler som utvecklas långsamt och stabilt. Figuren visar hur arbetsproduktiviteten har förändrats i Sverige mellan 1970 och 2016. Siffran avspeglar hur människors förmåga att tillföra värde till samhällsekonomin förändras över tid.
Som ni ser är utvecklingen ytterst stabil - närmast lagbunden. Så bör det också vara enligt traditionell makroekonomisk teori. Produktionen är en funktion av arbetskraft, kapital och teknisk utveckling. Det ligger i sakens natur att den tekniska utvecklingen inte tar snabba språng. Nationalekonomen Robert Solow formulerade den välbekanta Solowekvationen - där arbetskraft, kapital och kunskap tillsammans skapar välstånd.
Tillväxten varierar normalt betydligt mer än produktiviteten, eftersom arbetslösheten och antalet arbetade timmar fluktuerar i takt med konjunkturen. Perioden mellan 2004 och 2016 är dock ett undantag från principen om att den potentiella tillväxten är stabil. Uppenbarligen finns det någon faktor i ekonomin - förutom kapital, kunskap eller arbetade timmar - som har betydelse för ländernas välstånd. Elefanten i rummet är att gängse modeller för att förklara utvecklingen inte fungerar och att det inte finns någon alternativ modell.
Lämnar man den neoklassiska modellen för att i stället studera kapitalavkastningen i olika ekonomiska sektorer upphör den svaga produktivitetsutvecklingen efter 2008 att vara en gåta. Differensen mellan Return on equity (ROE) och Cost of capital (COE) följer ett tydligt mönster, enligt data från OECD. De branscher som har låg avkastning i dag är branscher som hade hög avkastning under perioden 2000-2005. Det handlar om råvaror, energi, kapitalvaror, samt mjukvara och mjukvarutjänster. Dessa branscher har en sak gemensam - långa investeringscykler.
Puckeln i diagrammet kan inte förklaras med neoklassisk teori - vi måste ner på branschnivå för att förstå vad som händer. Viktiga sektorer har fastnat i ett strukturellt zombietillstånd, där företagen producerar enbart för att kunna betala av på sina lån. Företagen är fysiskt oförmögna att ta risk, då de saknar det kapital som krävs för risktagande.
I den mån det finns något policyrecept för att lösa problemet - och jag är osäker på om det gör det då detta är ett globalt problem - handlar det om att förändra beskattningen av eget kapital i förhållande till lånat kapital. Med högre beskattning av lånat kapital skjuter man de ineffektiva företagen och bankerna över stupet och deras hädanfärd skapar utrymme för livskraftiga nya företag. Lösningen är kreativ destruktion.
Personligen tror jag att vi redan är för sent ute. Den globala strukturomvandlingen har redan börjat och branscherna med lång placeringshorizont kommer sakta men säkert att återhämta sig. Det världen har förlorat på passiviteten kan vi tyvärr inte ta igen, men vi kan förbättra flexibiliteten och förmågan att hantera framtida kriser. Vår egen regering gör intressant nog precis tvärtom - man gör det mindre lönsamt att använda eget kapital genom att höja skatten på utdelning.
Det viktigaste är dock inte vad Löfven hittar på, utan vad Donald Trump gör för att förändra företagsbeskattningen i USA. Intressant nog föreslår Trump en begränsning av utdelningsskatten till 20 procent (jo, vår regering ska höja samma skatt från 20 till 25 procent). Han vill också sänka bolagsskatten till 15 procent (vår bolagsskatt ligger för närvarande på 20 procent).
Allt väl, men detta är inte de enda skattesänkningar som den blivande presidenten föreslagit. Så det återstår att se om just dessa genomförs. Bortsett från denna brasklapp vore det väldigt bra om USA genomförde skattesänkningarna på företagande. Vi får hoppas att dessa förslag får prioritet, för de skulle ha en avgörande betydelse för viljan till risktagande i det amerikanska näringslivet.
Det finns givetvis en rad stolligheter som förknippas med den nya presidenten - bland annat protektionism och isolationism. Men till skillnad från den svenska regeringen tycks Trump i alla fall sätta värde på företagen och företagandet i landet. Med lite tur lanserar han de här skattesänkningarna i en tid då USA och resten av världen är i akut behov av draghjälp.
Kommentarer