Nyckeln för att förstå finanskrisen
För den som inte upplevt 1990-talskrisen ter sig mycket av det som händer i dag obegripligt. Dagens Industri skriver om övervärderade fastighetsbolag och att pensionsbolaget Alecta kan ha förlorat 36 miljarder på sina investeringar i fastighetsbolaget Heimstaden. Amerikanska finansbolag blankar svenska fastighetsbolag, samtidigt som alla inblandade förnekar att det skulle föreligga några problem. Framför allt har bankerna inga problem, men det anses ändå väldigt viktigt att Riksbanken omedelbart sänker sin styrränta. Argumentet är att inflationen håller på att gå ner - trots att arbetsmarknaden är överhettad och varslen få. Arbetsförmedlingen skriver så sent som den 13 april:
"Konjunkturnedgången har ännu inte påverkat arbetslösheten i stort och det finns fortfarande ett stort behov av arbetskraft med efterfrågade kompetenser, säger Marcus Löwing, analytiker på Arbetsförmedlingen. Sedan oktober har antalet varsel legat på en stabil men något högre nivå jämfört med tidigare år. Närmare 4 700 personer varslades om uppsägning i mars, framför allt inom tillverkning och handel."
Jag tror att nyckeln till att förstå den kommande finanskrisen är Nyckeln. Alltså finansbolaget Nyckeln AB, som satte igång den förra fastighetskrisen. Läget 1990 är på många sätt likt läget 2023, men det finns viktiga skillnader också.
Den kanske viktigaste skillnaden är att kronan flyter. År 1990 var den knuten mot en valutakorg och sedermera knöts den mot den blivande euron - som då benämndes "ECU".
De flesta kommer säkert ihåg kronförsvaret, när Riksbanken i ett desperat försök att försvara kronans växelkurs höjde den så kallade marginalräntan till 500 procent och i praktiken stoppade all utlåning. Den rörliga räntan nådde nivåer strax under 20 procent.
Jag var då blivande forskarstuderande på Högskolan i Karlstad och en av få som tyckte att kronan skulle släppas fri. Får erkänna att jag nog hade förläst mig lite på den nyliberale gurun Milton Friedmans skrifter, men inte desto mindre hade jag rätt. Att försöka rädda kronan var ett kollektivt vansinne som i stort sett alla politiker och ekonomer ställde upp på.
I dag tror många att det var kronförsvaret som stjälpte svensk ekonomi. Så var det dock inte. Officiellt dateras inledningen av 90-talskrisen till den 24 september 1990, alltså långt innan den tidpunkt då allmänheten började uppfatta krisen som en kris. Det var datumet då finansbolaget Nyckeln ställde in sina betalningar. Lånen uppgick till tre miljarder - även i dagens penningvärde en ganska blygsam summa i dessa sammanhang. Effekterna av betalningsinställelsen skulle dock bli dramatiska. Det skulle sluta med en konkursad bank (Götabanken) som fick tas över av Riksgälden och att en svensk storbank - Nordbanken - måste tas över av staten. Från den tiden minns vi också den glada visan "låna hos oss" som producerades av Götabanken.
Hur såg då det ekonomiska läget ut när Nyckeln gick under? I dag tror många att den kommande krisen kommer att börja med att hushållen drar in på sin konsumtion och att företagen därför tvingas varsla personal. Sedan kommer Riksbanken att tvingas sänka räntan till noll procent - precis som förra gången - för att rädda svensk ekonomi. Åsså lever vi vidare i ytterligare tio år med stigande fastighetspriser och ökad skuldsättning.
Men det är inte riktigt så det går till när en finansbubbla spricker. Det var heller inte så det gick till när finansbubblan i USA sprack 2008. I USA fick finanskrisen stora reala konsekvenser - med fallande fastighetspriser. I Sverige blev det bara en krusning på ytan - en efterfrågechock som kunde pareras med ökad likviditet och nollränta. Det största problemet var att våra banker var beroende av kredit från finanssektorn i USA.
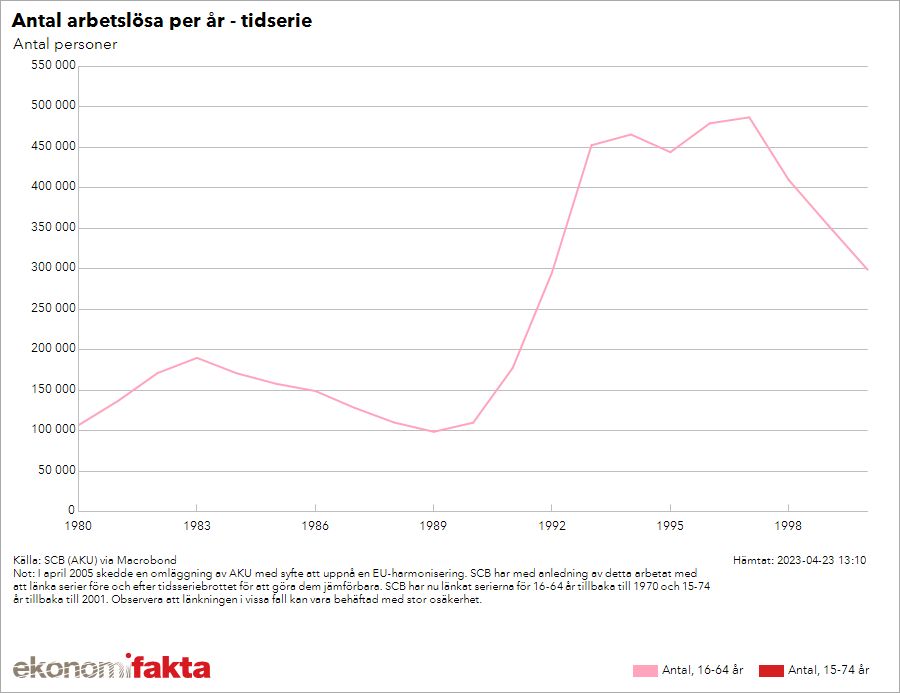
Bilden från Ekonomifakta ovan visar hur arbetslösheten utvecklades i samband med nittiotalskrisen. När Nyckeln gick under var arbetslösheten låg. Det var ungefär som i dag - med en överhettad arbetsmarknad och hög inflation. Möjligen kunde man se något ökade varsel, men alls inte i nivå med det som hände senare.
År 1992 var arbetslösheten uppe på 450 000 människor. Detta från ett utgångsläge där arbetslösheten länge legat på låg nivå. Marginalräntan - den tidens styrränta - hade sedan 1988 legat omkring tio procent. Det var först i februari 1993 - efter att kronan fallit och marknaderna börjat få förtroende för den svenska centralbankens räntepolitik - som marginalräntan gick strax under tio procent. Riksbanken gjordes självständig från staten, vilket etablerade förtroendet och det ledde till successivt sänkta räntor. När dagens styrränta infördes 1998 kunde den sättas på 4,35 procent - oerhört lågt med den tidens mått mätt.
För att återkomma till vad vi kan lära av 90-talskrisen. Vi vet från den tiden att arbetslöshet är ett trögt fenomen. Även i ett så dramatiskt förlopp som fastighetskraschen 1990 tar det två år innan arbetslösheten når sitt maximum. Och det tar åtta år innan räntan har "normaliserats". Det går säkert snabbare i dag i och med att vi redan har en oberoende centralbank, men inte nödvändigtvis snabbt.
Men allra viktigast - det som händer först i ett finanskrisförlopp är att högbelånade företag går under. Kanariefågeln i kolgruvan är företagen med hög hävstång, som SBB, Heimstaden och Oscar Properties. Där är där vi kommer att se de första sprickorna, inte på arbetsmarknaden.
En annan viktig lärdom är att ett finanskrisförlopp därför inte kan hanteras genom räntesänkningar. Eftersom den reala ekonomin inte är källan till problemen är det heller inte där som lösningen finns. Man kan diskutera hur snabbt Riksbanken bör höja sin styrränta, men mycket talar för att den måste höjas snabbare än de flesta tror. Taylorregeln pekar på att styrräntan bör höjas med mellan 50 och 150 procent av inflationens avvikelse från centralbankens inflationsmål. Om arbetsmarknaden dessutom är överhettad kan styrräntan behöva höjas ytterligare.
I dag skulle det betyda en styrränta på tio procent, alltså ungefär där styrräntan låg under hela 90-talskrisen. I februari 1991 låg inflationen på 12,5 procent. I november hade man med hjälp av 500 procents marginalränta fått ner den till en procent. Men så fort kronans växelkurs släpptes gjorde den importerade inflationen att prisökningarna i januari 1993 åter steg till fem procent - en nivå den låg kvar på under hela 1993. Men redan 1994 var inflationen nere på två procent - och den har sedan dess i princip legat kvar där. Dock som sagt till priset av en mycket hög styrränta. En intressant detalj är för övrigt att styrräntan under 1990-talet aldrig sänktes under 2,9 procent - trots att inflationen tidvis låg på noll procent.
Utgångsläget 2023 liknar i stora delar utgångsläget 1990. En viktig skillnad är att vi inte har någon fast växelkurs. Vi har också en oberoende centralbank i dag.
Frågan vi bör ställa oss är därför - kan vi hantera dagens inflation på åtta procent med en styrränta på tre procent, när samma inflation 1993, och dessutom i en lågkonjunktur, krävde en marginalränta på tio procent?
Det finns ingen formel där man kan sätta in parametrar som inflation, tillväxt och arbetslöshet och få ut det sanna värdet på styrräntan. Men kombinerar vi en inflation på åtta procent med en ränta på tre procent över längre tid har vi en negativ realränta på fem procent. Det implicerar en oerhört expansiv penningpolitik.
Därför är det absolut ingen självklarhet att en styrränta på tre, fyra eller ens fem procent kommer att bringa ner inflationen till inflationsmålet. Däremot kan vi vara hyfsat säkra på att en styrränta på sju eller åtta procent relativt snabbt kommer att orsaka en finanskris - om vi nu inte har en sådan på ingång i vilket fall som helst.
Det som talar för en låg styrränta är att vi har stabila institutioner som Riksbanken och budgetramverket. Det som talar emot en låg styrränta är att centralbanker i allmänhet sätter en högre styrränta när inflationen är åtta procent, samt att arbetsmarknaden är överhettad och kronan svag.
En ekonomisk kris i Sverige skulle heller inte omedelbart lösa problemet med inflationen. Om förtroendet för svensk ekonomi försvagas kommer även kronan att göra det - och då får vi importerad inflation. Det är troligt att vi inte behöver sätta styrräntan lika högt som vi behövde 1993 - alltså på tio procent - men det är lika osannolikt att inflationen kan hanteras utan att vi höjer styrräntan betydligt över dagens tre procent. Till vilken nivå är svårt att säga, eftersom det beror på hur vi själva reagerar på styrräntehöjningen. Men att vi för vårt eget bästa snarast bör minska konsumtionen en aning står nog ändå klart.
Kommentarer