Nej, REA lär inte lösa problemet
Henrik Mitelman skriver i DI: "Inflationen är snart ett minne blott och redan nästa år kommer räntesänkningar". Jag låter honom stå som representant för en syn som är ganska vanlig - att det inte går att höja räntorna betydligt, utan att det orsakar en konjunkturnedgång.
Historien talar dock emot detta synsätt. Låt oss till att börja med konstatera att den utbudschock som världen lever med i dag är lika allvarlig som 1970-talets oljekris. Men det är ännu så länge priser på varor och tjänster som har stigit i Sverige. Lönerna ligger i allt väsentligt kvar på samma nivåer - något som i sin tur leder till brist på arbetskraft.
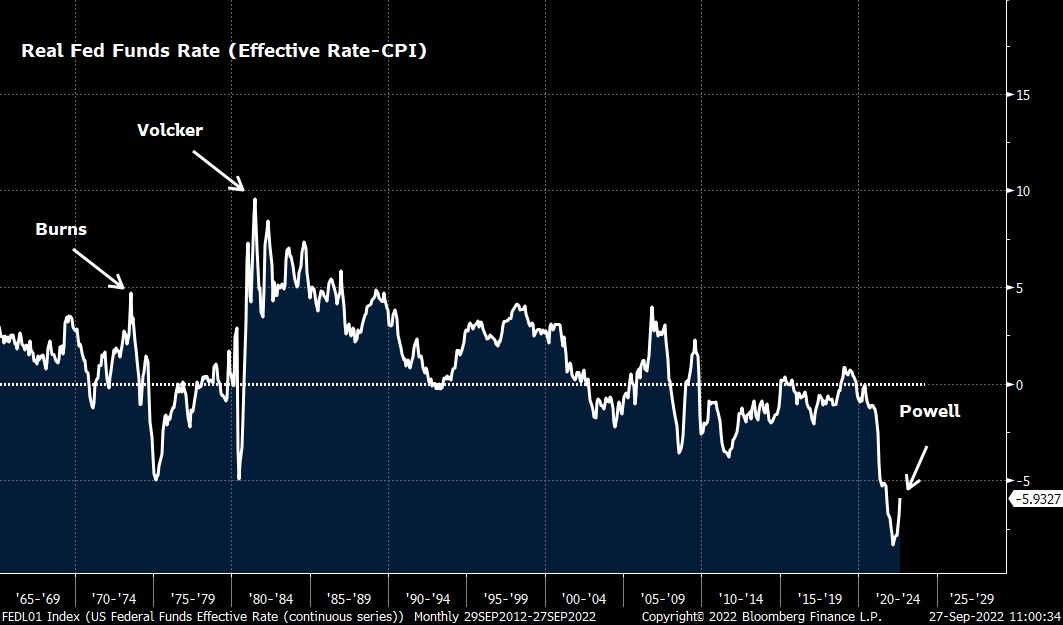
Processen när ett land backar ur en kostnadskris ser helt enkelt inte ut som Mitelman föreställer sig. När världen småningom kunde lägga oljekrisen bakom sig var det efter många år av lågkonjunktur och höga räntor. Den amerikanska centralbankschefen Paul Volcker hade då under flera år lagt styrräntan två procent högre än inflationen. Realräntan uppgick till drygt två procent under nära ett decennium.
Den strama penningpolitiken skapade efterhand det förtroende som centralbankerna ännu så länge åtnjuter. Men ännu så länge finns inte spår av Volckers aggressivitet under 1980-talet. Realräntan är alltjämt negativ i de flesta länder.
En utbudschock höjer i sig priserna. Om politikerna sedan svarar med att stimulera ekonomin för att mildra effekterna kommer priserna att öka ytterligare. Och om förtroendet för ekonomin och centralbankens oberoende skadas kommer valutakursförändringar leda till att ytterligare prisökningar importeras.
Storbritannien är ett utmärkt exempel på detta. När regeringen nyligen valde att presentera ett stimulanspaket blev effekten stigande räntor. Räntan på femåriga statsobligationer ligger för närvarande på 4,37 procent. Marknaden neutraliserar därmed politikernas försök att stimulera ekonomin.
Det är helt enligt ekonomisk teori. Om arbetsmarknaden är överhettad kan finanspolitiska stimulanser inte ytterligare öka BNP. Problemet som politikerna försöker lösa är att priserna är höga. Detta problem har inget med bristande efterfrågan att göra, utan beror på att för mycket pengar söker för lite varor och tjänster.
Det politikerna däremot åstadkommer är att inhibera den naturliga anpassningsprocess som skulle ha skett om stimulansåtgärderna inte vidtagits. Stimulanserna tvingar fram en uppjustering av lönenivåerna, något som riskerar att göra inflationen permanent.
Att energipriserna en dag kommer att sjunka är inget argument för att i dag stimulera ekonomin ytterligare. Att arbetsmarknaden är stark trots stigande priser tyder nämligen på att alltför mycket pengar jagar alltför lite arbetskraft. Om åtgärder vidtas som ytterligare höjer prisnivån kommer lönerna efter hand att behöva justeras uppåt. Det var därför Paul Volcker tvingades låta styrräntan ligga över inflationsnivån i nära ett decennium.
Tesen att dagens problem löser sig själva om centralbanken avstår från att höja räntan tror jag bygger på en felaktig problemanalys. Hade det handlat om en extern efterfrågechock skulle Mitelmans tes varit korrekt. Men dagens problem beror inte på att efterfrågan är för liten eller att arbetsmarknaden är svag.
Priserna är höga därför att ekonomin på permanent basis tappat förmågan att producera varor och tjänster till lika låg kostnad som tidigare. En utbudschock är något fundamentalt annorlunda än en efterfrågechock. Att så många tror att problemen löser sig bara Riksbanken avstår från räntehöjningar beror på att de tror att dagens kris är en efterfrågekris - likt krisen 2008. Men så är som sagt inte fallet, vilket britterna redan fått erfara.
Kommentarer