Mises och Minsky - på väg mot en ny makroteori
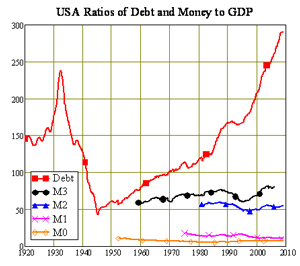
Finanskrisen gjorde det uppenbart att traditionell makroekonomisk teori har väldigt lite att säga om de stora skeendena i den ekonomiska utvecklingen. Med stora skeenden syftar jag på händelser som den stora depressionen 1931-34 och den ekonomiska nedgång som drabbat USA i spåren av finanskrisen. Hur förklarar man uppbyggnaden av stora skuldberg över tid och varför ter sig centralbankernas penningpolitiska operationer som närmast verkningslösa - åtminstone på kort sikt?
Två ekonomer som närmat sig dessa frågor är Ludwig von Mises och Hyman Minsky. Mises tillhör den österrikiska skolan och Minsky tillhör en skola som brukar kallas post-Keynesiansk. Minsky är vänster och Mises är höger. Faktum är att de både ekonomerna nog står så långt ifrån varandra politiskt som över huvud taget är möjligt.
Mises menar att penningväsendet bör privatiseras, centralbankerna avvecklas och guldmyntfoten (eller motsvarande) återinföras. Detta eftersom centralbankernas agerande tenderar att höja den generella risknivån och destabilisera ekonomin. Minsky anser att marknadsekonomin lider av en inneboende instabilitet och att kreditexpansionen därför på något sätt måste kontrolleras.
Man skulle kunna tro att ekonomerna har föga eller intet gemensamt. Fast i verkligheten står de varandra betydligt närmare än de står huvudfåran av ekonomer som dominerar dagens forskning. Dagens studenter får i de flesta fall inte lära sig något om dessa alternativa sätt att beskriva den ekonomiska verkligheten. Varken Mises eller Minsky tillhör det dominerande neoklassiska paradigmet.
Hur skiljer sig då Minskys teorier från huvudfåran? I traditionell makroteori har penningmängden en central betydelse. Det finns fler mått på penningmängd, M0, M1, M2 och det bredare M3. Den grundläggande tanken, allt sedan Milton Friedman, är att penningmängden på sikt bestämmer den allmänna prisnivån och att sedelpressarnas hastighet avgör inflationstakten.
Fundamentalt i neoklassisk teori är att centralbanken kan styra den ekonomiska utvecklingen genom att bestämma penningmängdens ökningstakt. Men eftersom penningmängden empiriskt sett visat sig vara allt annat än styrbar väljer de flesta centralbanker att använda andra instrument, framför allt den så kallade styrräntan.
Minsky ifrågasatte dock själva tanken om att centralbanken kan styra kreditexpansionen i ett samhälle. Han menade att det är som att påstå att svansen viftar på hunden. I själva verket, enligt Minsky, är det marknaden som skjuter centralbanken framför sig. Den privata skulduppbyggnaden i samhället sker delvis utanför centralbankens kontroll, vilket senare forskning också visat. Centralbanken agerar inte - den reagerar.
Det som nu händer i USA tycks ge stöd åt Minskys teorier. Federal Reserve har mångdubblat tillgången till krediter, utan att ekonomin för den sakens skull rör sig framåt. De amerikanska hushållen minskar tvärtom sin skuldexponering i hög takt.
Ludwig von Mises tänkte sig att den långsiktiga räntenivån avgör vilka investeringar som är lönsamma. Om räntan är två procent är det billigt att låna och betydligt fler investeringar kan uppnå lönsamhet än om räntan exempelvis är fyra procent. En låg ränta innebär alltså en större kapitalstock och högre genomsnittlig produktivitet. Har man råd att vänta på att konsumera finns det bättre förutsättningar för att planera produktionen på ett sätt som maximerar utfallet.
I själva verket är mängden kapital i arbete och mängden utestående lån två sidor av samma mynt. Ett lån, åtminstone ett lån som finansierar produktiva investeringar, motsvaras ju av en investering. Investeringen kan exempelvis vara en maskin eller halvfabrikat som är på väg att bli färdiga varor.
Den österrikiska definitionen av kapital skiljer sig dock något från den neoklassiska, i och med att all uppskjuten konsumtion betraktas som en investering. Med detta sätt att se saken bli investeringarnas andel av den totala ekonomin betydligt större än i traditionell neoklassisk teori.
Diagrammet till höger är hämtat från Steve Keen´s blogg "Debt deflation" och visar hur kvoten mellan privata skulder och BNP har utvecklats de senaste hundra åren. Jag tror inte man ska tolka det som att det finns en given "normal" skuldnivå som ger balans, men visst gör den kraftiga ökningen de senaste åren att man funderar? är det bara tekniska faktorer som förklarar utvecklingen, eller är vi månne på väg mot en ny världsdepression? Och vad kan centralbankerna i så fall göra?
Mises.org Minsky FT Flute SK DN1 DN2 SvD1 SvD2 E24a E24b VA GP Ex Av
Kommentarer