Let the real överbryggningspolitik step forward
Det mest anmärkningsvärda med vårbudgeten är nog att den i egentlig mening inte är en krisbudget. Det finns en god marginal till utgiftstaken, det strukturella överskottet i de offentliga finanserna uppgår till mer än en procent de kommande åren och inga nedskärningar är aktuella. Dessutom finns utrymme för extra resurser till kommuner och landsting.
Ett bra indirekt mått på hur den ekonomiska krisen drabbar hushållen är utvecklingen av detaljhandeln. Sloped Curve konstaterar att svensk detaljhandel endast har påverkats i liten utsträckning. Man kan jämföra med utvecklingen för detaljhandeln i USA, där fallet uppgår till närmare tio procent.
Samtidigt faller BNP relativt mycket i Sverige, lika mycket som i USA, vilket kan tyckas paradoxalt. Men som Sloped Curve konstaterar säger BNP-utvecklingen inte så mycket om hur hushållen uppfattar krisen.
"Enligt mig säger detaljhandelsstatistiken mer än BNP-statistiken om hur hårt drabbade Sverige respektive USA är av denna kris, i varje fall i det korta perspektivet. Ett land som får se hushållens konsumtion falla snabbare än omvärldens, kommer allt annat lika att få se import som faller snabbare än exporten, vilket begränsar BNP-fallet. Ett land som däremot får se sin inhemska konsumtion utvecklas väl, kommer att få se sin export falla snabbare än importen, vilken är negativt för den inhemska produktionen."
Y=C+I+G+X-M är den klassiska ekvationen som beskriver jämvikten mellan planerade utgifter och faktiska utgifter. Kronförsvagningen medför att värdet av importen initialt ökar, samtidigt som minskad efterfrågan på svenska varor i omvärden (på grund av finanskrisen) leder till minskad export.
Om X minskar, medan M är konstant, kommer nationalinkomsten att sjunka. Men om hushållen är framåtblickande kommer dessa att upprätthålla sin konsumtionsnivå (permanenta inkomsthypotesen). På längre sikt kommer kronförsvagningen dock att leda till förändrade konsumtionsmönster, såväl i Sverige som i utlandet.
Andra länder kommer att köpa mer svenska varor, som blir billigare på grund av den svaga kronan, vilket leder till högre export. Samtidigt kommer svenskar att konsumera mer av inhemska produkter, vilket leder till lägre import.
Om Rickardiansk ekvivalens råder kan hushållen överbrygga fallet i exportefterfrågan och bibehålla sin konsumtionsnivå, alternativt anpassa denna till ett nytt långsiktigt jämviktsläge för växelkursen. Mycket talar därför för att vi inte bör ta fallet av BNP så allvarligt. Däremot bör vi börja oroa oss om detaljhandeln och den privata konsumtionen tappar mark.
Detta är också den stora skillnaden mellan krisen 1992-1994 och dagens finanskris. De höga räntorna som krävdes för att försvara kronan sänkte då hushåll och företag i snabb takt. Fallande konsumtion och investeringar var källan till krisen. I dagens kris har ett antal företag förvisso gått under, men hushållens disponibla inkomst är trots det relativt oförändrad.
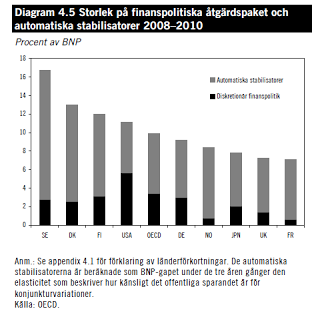
En viktig förklaring är jobbavdraget och de i övrigt expansiva åtgärder som har vidtagits av regeringen. Som framgår av figuren från vårpropositionen för Sverige en betydligt mer expansiv politik än genomsnittet för OECD. En annan viktig förklaring är förstås att vi numera har rörlig växelkurs och att räntan därför inte behöver höjas.
På 70-talet försökte Sverige bedriva överbryggningspolitik med hjälp av höga löneavtal och expansiv finanspolitik. Det slutade med katastrof. I dag talas det därför mindre om överbryggningspolitik.
Det ironiska är dock att ett antal samverkande faktorer kan leda till att Sverige, som ett av få länder, faktiskt lyckas överbrygga den här lågkonjunkturen ganska hyfsat.
Kommentarer