Lawrence H White och asymmetrisk penningpolitik
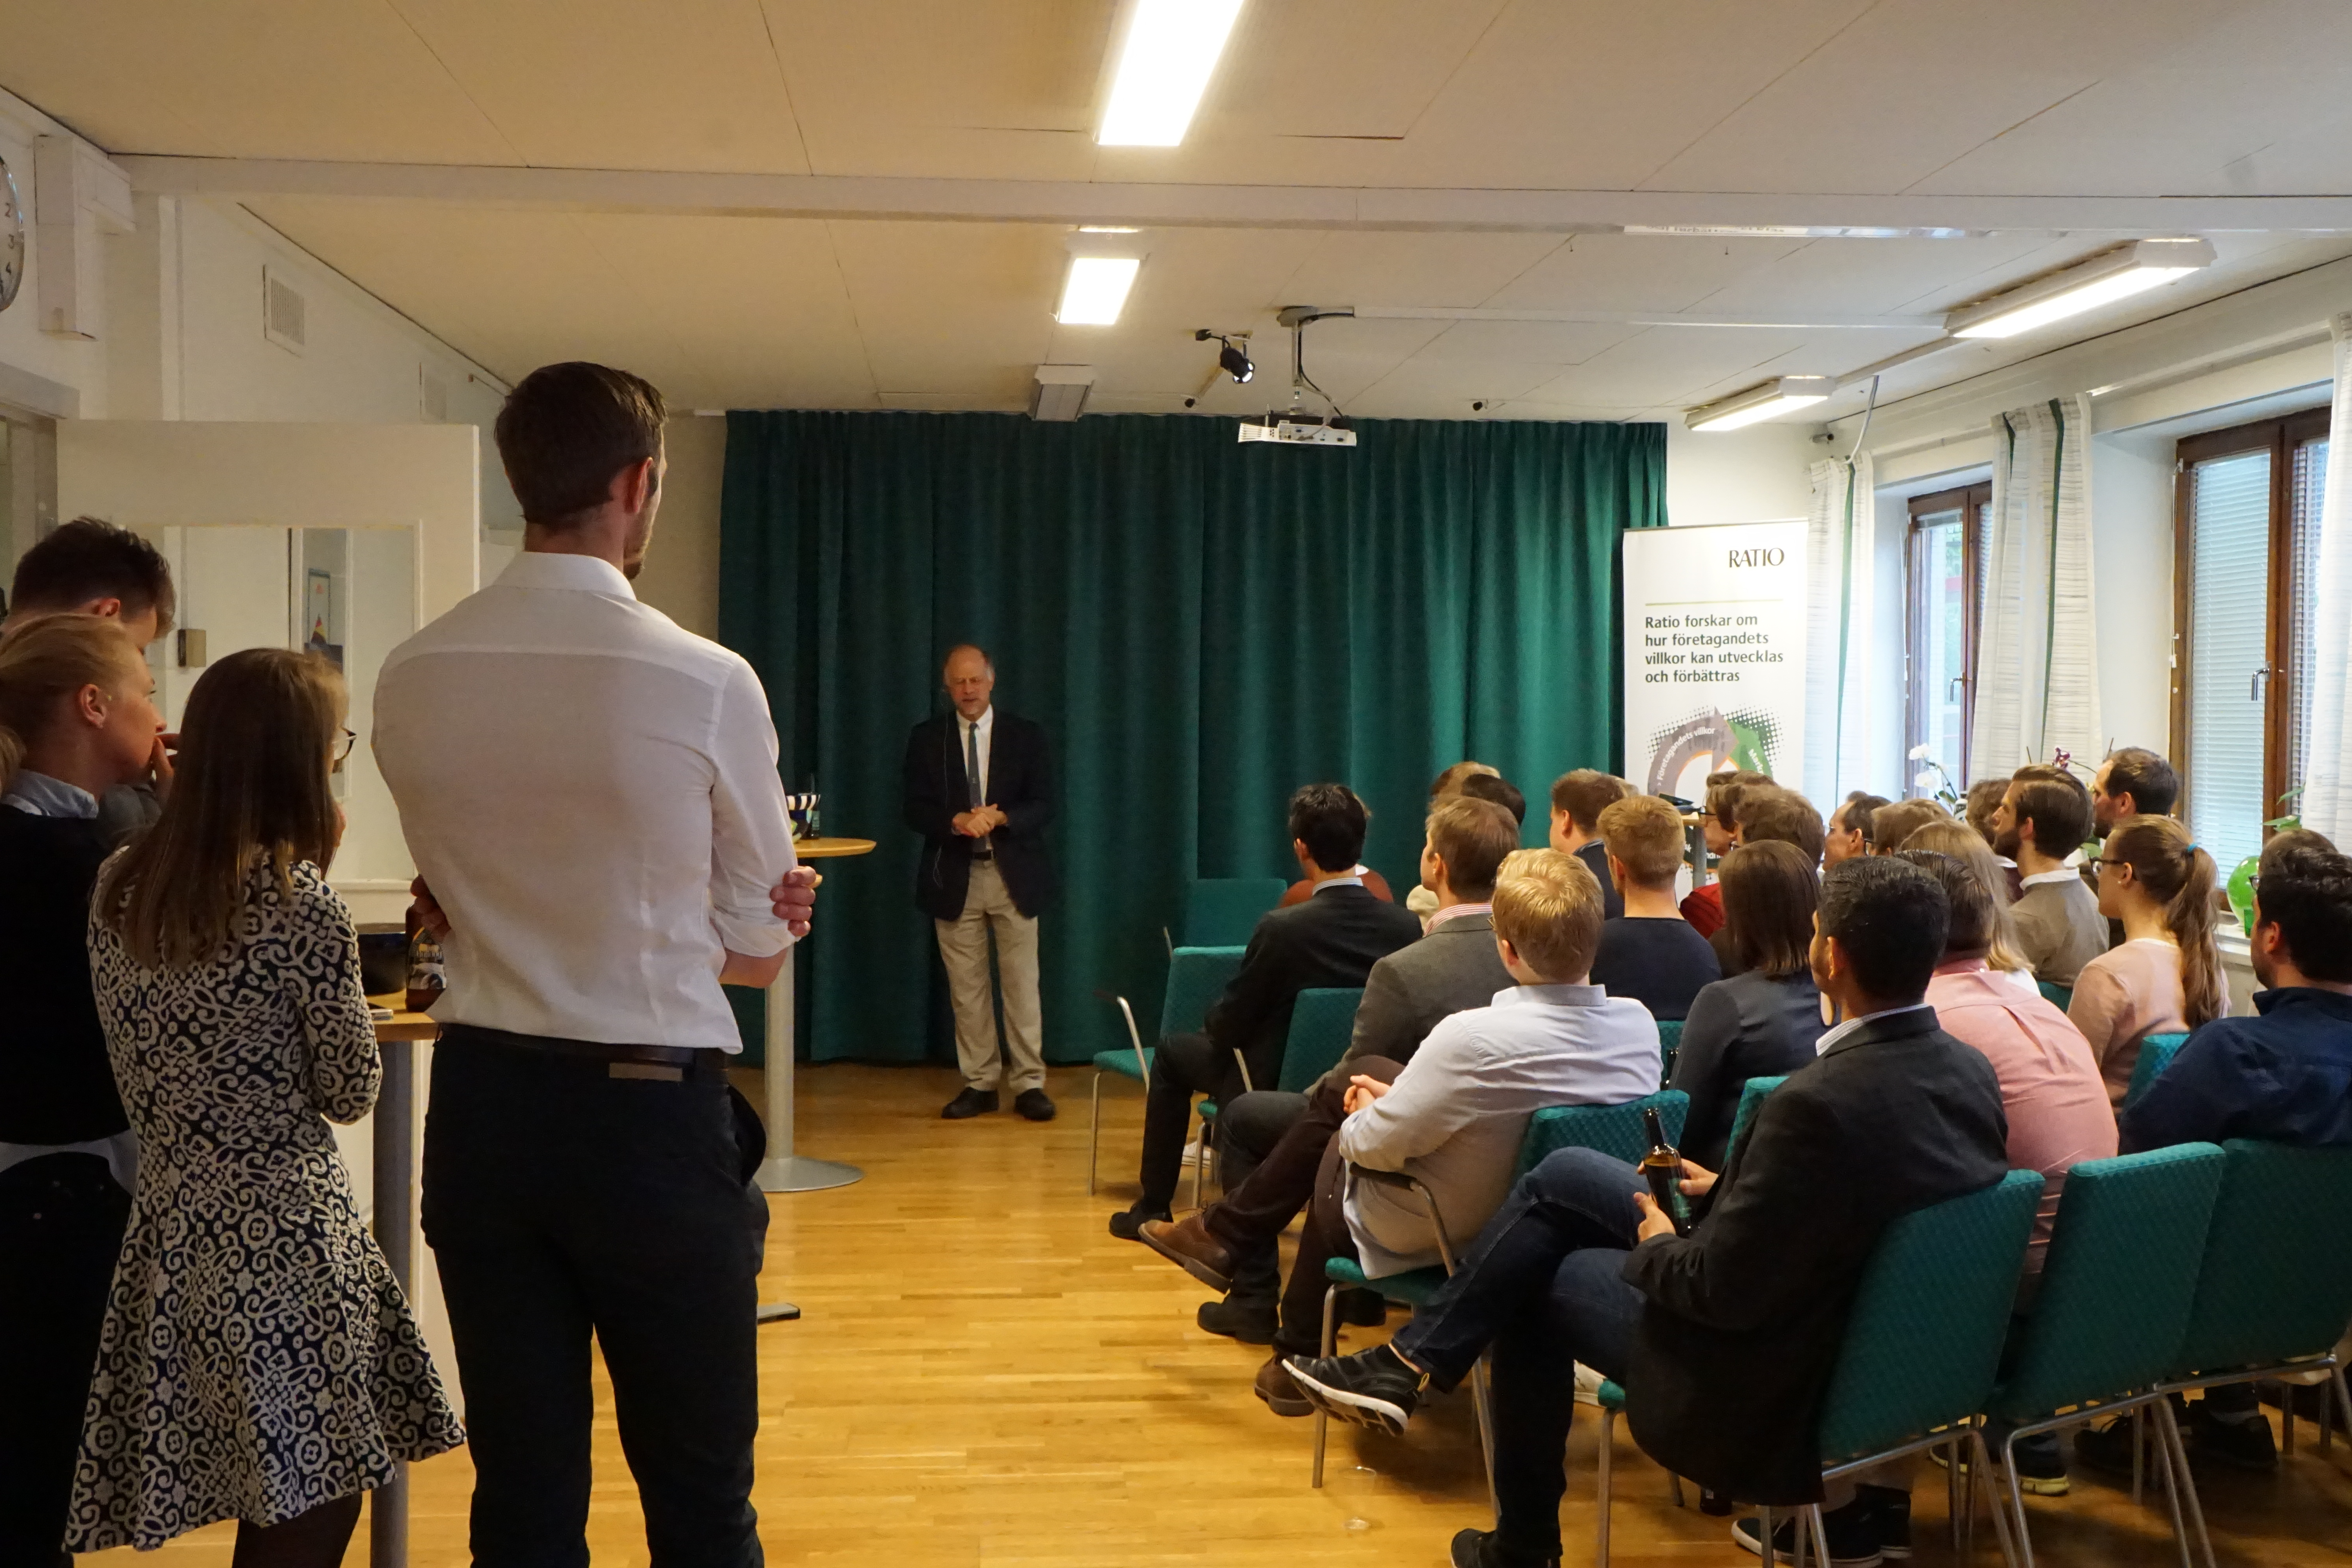
Lyssnade till Lawrence H White på Ratio i kväll, vilket gav anledning till lite penningpolitiska funderingar. En fråga som jag tycker är intressant är hur man ska undvika de asymmetriska effekterna av dagens penningpolitik. För som bekant påverkar en penningpolitisk expansion som sker via bankerna vissa tillgångspriser mer än andra. Denna effekt ignoreras i stor utsträckning i klassisk teori, men är desto viktigare i den österrikiska konjunkturcykelteorin.
Insikten om att nollräntepolitiken riskerar att skapa tillgångsbubblor har dock spridit sig sedan detta de facto inträffade 2008. Innan dess trodde de flesta ekonomer att penningpolitiken hade i stort sett symmetriska effekter. Men bolånebubblan och finanskraschen tog oss ur villfarelsen att dagens penningpolitik är neutral. Uppvaknandet blev brutalt och teorier av Ludwig von Mises och Hyman Minsky, där skuldsättning och krediter har en mer framträdande roll, har kommit i ropet.
Sedan 2008 har centralbankerna inte heller lyckats återställa inflationen till det officiella målet. I Sverige är räntan rekordlåga -0,75 procent och lite tyder på att räntesänkningar till ännu större negativa tal skulle göra susen. Det behövs något annat sätt att få ut köpkraften i ekonomin.
Helikopterpengar börjar därför föras fram som ett alternativt sätt att expandera penningmängden, givet att dagens penningpolitik visat sig snedvrida relativpriserna. Tanken om helikopterpengar var ursprungligen ekonomen Milton Friedmans tankeexperiment för att illustrera hur nya pengar tillförs ekonomin. Men ironiskt nog verkar han på just denna punkt haft fel - penningmängdsexpansionen är inte neutral när den sker via bankväsendet.
Ett alternativt och neutralt sätt att bedriva helikopterpenningpolitik vore därför att sätta in pengar direkt på enskilda medborgares skattekonton. Det kluriga med detta är att det kan vara svårt att veta hur mycket som bör sättas in. Är fyra procent av BNP en lämplig summa om man vill åstadkomma två procents inflation, givet dagens ränta på -0,75 procent?
Men det som slår mig är att det går precis lika bra att göra tvärtom. Det går att sätta styrräntan till den nivå som denna långsiktigt bör ligga på - alltså fyra procent vid ett inflationsmål på två procent och en tillväxt på två procent - och i stället låta mängden helikopterpengar styras av den observerade inflationen. Om inflationen understiger två procent ökar man mängden helikopterpengar och om inflationen ligger över två procent minskar man den. Enklare än den nuvarande Taylorregeln. Hushållen får därmed en årlig skatteåterbäring som är anpassad för att inflationen ska hamna på två procent, givet att styrräntan ligger på fyra procent.
Var kommer då pengarna ifrån, frågar ni er kanske? Och det är här man måste tänka om. Pengarna måste skapas av Riksbanken i stället för av affärsbankerna. Pengarna skapas i samma ögonblick som de sätts in på skattekontot - precis som affärsbankerna skapar nya pengar när de beviljar ett lån. Det enda som begränsar oss från att göra sålunda är att processen traditionellt gått till på ett helt annat sätt och att vi i så fall måste ändra rutinerna för bokföring av intäkter och kostnader i statens budget - vi måste bevilja stora lån som vi sedan omedelbart skriver av.
Konstig tanke? Tja, kanske. Men möjligen är det här ett bättre sätt att bedriva penningpolitik än det nuvarande. Med en ränta som alltid uppgår till fyra procent blir risken för bostadsbubblor betydligt lägre och fastighetspriserna mer stabila. Kanske eliminerar vi konjunkturcyklerna helt? Det enda lite konstiga är att ingen verkar tänkt på att det går att göra så här tidigare.
Kommentarer