Krisens anatomi
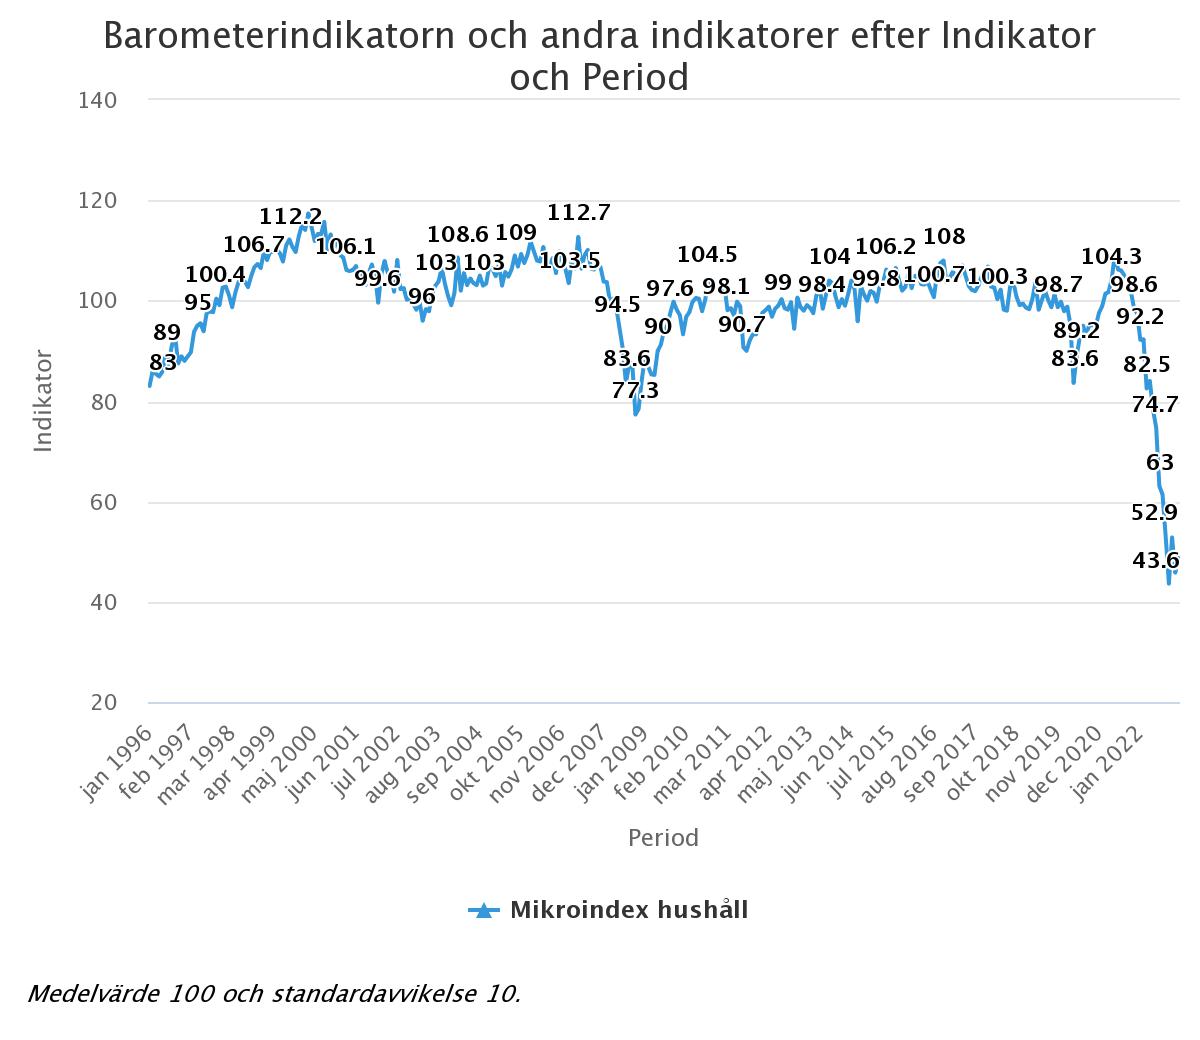
Den 18 februari 2013 var euron värd 8,47 kronor. Tio år senare hade euron stärkts till 11,16. Dollarn stod då i 6,35. I dag står den i 10,45.
Trots att inflationsmålen för ECB, FED och Riksbanken är ungefär desamma har kronan kontinuerligt försvagats. Vi kan härleda denna försvagning till Riksbankens förhållandevis expansiva penningpolitik - den mångåriga kritiken mot Riksbankens tendens att missa sitt inflationsmål på undersidan fick slutligen effekt och banken bestämde sig för att till varje pris placera inflationen på två procent.
Mest extrem blev penningpolitiken efter pandemin - då centralbanken köpte upp stora delar av det svenska beståndet av bostadsobligationer. Det har funnits indikationer på att politiken orsakat obalanser - tydligast har obalanserna yppat sig på bostadsmarknaden och i växelkursen.
Svenska hushåll har lånat drygt 5 000 miljarder - huvudsakligen med bostäder som säkerhet. Och som nämnts ovan har växelkursen kontinuerligt försvagats.
Processen har nu på ett abrupt sätt avbrutits av Riksbanken. Slutligen fick den expansiva penningpolitiken effekt på den enda indikator som centralbanken styr efter - inflationen mätt som KPIX.
Allt detta är historia. Det vi är intresserade av nu är vad som händer framgent.
Vissa indikatorer på detta finns. Det första som hände efter Riksbankens stora styrräntehöjningar i höstas var att konsumenternas förväntningar på sin egen ekonomi störtdök (se bilden). Därefter kom tydliga tecken på att efterfrågan på sällanköpsvaror dyker. Och alldeles nyligen presenterade Arbetsförmedlingen preliminär varselstatistik som tyder på att många människor kommer att förlora jobbet. När halva februari gått hade fler än 12 000 människor varslats. För att sätta detta i perspektiv - det är en snabbare nedgång än under finanskrisen 2008.
Det finns goda skäl att tro att nedgången i konsumtionen är stor och permanent. Enligt permanenta inkomsthypotesen styrs konsumenternas beslut av deras framtida möjligheter att konsumera. Om medborgarna blir fattigare kommer deras benägenhet att konsumera att minska.
Inflationen innebär i sig att konsumenterna tappar 250 miljarder i konsumtionsutrymme. Höjda räntor innebär ett permanent tapp på 100 miljarder årligen. Och en kommande nedgång av bostadspriserna kommer att reducera hushållens förmåga att över tid konsumera - oklart hur mycket, men en nedgång av bostadspriserna med 40 procent ter sig inte orimlig. I och med att stora delar av hushållens förmögenhet är bunden i fastigheter kommer även detta att varaktigt pressa ner konsumtionen.
Makroekonomiska förändringar analyseras i allmänhet inom ramen för Paul Samuelsons jämviktsmodell - kanske mera känd som formeln: Y = C + I + G + X - M.
Konsumtionen är bokstaven "C" ovan. En stor och permanent förändring av C måste på något sätt kompenseras via andra förändringar för att ekonomin åter ska nå ett jämviktsläge.
Utan att gå in på detaljer konstaterar vi att de variabler som kan komma i fråga i själva kompensationen är X - som står för export - och M - som står för import. Bortfallet av konsumtion kan hanteras genom att X ökar och genom att M minskar. Man behöver inte vara expert på handelsteori för att inse att detta implicerar att svensk export måste bli mer konkurrenskraftig, samtidigt som importen måste bli dyrare.
I en liten öppen ekonomi är det växelkursen som balanserar export och import. Detta implicerar i sin tur att kronan måste försvagas.
Implikationen av detta är intressant. Grundläggande ekonomisk teori talar för att den svenska kronan ska förbli svag - tvärtom många officiella prognoser. Det är förstås möjligt att marknaden sedan tidigare känner till allt det jag beskriver här och därför redan i förväg värderar kronan lågt.
En annan implikation av att kronan förblir svag är att den importerade inflationen kommer att vara hög. Sverige är ett land där såväl import som export utgör femtio procent av BNP. Importpriserna är helt avgörande för inflationen och därmed för räntan.
Det leder oss till nästa slutsats - en mild ekonomisk nedgång kommer inte att bromsa inflationen. Det kommer att krävas en hög styrränta under lång tid för att kväsa inflationen och stabilisera kronans växelkurs.
Riksbankens nuvarande räntebana innebär att styrräntan kommer att ligga kvar på 3,5 procent i två år. Erik Thedéens prognos ifrågasätts av många bedömare. De menar att den kraftigt minskande konsumtionen snabbt kommer att få ner inflationen till tvåprocentsmålet.
Och så hade det kanske varit om Sverige haft en fast växelkurs eller varit med i euron. Då skulle vi å andra sidan inte haft någon självständig centralbank och heller inte kunnat sätta styrräntan fritt.
Det bedömarna inte tänker på är att ett stort konsumtionsbortfall kommer att leda till fallande växelkurs och sedermera till stigande importpriser. Växelkursförändringen implicerar visserligen att nedgången bromsas - men också att inflationen kommer att ligga kvar på höga nivåer.
I viss utsträckning kan säkert kronförsvagningen redan vara diskonterad. Det som sannolikt inte är diskonterat är de svårförutsägbara effekter som en hög ränta kan ha på den kommersiella fastighetssektorn.
Där har vi faktor X. Problem på fastighetsmarknaden kan verka som en multiplikator för Sveriges redan rätt allvarliga ekonomiska problem. Det finns inga modeller som kan ta hänsyn till de effekter som följer av att fastighetsbolag genom finurliga mekanismer och ägarstrukturer maximerat sina möjligheter till avkastning.
Traditionella ekonomiska modeller kan därför bara säga oss något om vad som händer i bästa fall. Vad som i värsta fall händer kan vi bara gissa.
Kommentarer