Företagsekonomin bakom krisen
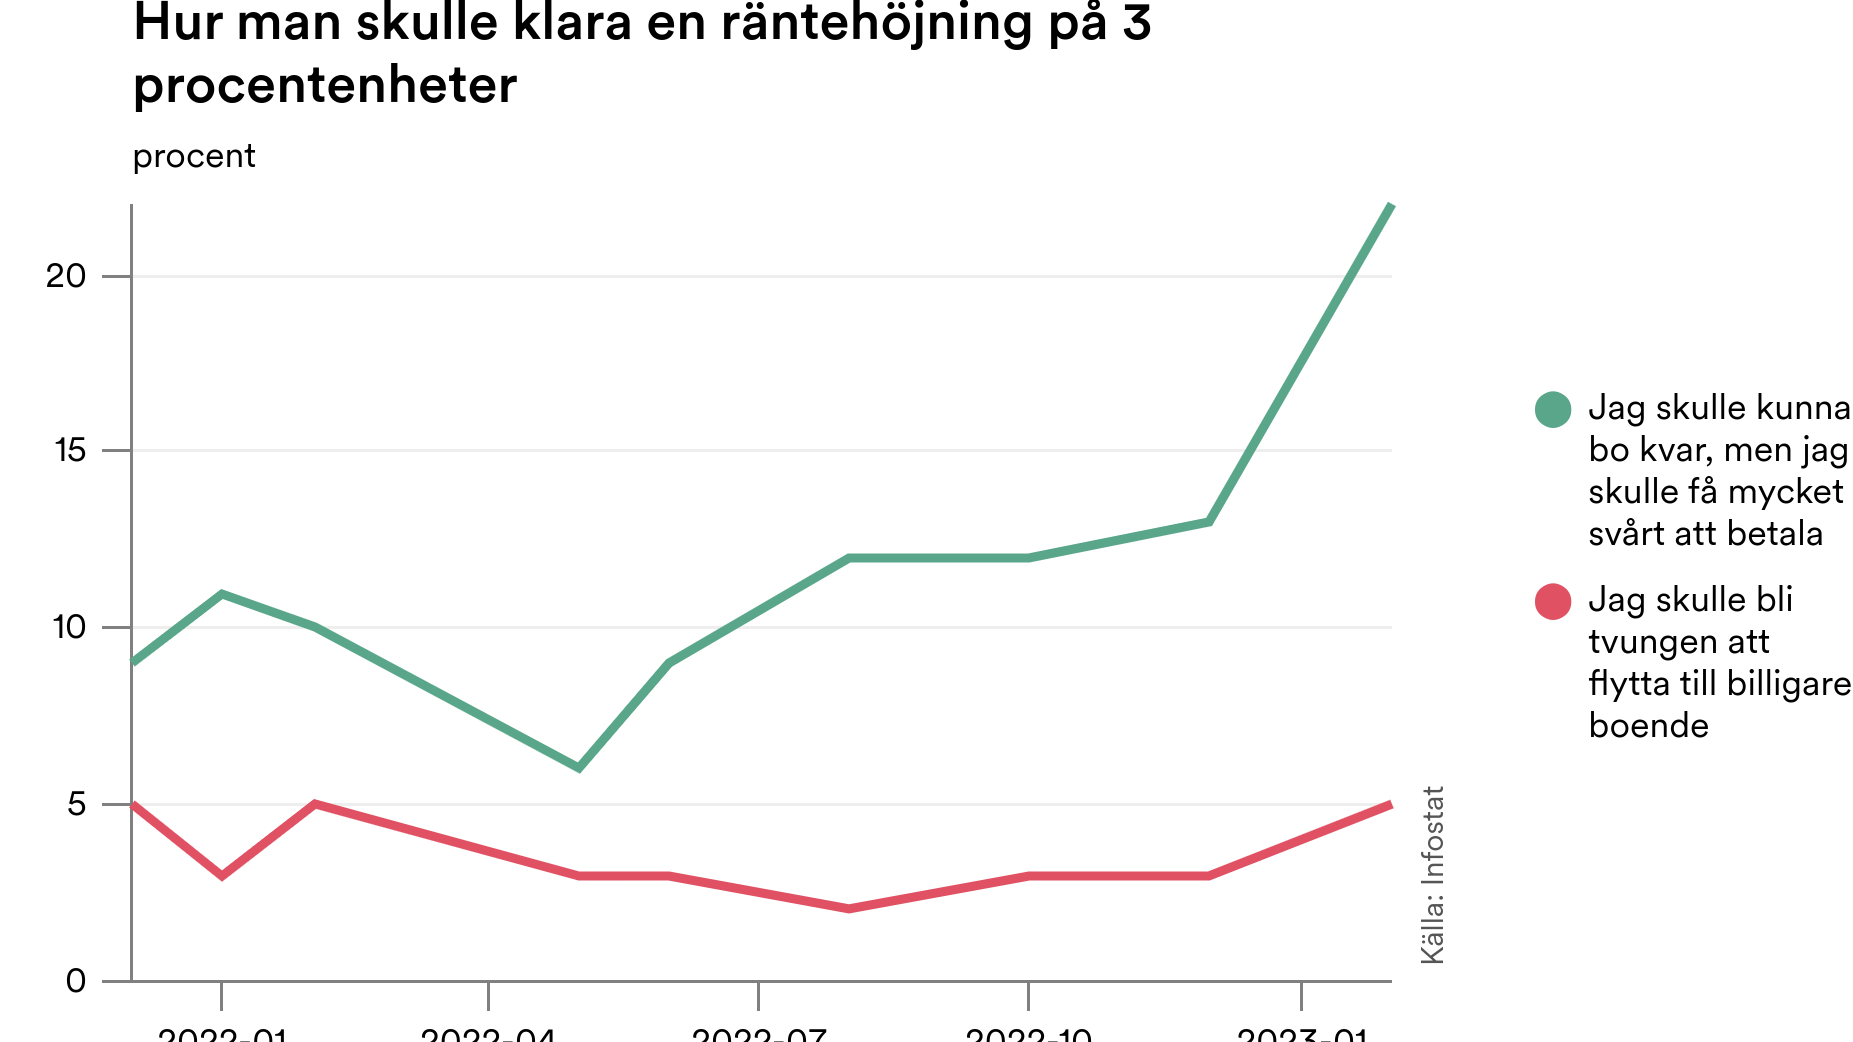
Skrev för ett tag sedan att Sveriges kommande kris blir österrikisk. Det blir en kris som utlöses av stigande realräntor. Men nationalekonomisk teori har trots allt sina begränsningar. Den kan förutsäga att en kris inträffar med hög sannolikhet - men den kan inte beskriva krisens anatomi.
Där är podden Marknaden ett bra komplement. Joachim Landström, doktor i redovisning och finansiering vid Uppsala universitet, beskriver på ett tydligt sätt hur höga realräntor påverkar högbelånade företag.
Han beskriver att en affärsidé består av två sidor. För det första ett driftsnetto som påverkas av olika variabler, exempelvis inflationen. För det andra ett avkastningskrav som bland annat påverkas av räntenivån.
Eftersom inflationen stiger först vid en konjunkturuppgång blir den initiala effekten på driftsnettot positiv. Det tar i viss mån även ut det stigande avkastningskravet. Det som är riktigt skadligt för fastighetsbolagen är därför kombinationen ett stigande avkastningskrav och ett stagnerande driftsnetto. Med andra ord - en stigande realränta.
Fastighetsbolag har en skuldsida och har ofta lånat upp pengar genom att ge ut obligationer. Obligationerna är förenade med villkor. Det kan exempelvis handla om att bolagen som gett ut obligationerna måste ha en viss minsta soliditet.
Men ett högre avkastningskrav leder till negativa effekter för bolagens egna kapital. Om fastighetsvärdena faller med 20-30 procent måste kapital tillföras för att säkra bolagens soliditet.
Det stora frågan är - vem ska skjuta till detta kapital? Knappast aktieägarna och knappast bankerna. Och här har vi kopplingen mellan den österrikiska konjunkturcykelteorin och företagsekonomin. En hög realränta tvingar fram likvidering av projekt som har högre avkastningskrav än driftsnetto. Teorin säger dock inget om hur snabbt detta sker i ett enskilt fall. Där krävs en analys av förhållandet mellan eget kapital och lånat kapital, alltså i princip det som kallas "soliditet".
Soliditeten är ett svårfångat begrepp eftersom intressenter i bolagen ofta har ett intresse att överdriva det egna kapitalet - speciellt i kristider. Men när det går upp för aktieägare, långivare och andra intressenter att situationen håller på att gå över styr så går det ofta fort. Bank- och fastighetskriser inträffar därför ofta plötsligt. Ena dagen är bolagen stabila vinstmaskiner, nästa dag är konkursen ett faktum.
Att flera svenska fastighetsbolag kommer att gå under står redan nu klart. Frågan är vilka systemeffekter detta får? Bankernas utlåning till hushållen uppgår till 5 500 miljarder och deras utlåning till fastighetssektorn till 2 000 miljarder. I en krissituation är det ytterst Riksbanken som står för likviditeten, men lite talar för att annat än en total bankkrasch skulle få Riksbanken att öppna likviditetskranarna i ett läge då inflationen redan uppgår till åtta procent.
Vi kan alltså mycket väl stå inför en omfattande bankkris - återstår bara att se om den når nittiotalsnivåer.
Kommentarer