Koppla bolånetaket till taxeringsvärdet
Facepalm. Uttrycket syftar på den spontana reaktionen när man hör något som är så dumt att man vill gömma sitt eget ansikte i händerna. Ett slags empatisk gest som visar hur mycket man själv skäms över något som någon annan gjort eller sagt.
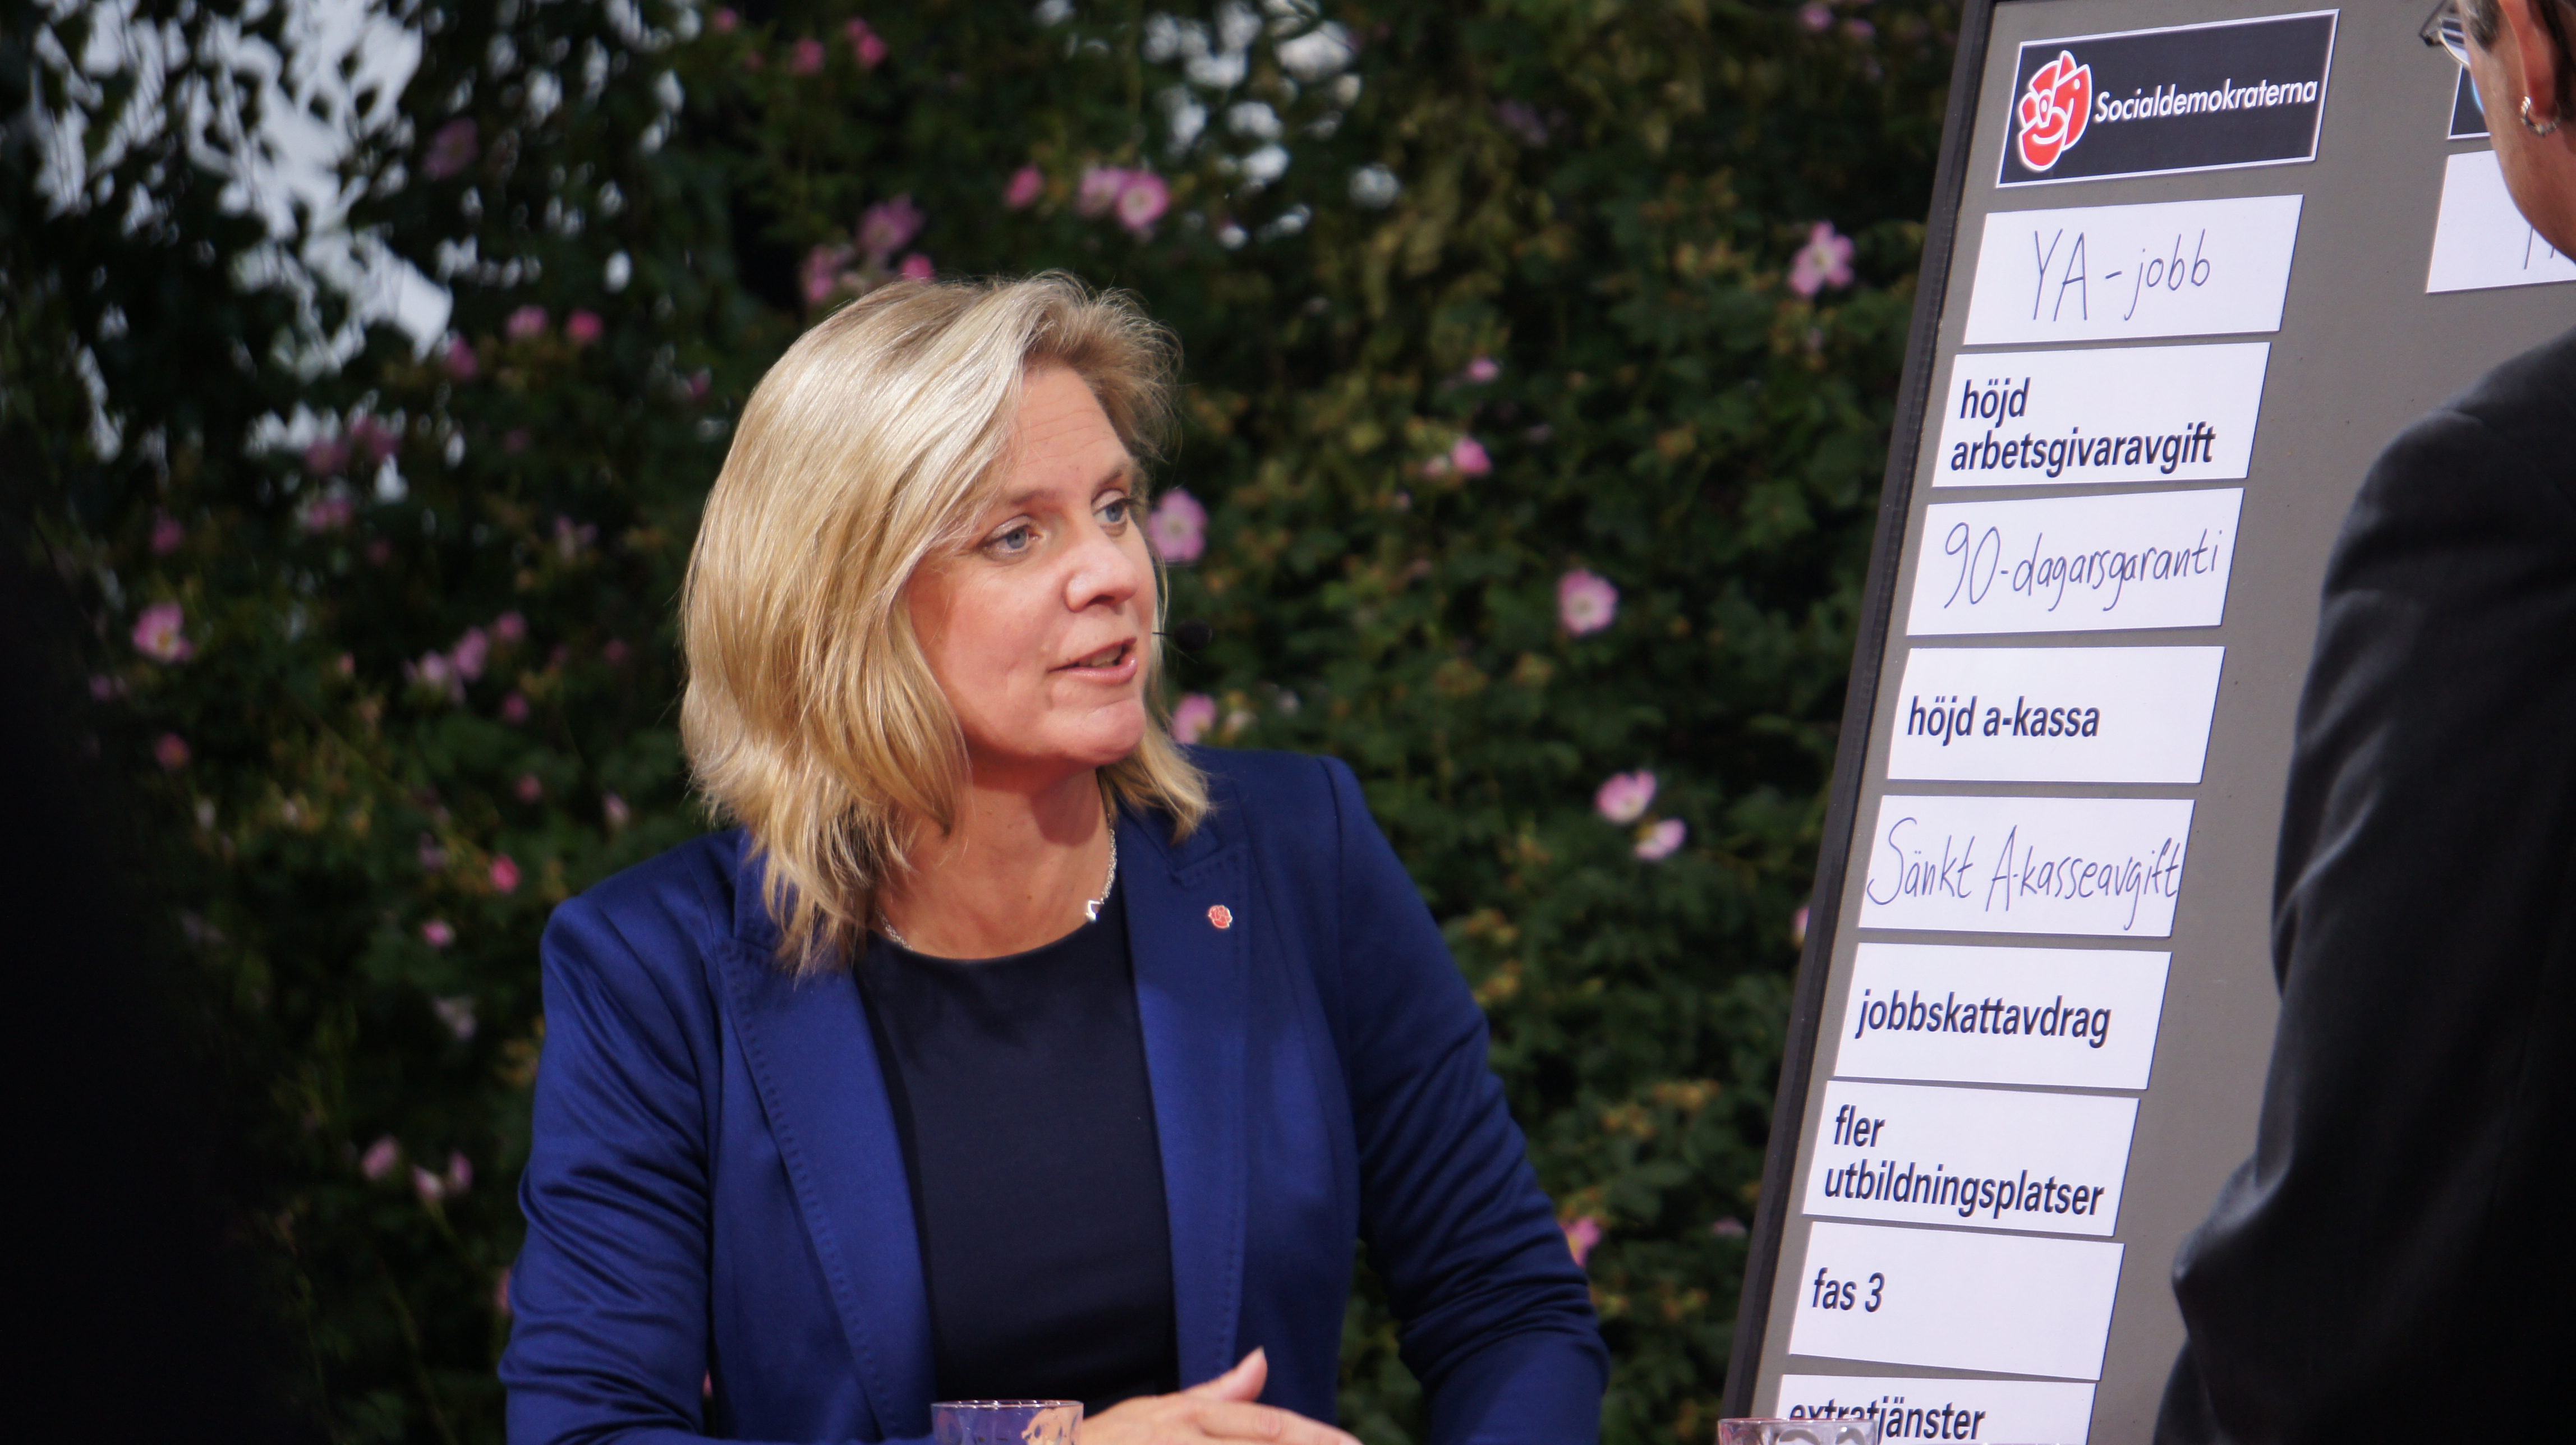
Det är många som gör facepalm när de hör att Magdalena Andersson vill undanta hushåll utan tillräcklig betalningsförmåga från kravet på att betala 15 procent kontant vid bostadsköp.
För det första blir det inte fler bostäder av att man låter vissa hushåll låna mera. För det andra är det synnerligen olämpligt att just de hushåll som har sämst betalningsförmåga blir de som står för risken. För det tredje vet Magdalena Andersson inte om det är just de hushåll som blir undantagna som är de som är i störst behov av bostäderna.
Femtonprocentsregeln är en bra begränsningregel - i princip. Men den har vissa brister.
En av de viktigaste positiva effekterna av lånetaket är att man får en återhållande effekt på bankernas utlåning. Om bostadsrättshavaren inte kan betala räntan på lånet är det i andra hand föreningen som har rätt till ersättning för uteblivna avgifter. Bankerna är obenägna att låna ut mer än de garanterat kan få tillbaka och därför blir bolånetaket i praktiken bindande. Man skulle kunna gå ännu längre genom att låta bostadsrättsinnehavaren lösa lånet genom att lämna tillbaka nycklarna till banken. Det skulle tvinga bankerna att göra en mer rigorös bedömning av en bostads långsiktiga värde.
Den allvarligaste bristen med femtonprocentsregeln är att den förstärker konjunktursvängningar och effekten av onormalt låga räntor. Den stimulerar också till alltför höga bud vid försäljningar, eftersom bankens utlåning är direkt kopplad till budnivån. Det är som om man subventionerade överbud med 85 procent.
Så mina förslag för att lugna ner bostadsmarknaden är två. Inget av dessa är att införa amorteringstvång.
För det första: Gör Finansinspektionens bolånetak bindande för alla aktörer på den finansiella marknaden som lånar ut pengar till bostadsköp, med bostaden eller nyttjanderätten av bostaden som pant.
För det andra: Ta bort kopplingen mellan försäljningspriset och bolånetaket och låt taxeringsvärdet styra möjligheten att låna. Bolånetaket kan exempelvis vara 85 procent av taxeringsvärdet för bostadsrätten.
Till skillnad från amorteringskrav ger dessa förändringar en effektiv begränsning av utlåningen, då få banker vågar låna ut in-blanco. Man får ett bolånetak som är kopplat till historiska priser och eftersom bolånekostnaden varierar över en konjunkturcykel ger detta en utjämnande effekt. Man bromsar också budgivningarna. Om spekulanterna på marginalen tvingas betala med egna pengar är benägenheten att bjuda över lägre än om överbuden till 85 procent finansieras av banken. Kapprustningen på bostadsmarknaden styrs nämligen av hur stor andel av överbuden som köparen inte behöver betala. Med ett fast tak är bankernas utlåning helt oberoende av hur höga buden är på marginalen.
Låt oss utgå från ett hushåll som får låna upp till 85 procent av bostadens värde och som har möjlighet att lägga en kontantinsats på 600 000 kronor på en bostadsrätt som har utropspriset 3,5 miljoner kronor (vilket också är taxeringsvärdet). Eftersom kontantinsatsen på 15 procent uppgår till 525 000 kronor i utgångsläget har hushållet 75 000 kronor att bjuda över med. Men eftersom man kan låna på hela slutpriset gör dessa 75 000 kronor i kontanter att hushållet har möjlighet att trissa upp slutpriset till 4,0 miljoner. Femton procent av 4,0 miljoner är ju 600 000 kronor.
I en modell där taxeringsvärdet avgör var gränsen 85 procent nås kan hushållet också bjuda över. Men man kan bara bjuda över med pengar som man faktiskt har. Slutpriset slutar därför på 3 575 000 i stället för fyra miljoner.
Skillnaden är dramatisk i det enskilda fallet, men vi måste förstås också fråga oss vilka de långsiktiga jämviktseffekterna är. En tydlig effekt är att priserna kommer att vara något mindre kopplade till det aktuella ränteläget än i dag. Tillfälliga perioder med onormalt låg ränta riskerar inte att elda upp budgivningarna i samma utsträckning som i dag. En annan effekt är att vi får en glidande anpassning av bostadspriserna över konjunkturcykeln.
Med en annan modell för bolånetaket och principerna för pantsättning av bostadsrätter skulle man alltså kunna uppnå en stabiliserande effekt i stället för dagens destabiliserande. Bolånetaket blir kopplat till det faktiska marknadspriset och inte till ett pris som beror på hushållens likviditetsöverskott. Risken för spekulationsbubblor minskar därmed.
Så om politikerna är intresserade av att skapa en mer stabil bostadsmarknad finns alltså instrumenten till hands. Men när man lyssnar på Magdalena Andersson får man snarare intrycket att de vill förvärra en redan kritisk situation.
Kommentarer