Kan PIGS göra om den baltiska övningen?
Mario Monti, EU:s länsherre i Italien, presenterade i dag sitt paket för att hantera landets ekonomiska kris. Rent ekonomiskt är paketet meningslöst. Den enda besparingen är en höjning av pensionåldern och en justering av reglerna för förtidspension. Resten av budgetförstärkningarna är höjda skatter.
Men syftet med förslagen är förstås inte heller att återställa den långsiktiga balansen, utan bara att göra det troligt för marknadsaktörerna att Italien kan genomgå ett ekonomiskt stålbad för att på sikt skapa balans i sin ekonomi. Bland de lite mer udda ingredienserna återfinns ett förbud mot kontanttransaktioner över 1000 euro.
Situationen är nu mycket skör och minsta bakslag kan leda till panik och till att räntorna åter stiger. Låt oss därför utgå från att ECB - trots en EU-inflation långt över taket på två procent - snart drastiskt sänker styrräntan. Att göra något annat vore att utmana ödet. Med tanke på att ECB tänjer på regelverket genom att köpa tvivelaktiga statspapper ser jag det som osannolikt att man strikt skulle hålla på reglerna när det gäller styrräntan.
Låt oss dessutom räkna med att EU-ledarna släpper minst två positiva nyheter om dagen fram till toppmötet på fredag. Det här kan vara det sista storstilade försöket att rädda euron.
Men räcker en bombmatta av enighet för att vända utvecklingen? Nja, det är nog rätt tveksamt. Tror vi kommer att få se en eufori på marknaden under veckan som kommer, följt av besvikelse när marknadsaktörerna inser att de grundläggande problemen inte går att rätta till med budgetpaket eller nya Maastrichtkriterier.
För i grunden handlar det om en deflationistisk bias som är inbyggd i systemet och om prisnivåer som divergerar mellan södra och norra Europa. Problemen kan inte lösas med mindre än att bytesbalansunderskotten i södra Europa förbyts mot överskott - och att överskotten i norra Europa tillfälligt blir underskott.
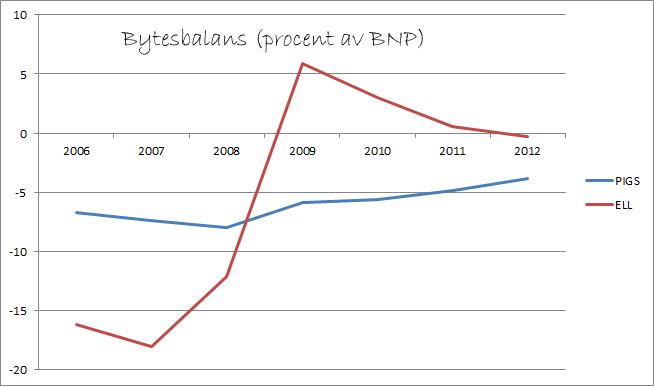
De baltiska ländernas hästkur kan utgöra referenspunkt för vad som krävs för att euron ska överleva. Visserligen hade de baltiska staterna bara fast växelkurs mot euron, men obalanserna var å andra sidan betydligt större än för PIGS-länderna (jag har här plockat bort Irland, som har mer gemensamt med balterna i sin krishantering).
Och som framgår av figuren var anpassningsprocessen betydligt brutalare än vad de flesta på den här sidan östersjön inser. Estland, Lettland och Litauen lyckades på bara två år gå från ett underskott på 18 procent till ett överskott på 6 procent.
Jämför det med PIGS-länderna, som toppade på sju procents underskott och som fortfarande har ett snittunderskott på fyra procent. Italien har till och med ökat sitt underskott räknat från 2007. Den totala ökningen av skuldsättningen är grovt räknat proportionell mot produkten av bytesbalansunderskottet och det antal år som obalanserna rått.
Och det illustrerar väl utmaningen för dessa länder. Förmodligen måste PIGS först upp en bra bit över nollinjen och sedan vända innan euron kan anses räddad. Det innebär att Spanien, Italien, Portugal och Grekland så här långt inte ens har inlett den anpassningsprocess som de baltiska staterna redan har genomgått.
Ett annat problem är att anpassningen möjligen går över ett havererat banksystem i både Italien och Spanien. Att bankväsendet i Grekland är rökt vet vi ju redan. Men medan IMF med lätthet kunde överbrygga den baltiska krisen är situationen en helt annan för PIGS, där Spanien och Italien ingår. Hundra miljoner människor är fler än sex miljoner, även om principen är densamma.
Balternas erfarenheter antyder att en anpassning av den här storleksordningen är tekniskt genomförbar. Men där slutar likheterna - det finns även stora skillnader mellan den baltiska kuren och den tänkta PIGS-kuren.
1) Balterna hade en närmast unison politiskt uppslutning bakom paketen och stort folkligt stöd.
2) Med stöd av IMF och Sverige fanns ekonomiska muskler som helt saknas när det gäller PIGS. IMF:s reserver är små jämfört med PIGS samlade ekonomi.
3) De baltiska staterna kunde tack vare att man nästan inte hade ett eget bankväsende hantera krisen utan större bankhaverier (utom Paarex).
Det som är bättre i fallet PIGS är att obalanserna inte är fullt så groteska som de var i de baltiska staterna. Det mesta i övrigt talar för att det blir svårt att räta upp situationen. Man har också låtit det gå mycket längre för PIGS än i Baltikum. Medan statsskulderna var (och ännu är) låga i ELL har Grekland en skuld på 160 procent av BNP, Italien 120 procent och Spanien 80 procent.
Nästan ohållbara siffror. Men detta är bara den offentliga skuldsättningen, när det gäller privata skulder är situationen för de tre staterna närmast motsatt - då ligger Spanien sämst till.
PIGS sitter fast i en skuldfälla. Så länge det inte kan göras troligt att räntorna inom en snar framtid halveras är det inte troligt att länderna klarar sig utan att ställa in sina betalningar. Och så länge det inte kan göras troligt att länderna klarar sig utan att ställa in sina betalningar är det inte troligt att räntorna halveras. Det är Moment 22.
Kommentarer