Kan etableringslån vara en lösning?
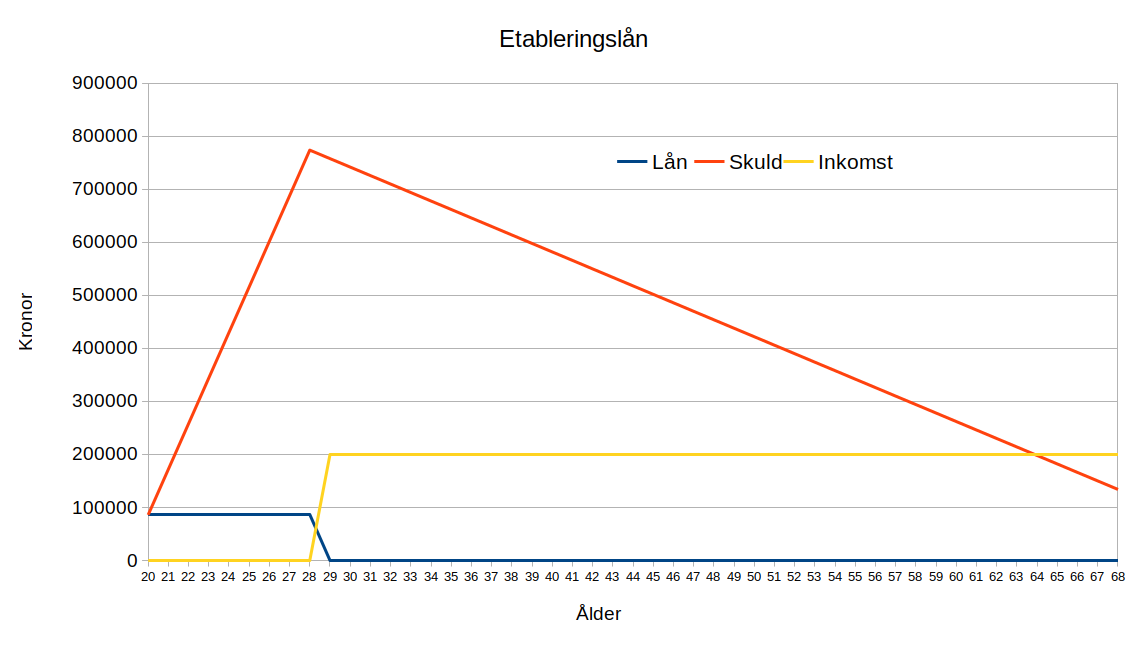
Har funderat en del på hur man skulle kunna skapa bättre incitament att arbeta för personer som kommer till Sverige. Ett grundläggande problem, som jag ser det, är att kommunernas ekonomiska bistånd skapar mycket höga marginaleffekter när tvåårsperioden med etableringsersättning är över. Etableringsersättningen som sådan är däremot en bra konstruktion, med låga marginaleffekter. Problemet är att väldigt få flyktingar är klara för att gå ut på arbetsmarknaden redan efter två år. Medianåldern för en flykting att bli sysselsatt är nio år.
Idealt sett borde inte etableringsperioden behöva vara så lång som nio år. Men givet att den är det blir det angeläget att minimera marginaleffekterna under hela etableringsfasen. Helst bör marginaleffekten ligga lägre än trettio procent under denna period?
Att ersätta kommunernas ekonomiska bistånd med etableringsersättning under nio år skulle ta ner marginaleffekterna betydligt, men det skulle samtidigt vara dyrbart eftersom pengarna betalas ut till alla - även till dem som inte behöver något stöd. Så trots att kommunernas kostnader skulle minska om etableringsperioden förlängdes är det tveksamt om ett sådant förslag skulle vinna politiskt gehör.
Det ideala vore en form av stöd som bara utnyttjas av dem som inte har goda förutsättningar att hitta ett arbete och som i huvudsak är självfinansierat. Men om stödet ska vara självfinansierande måste det återbetalas, vilket riskerar att leda till höga marginaleffekter och försämrade incitament att arbeta i framtiden.
Det finns med andra ord några parametrar som man måste fatta beslut om. Den första avvägningen handlar om marginaleffekter i framtiden i förhållande till marginaleffekter den första perioden. Min bedömning är att man kan acceptera en höjning av marginaleffekten med kanske åtta procentenheter i framtiden om man kan få ner marginaleffekten från nära hundra till mindre än trettio procent under de första åren.
Den andra parametern är räntan på det lån som staten administrerar. Jag räknar här med att det bara räknas upp med inflationen. Det är givetvis förmånliga villkor som innehåller ett subventionselement. Alla siffror i diagrammet ovan är för övrigt i fast penningvärde.
Den tredje parametern är återbetalningstiden. Jag tror att en övre gräns rimligen blir pensionsåldern, som lär ligga på 68 år när den första låntagaren går i pension. I statens bokföring måste lånet tas upp som en kostnad - framtida intäkter blir en positiv effekt som påverkar statens ekonomi längre fram.
Det fjärde parametern är återbetalningens storlek. Vi sätter den till åtta procent av individens inkomst av tjänst. Detta omfattar alla inkomster av arbete, skattepliktiga bidrag och övriga beskattade inkomstkällor. Vi antar också att personen som får etableringslånet efter de åtta åren har en inkomst av tjänst som uppgår till 200 000 kronor om året. Detta motsvarar ungefärligen medelinkomsten av tjänst för en person som kommer till Sverige som flykting.
En enkel kalkyl i Excel visar att en person som kommer till Sverige när hen är 20 år och får ett etableringslån på 84 000 kronor om året i åtta år kommer att hinna betala tillbaka åttio procent av lånet innan pensionsåldern.
Sedan till frågan om vilka villkor som ska vara förenade med etableringslånet. Man kan tänka sig att samma villkor som i dag gäller för etableringsersättningen ska tillämpas även för etableringslånet, alltså deltagande i en plan med närvarokontroll. Någon avräkning av lånet mot arbetsinkomster bör dock inte ske, eftersom själva poängen är att skapa incitament för arbete.
Effekten av låneåterbetalningen blir visserligen att marginaleffekten senare ökar med åtta procentenheter, men eftersom det reala värdet av skattepliktiga ersättningar minskar med lika mycket är tröskeleffekten begränsad. Det fungerar som ett studielån av den typ som beviljades innan 2001, där man också betalar tillbaka i förhållande till inkomsten.
Att ta ett etableringslån blir frivilligt för den enskilde. Lånet är förknippat med en kostnad, eftersom det innebär att man inte kan få lika höga nettoinkomster eller nettoersättningar som om man inte hade valt att ta lånet. Man måste också delta i omfattande arbetsträning och/eller utbildning, så det är inget man väljer om man har möjlighet att försörja sig genom arbete.
Några kommer givetvis aldrig att hinna betala av hela lånet innan pensionen, något som i dessa fall orsakar en nettokostnad för staten. De allra flesta lär dock rent statistiskt hinna betala av merparten. Och om de lägre marginaleffekterna under introduktionsperioden leder till att fler kommer i arbete finns även dynamiska effekter att ta hänsyn till. En person som går från utanförskap till full sysselsättning innebär i snitt ett plus för de offentliga finanserna på 290 000 kronor.
Det går att invända att det är orimligt att betala ut pengar under hela åtta år. Problemet är att alternativet inte är att låta bli att betala ut pengar, utan att betala ut ekonomiskt bistånd i stället. Skillnaden är att man med etableringslån har incitament att arbeta och att söka jobb, medan det ekonomiska biståndet ger nästan hundraprocentiga marginaleffekter. Vem vet, ett sådant här förslag kanske till och med är självfinansierat?
Kommentarer