Hushållen amorterar som aldrig förr
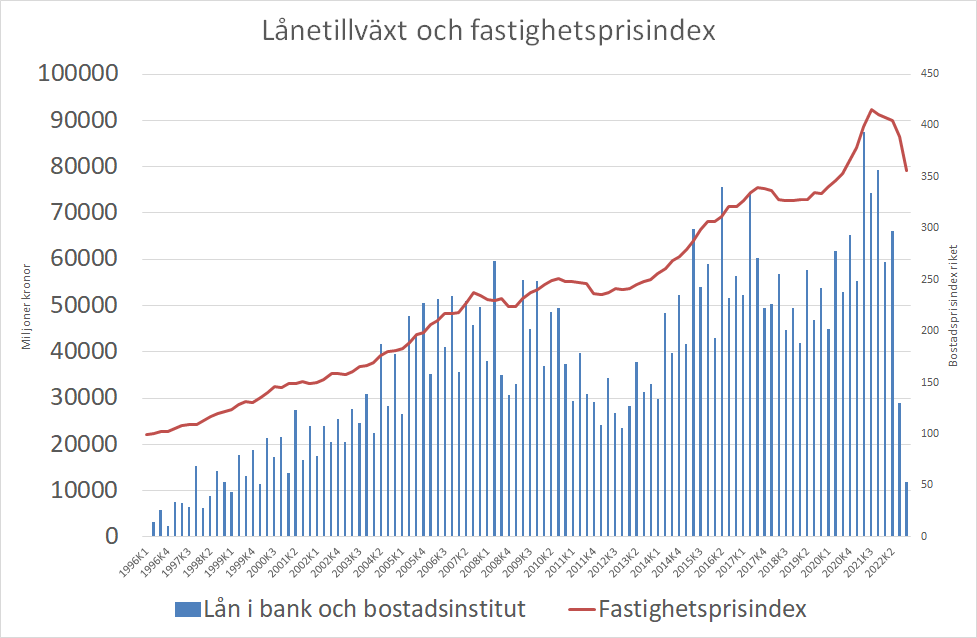
Ny statistik visar att lånetillväxten i hushållssektorn på ett år minskat från 79,4 miljarder till 11,9 miljarder. Det är ett anmärkningvärt fall till en nivå som senast sågs 1999. Då har vi inte heller tagit hänsyn till att inkomsterna ökat sedan 1999. Går vi emellertid tillbaka till 1996 hittar vi kvartal då skulderna faktiskt minskade i nominella termer.
Förklaringen till denna extremt låga ökningstakt kan dels vara sjunkande bostadspriser, dels minskade transaktionsvolymer. Priserna har sjunkit med 10-15 procent och transaktionsvolymen med 20 procent.
Den viktigaste förklaringen - om vi använder uteslutningsmetoden - måste dock vara att hushållen amorterar. De känner sig helt enkelt inte bekväma med att vara så högt belånade. Delvis kan det handla om att amorteringskraven slår till, delvis kan det bero på att vissa högbelånade hushåll inte kan räkna med fullt ränteavdrag. Men uppenbart känner hushållen att det är bättre att amortera än att ha pengarna på banken.
Historiskt ser vi en tydlig samvariation mellan bostadsprisernas utveckling och boräntan. Den långsamma utvecklingen av skuldsättningen runt 2012 beror på att boräntan var relativt hög just då. Att ökningstakten var långsam runt 2018 kan däremot ha att göra med införandet av amorteringskravet.
En ökning av skuldsättningen med 11,9 miljarder på ett kvartal motsvarar 45 miljarder i årstakt - eller ungefär en procents tillväxttakt. Lånen minskar alltså i reala termer, vilket är första gången sedan 1990-talet.
Frågan är vad detta säger om framtida bostadspriser? Merparten av det kapital som efterfrågar bostäder är ju lånat kapital. Om skuldsättningsnivån ligger kvar på dagens nivå torde totala mängden kapital vara någorlunda proportionell mot bostadspriserna. Ska priserna följa inkomsterna bör tillväxttakten för lånen vara ungefär tre procent om befolkningen och bostadsytan är någorlunda konstant.
Det innebär att en tillväxttakt på 40 miljarder per kvartal motsvarar konstanta bostadspriser, medan en tillväxt under denna nivå implicerar att bostadspriserna sjunker. Siffran på 11,9 miljarder är alltså bara förenlig med en ganska snabb nedgång av bostadspriserna - i alla fall om vi antar att hushållens preferenser för skuldsättning är någorlunda oförändrade.
Kommentarer