Hur länge höjer Riksbanken räntan?
Det spekuleras vilt i huruvida Riksbanken kommer att höja räntan en eller två eller kanske fler gånger. Jag tror den spekulationen är helt onödig. Skälet är att vi inte kan veta om en räntehöjning är lämplig förrän veckan innan den sker. Det skulle förstås kunna vara så att nya ekonomiska data pekar på att ytterligare räntehöjningar - efter nästa veckas höjning - är onödiga.
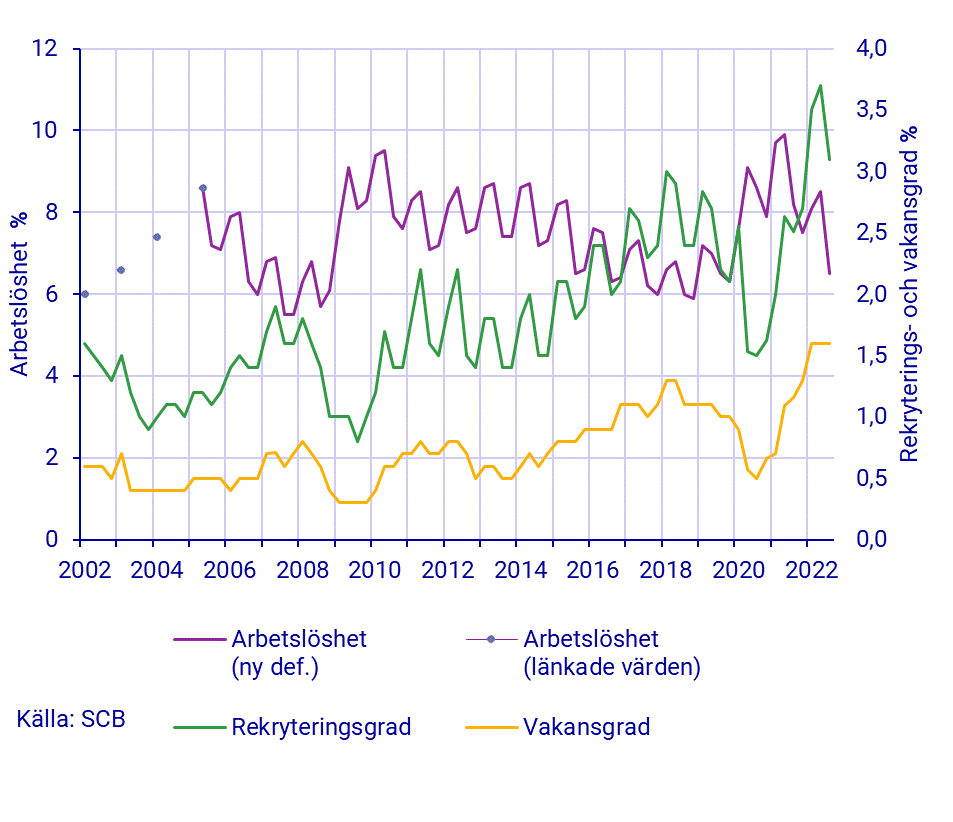
Vilka data skulle det kunna vara? Skulle påstå att endast en påtagligt svagare arbetsmarknad kan förändra Riksbankens planer. Om varslen börjat sticka iväg och bli 10 000 eller fler per månad kan Erik Thedéen komma att ompröva räntebanan.
Men av olika skäl är en dylik utveckling osannolik. Arbetsmarknaden är överhettad och löneökningstakten svag. Man kan tänka sig att det senare borde borga för låg inflation, men en annan sida av saken är att reallönerna är väldigt låga. När priset på något är lågt blir den efterfrågade kvantiteten hög - det gäller även arbetskraft.
Detta hindrar inte att enskilda sektorer kommer att påverkas negativt. Den privata konsumtionen lär falla drastiskt då allt mer av konsumtionsutrymmet upptas av räntebetalningar och elräkningar. Tesen från de bedömare som tror nästa räntehöjning blir den sista är att fallet i privat konsumtion bromsar ekonomin kraftigare i Sverige än i länder där hushållen inte är fullt så skuldsatta som här.
Så är det kanske. Men min gissning är att den faktor som utlöser krisen på allvar kommer att vara den kommersiella fastighetssektorn. Och vi vet i dag inte när den första brickan faller.
Att Riksbanken skulle gå händelserna i förväg är orimligt. Man kan inte avstå från att höja räntan för att det kanske snart inträffar en fastighetskris. Och även om det inträffar en fastighetskris är det inte säkert att denna eliminerar behovet av räntehöjningar. En påtaglig försvagning av svensk ekonomi kommer i sig att påverka kronans växelkurs mot euron negativt, vilket ger oss importerad inflation.
Som jag noterat tidigare implicerar Taylorregeln att styrräntan bör ligga en bra bit över inflationen. Denna regel skulle i dag implicera en styrränta långt över dagens nivå - faktum är att 2,5 procent är en bit under den neutrala nivån på längre sikt. Givet dagens inflationsmål är 2,5 procent på sikt en expansiv styrränta. Att vi inte ser det så beror på att vi kommer från ett läge med en extremt låg ränta och en extremt expansiv penningpolitik.
Händer det inget drastiskt med svensk ekonomi - exempelvis en omfattande varselvåg på minst 10 000 per månad - torde två räntehöjningar på 0,5 procent vardera vara självskrivna. Men om det sker en konkret förändring av läget på arbetsmarknaden tror jag att Riksbanken mycket väl kan ändra sig. Men inte förrän dess.
Kommentarer