Hur mycket har hushållen kvar att leva på vid 7% boränta?
Skrev för någon månad sedan om regeringens förslag att införa subprimelån för unga. Men hur ser det egentligen ut på bostadsmarknaden om man bortser från detta förslag - vilka krav ställer egentligen bankerna på bolånetagarnas ekonomi?
Finansinspektionens rapport om den svenska bolånemarknaden ger viss vägledning i frågan. Så här skriver man:
"Den genomsnittliga schablonen för levnadskostnader för en vuxen person var drygt 8 900 kronor i månaden i bolånekartläggningen 2021. Schablonkostnaderna skiljer sig åt mellan olika banker, framför allt sett till enskilda komponenter. Till exempel varierar den grundläggande schablonen för en ensamboendes levnadskostnader mellan 6 300 och 10 700 kronor i årets bolånekartläggning. Variationen mellan bankerna minskar när man tar hänsyn till alla kostnader som bankerna beaktar. Alla banker i kartläggningen inkluderar sedan 2016 amorteringskravet i sina KALP-beräkningar. Detta gällde även 2021 när bankerna kunde bevilja tillfälligt amorteringsundantag till samtliga bolånetagare till följd av den kraftiga ekonomiska nedgången under pandemin.
Bankernas genomsnittliga kalkylränta för bolån var sex procent 2021. Det var en lägre nivå än åren innan, vilket beror på att bankerna sänkte sin kalkylränta 2021. Kalkylräntan är inte ett komplett mått på stramheten i bankernas kreditprövning. Till exempel påverkar även schablonkostnaderna låntagarnas KALP-beräkningar. Att bankerna tillämpar en kalkylränta som är högre än nuvarande räntenivå behöver inte enbart säkerställa att nya låntagare klarar stigande räntor. Den högre kalkylräntan kan även kompensera för om låntagarna har högre utgifter än vad banken har beaktat – och kan beakta – i sina schabloner. Kalkylräntan kan därmed skapa en ytterligare buffert för inkomstbortfall i kreditprövningen. En hög kalkylränta begränsar även lånets storlek i förhållande till låntagares inkomst."
Inte heller överskottet i KALP-kalkylen säger så mycket om man inte själv har koll på vad detta innebär i utgifter. Men som jag förstår det räknar man exempelvis inte med en eventuell bil i kalkylen. Alla hushåll har förstås inte bil, men att ha en sådan betraktas i dag åtminstone inte som oöverkomligt - låt vara att de flesta hushåll i Stockholms innerstad sparar in på den utgiften.
Normal månadskostnad för en bil är 2 500 kronor och 5 000 kronor om man räknar in värdeminskningen. Snabbt sjunker KALP-beloppet från 8 900 till 3 900 - alltså ungefär socialbidragsnivå.
"Skaffa ingen bil då", säger ni kanske. Men detta är inte min poäng. Poängen är att en kraftig räntehöjning förändrar livssituationen drastiskt. Från att ha varit ett fritt val att skaffa bil eller inte blir bilinnehav en omöjlighet.
Ungefär femton procent av de nya bolånetagarna har en skuldkvot som överstiger 450 procent av bruttoinkomsten. Vid 1,5 procents ränta utgör räntebetalningarna då sju procent av bruttoinkomsten. Vid sju procents ränta utgör räntebetalningarna 31 procent av bruttoinkomsten.
Det kanske är enklare med ett exempel. En ensamstående IT-tekniker med 500 000 i årsinkomst lånar 2,5 miljoner för att köpa en etta på Liljeholmskajen för 3,81 miljoner. Belåningsgraden blir 66 procent och skulden som andel av bruttoinkomsten 460 procent. I utgångsläget är räntan på lånet 3 125 kronor i månaden - en struntsumma, med tanke på att avgiften bara är 3 500 kronor. IT-teknikern bor väldigt billigt. Men hyperinflation, som orsakas av krig och råvarubrist i omvärlden, leder till att Riksbanken småningom tvingas höja styrräntan till 5,5 procent - vilket i sin tur leder till en boränta på sju procent.
Plötsligt går räntebetalningarna från 3 500 kronor till 14 600 kronor. Men inte nog med det. Den större delen av bostadsrättsföreningens avgifter (2000 kronor) beror på lån. Lånen går från att ha 1,3 procents ränta till att ha 5,5 procents ränta - alltså från 3 500 kronor till 10 000 kronor.
Lägger vi ihop kostnadsökningarna får vi (14 600 - 3 500) + (10 000 - 3 500) = 17 600 kronor. Av IT-teknikerns överskott på 33 000 (lön efter skatt) - 3 125 -3 500 = 26 375 kronor i månaden återstår endast 33 000 -14 600 - 10 000 = 8 400 kronor. Det är bara lite mindre än i bankernas så kallade KALP-kalkyler, så IT-teknikern skulle helt säkert ha fått lån. Men det intressanta frågan är: Kommer IT-teknikern att kunna anpassa sin levnadsstandard till de nya ekonomiska förutsättningarna?
Det kan givetvis ha varit en ytterst sparsam IT-tekniker - som levde på 8 400 kronor redan innan och sparade resten på ett investeringssparkonto. I så fall fick han över 18 000 kronor kvar varje månad och hade efter tio år 2 160 000 kronor sparade. Med ränta hade sparkapitalet då uppgått till kanske tre miljoner kronor.
Men den typiske IT-teknikern sparar inte fullt så mycket av sin inkomst. I en undersökning från Länsförsäkringar kan vi läsa följande:
"46 procent av svenskarna sparar mindre än 1 000 kronor i månaden eller inget alls. 21 procent sparar inte över huvudtaget. 32 procent av svenskarna månadssparar mellan 1 001 och 5 000 kronor och 8 procent månadssparar mer än 5 000 kronor."
Ytterst få sparar därmed 18 000 kronor i månaden. De flesta sparar endast runt 1 000 kronor, men vår IT-tekniker har ju goda inkomster så vi kan säga att han sparade 2 000 kronor i månaden.
Då återstår ändå frågan - var ska de övriga 16 000 kronorna komma ifrån? Är allt detta sådant som vi kallar onödig konsumtion?
Säkert finns element av onödig konsumtion i IT-teknikerns budget. Men kalkylen illustrerar ändå hur beroende stockholmshushållen blivit av bostadsmarknaden. De låga kostnaderna för att låna och värdeökningarna på bostäder har pumpat in resurser i storstäderna och ökat klyftorna mellan land och stad. Om och när räntorna stiger vänds situationen. Då är det landsbygden som blir vinnare och storstäderna förlorare.
Som om inte allt detta varit tillräckligt illa - vi har glömt att analysera vad som sannolikt händer med bostadspriserna. Över längre tid följer bostadspriserna inkomstindex. Perioden 1982 - 2022 har dock varit en exceptionell period då bostadpriserna i Stockholm steg med 400 procent i förhållande till inkomstindex. Detta kan vi jämföra med att priserna mellan 1888 och 1988 i allt väsentligt följde inkomstindex.
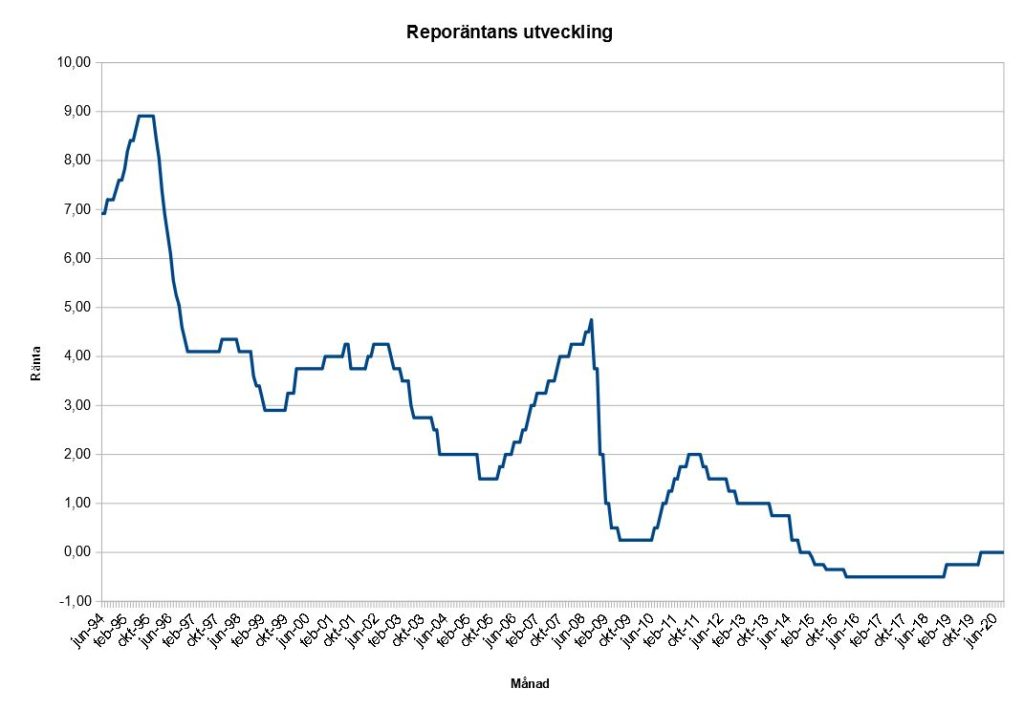
BNP har inte växt snabbare de senaste 40 åren än tidigare - snarare tvärtom. Urbaniseringen var snabb i början av perioden, men har på senare tid avstannat. Av de tänkbara förklaringsfaktorerna bakom uppgången av bostadspriserna finns en som står ut - räntenivån. Illustrationen ovan kommer från bloggen Bli ekonomiskt oberoende och illustrerar reporäntan sedan 1994. Reporäntan är avgörande för bankernas möjlighet att låna ut pengar, eftersom den styr bankernas utlåningsränta.
Vänta nu, säger ni. I kurserna i nationalekonomi fick vi lära oss att det är Riksbanken som skapar pengar. Bankerna är bara passiva aktörer som begränsas av sina kapitalkrav och därför lånar ut exakt så mycket att Finansinspektionens kapitalkrav blir bindande. Bankerna måste hålla fyra procent av sin utlåning på ett räntefritt konto hos Riksbanken och multiplikatorn är därför 100 dividerat med 4, alltså exempelvis 25.
På senare år har tanken på bankerna som passiva aktörer dock övergivits. Den begränsande faktorn för bankerna är *inte* kapitalkravet, utan hushållens *vilja* att låna pengar. Och ju billigare det är att låna pengar, desto mer pengar vill hushållen låna. Bankerna - som har en särställning på marknaden för lån som skapas via bankernas balansräkningar - vill i allmänhet låna ut så mycket att man vid normala konjunktursvängningar överlever. Notera "normala". Vid onormala konjunktursvängningar räknar bankerna kallt med att staten tar smällen.
Eftersom viljan att låna är en funktion av räntan kommer en låg reporänta att leda till att hushållen lånar mycket. Om marginalen mellan reporänta och bolåneränta är 1,5 procent (vilket Finansinspektionen antar) innebär detta att den effektiva boräntan de senaste åren pendlat strax över en procent. Den reala kostnaden för att låna blir i en sådan miljö direkt proportionell mot räntan. En sänkning av boräntan från fyra till tre procent leder till att kostnaden för att låna minskar med 25 procent. En minskning av boräntan från två till en procent leder till att kostnaden halveras. Och en minskning från en procent till noll procent leder till att det blir gratis att låna.
Ja, ni förstår principen. Risken för att det uppstår en bubbla på bostadsmarknaden ökar i takt med att räntan sjunker. När räntan ligger på en procent och belåningsgraden på åttio procent är risken akut. Men om inflationen inte tar fart i närtid kan Riksbanken inte ta prisuppgångarna på bostadsmarknaden till intäkt för att höja räntan. Kreditexpansionen blir asymmetrisk, men påverkar på längre sikt även marknaden för konsumtionsvaror. Den påverkar även - som jag noterade ovan - inkomstfördelningen i samhället.
Jag ska inte här gå in på frågan om hur vi kan förklara att det centrala måttet på överhettning - inflationen - inte har påverkats lika starkt av kreditexpansionen. Men en förklaring kan vara att världen i snabb takt blivit mer global och att tekniska förändringar som inte syns i konsumentprisindex påverkat utbudet av varor och tjänster.
Om en ökande globalisering och god tillgång på råvaror och livsmedel förvrider marknadspriserna så att inflationen underskattas så gäller givetvis även motsatsen. Geopolitiska spänningar, krig och bristsituationer gör att utbudet minskar. Ett minskande utbud kan till skillnad från en minskande efterfrågan inte pareras med sänkta styrräntor. I en miljö där den produktivitetsökningen överskattas (precis som den tidigare underskattats) kommer inflationen i realiteten att vara högre än den uppmätta. Om penningpolitiken siktar på att neutralisera inflationstrycket måste den därför vara mer restriktiv än tidigare, vilket innebär högre räntor.
I den mån centralbankerna överskattar produktivitetsökningen (underskattar den negativa utbudchocken) finns risk att man sätter räntan för lågt. Detta kan i sin tur leda till att inflationsföväntningarna frikopplas från centralbankernas officiella inflationsmål, vilket leder till en längre episod med hög inflation.
Den neutrala räntan är enligt Knut Wicksell i jämvikt lika med den nominella tillväxten. Om de ekonomiska aktörerna förväntar sig en inflation som överstiger centralbankens inflationsmål måste styrräntan sättas på en nivå över den nominella tillväxten om inflationen ska kunna bekämpas. Att mäta och förutsäga den nominella tillväxten är dock en grannlaga uppgift. Principen om en oberoende centralbank anses i dag starkt förankrad, men även en självständig centralbank med ett starkt mandat kan göra fel.
Givet att centralbankerna lyckas stabilisera ekonomin efter utbudschocken på grund av kriget i Ukraina och den förändrade geopolitiska situationen kommer den långsiktiga reporäntan att befinna sig på ungefär tre procent. Givet en räntemarginal på 1,5 procentenheter innebär det en boränta på 4,5 procent.
Men detta är den neutrala räntan på lång sikt. Mer troligt är att avvecklade tillgångsköp och en ovilja att totalstoppa ekonomin leder till att reporäntan (och därmed boräntan) vänder betydligt högre än nivåer än den neutrala nivån. Det är omöjligt att säga exakt var, men sju procent är alls ingen hög nivå om vi ser till de historiskt stora uppgångarna av producentpriser i bland annat Tyskland.
Bankernas fokus på KALP-kalkyler i stället för att förklara ekonomiska realiteter för sina kunder är begriplig. De vill förstås tjäna pengar på bolån. Och det ska mycket till för att kunderna ska sluta betala räntor och amorteringar, då de är personligen ansvariga för lånen. Att sluta betala är detsamma som personlig konkurs.
Samtidigt kan man tycka att bankerna borde ta sitt ansvar och förklara för kunderna hur besvärligt det kan bli om räntan stiger till sju procent. Visst, de flesta bolånekunderna kommer säkert att bita i det sura äpplet - men jag tror att få hushåll har mental beredskap att leva på en ekonomisk standard strax över socialbidragsnormen.
Kommentarer