Hur förklaras den låga realräntan?
Ben Bernanke, bland annat känd som USA:s centralbankschef 2006-2014 pekade på att ett sparandeöverskott kan ha lett till att räntorna och realräntorna över tid sjunkit. Detta är en hypotes som även ekonomen Lawrence Summers (som bland annat var finansminister i USA 1999-2001) pekade på i en vetenskaplig uppsats i tidskriften Business Economics. Båda dessa ekonomer är tunga opinionsbildare och deras hypotes har därmed satt sig och nästan blivit en sanning bland akademiska ekonomer. Problemet är bara, som forskarna Alan Aurback och Laurence Kotlikoff påpekar i en artikel i VoxEU, att detta inte har något empiriskt stöd. Det finns inget egentligt sparandeöverskott och därför är det svårt att tro att orsaken till de låga räntorna är högt sparande.
Återstår frågan om vad som orsakat de stundtals negativa räntorna på statsobligationer. Det finns ingen brist på alternativa förklaringar, även om ingen av dessa är helt övertygande.
En vanlig tänkbar förklaring är demografiska förändringar. Men även om födelsetalen i den rika delen av världen minskar ter det sig inte som om demografin historiskt kan förklara nedgången. Produktivitetsförbättringar som inte fångas av gängse inflationsmått kan bidra. Likaså kan man tänka sig att tjänstefieringen av ekonomin förändrat bokföringen av kapitaltillgångar. Humankapital är som bekant mer svårfångat än fysiskt kapital.
Alla dessa förändringar är dock gradvisa och förklarar bara delvis den låga räntan under 2000-talet.
Om vi letar efter en förklaring till just denna episod ter sig inflationen som sådan som en mer rimlig faktor att studera. Det var ju under 1990-talet som inflationen betvingades och allt fler centralbanker införde inflationsmål på runt två procent. Dock är det svårt att se hur en låg inflation skulle påverka realräntan, som ju är räntan när man räknat bort inflationen.
Dock finns en indirekt koppling mellan inflationen och skuldsättningen i ekonomin. Om det blir lättare att skapa krediter ökar möjligheterna att överbrygga tid. Ju smidigare finansmarknaderna fungerar, desto lägre blir transaktionskostnaderna och riskpremierna för att flytta kapital bakåt och framåt i tiden. Om räntan speglar denna transaktionskostnad kan man tänka sig att en lägre inflation i kombination med effektivare finansmarknader driver ner kostnaden för att finansiera projekt. Denna kostnadsreduktion leder i sin tur till att den riskfria räntan måste falla - då den riskfria räntan rimligen aldrig kan överstiga den faktiska kostnaden för att finansiera mer eller mindre riskabla projekt.
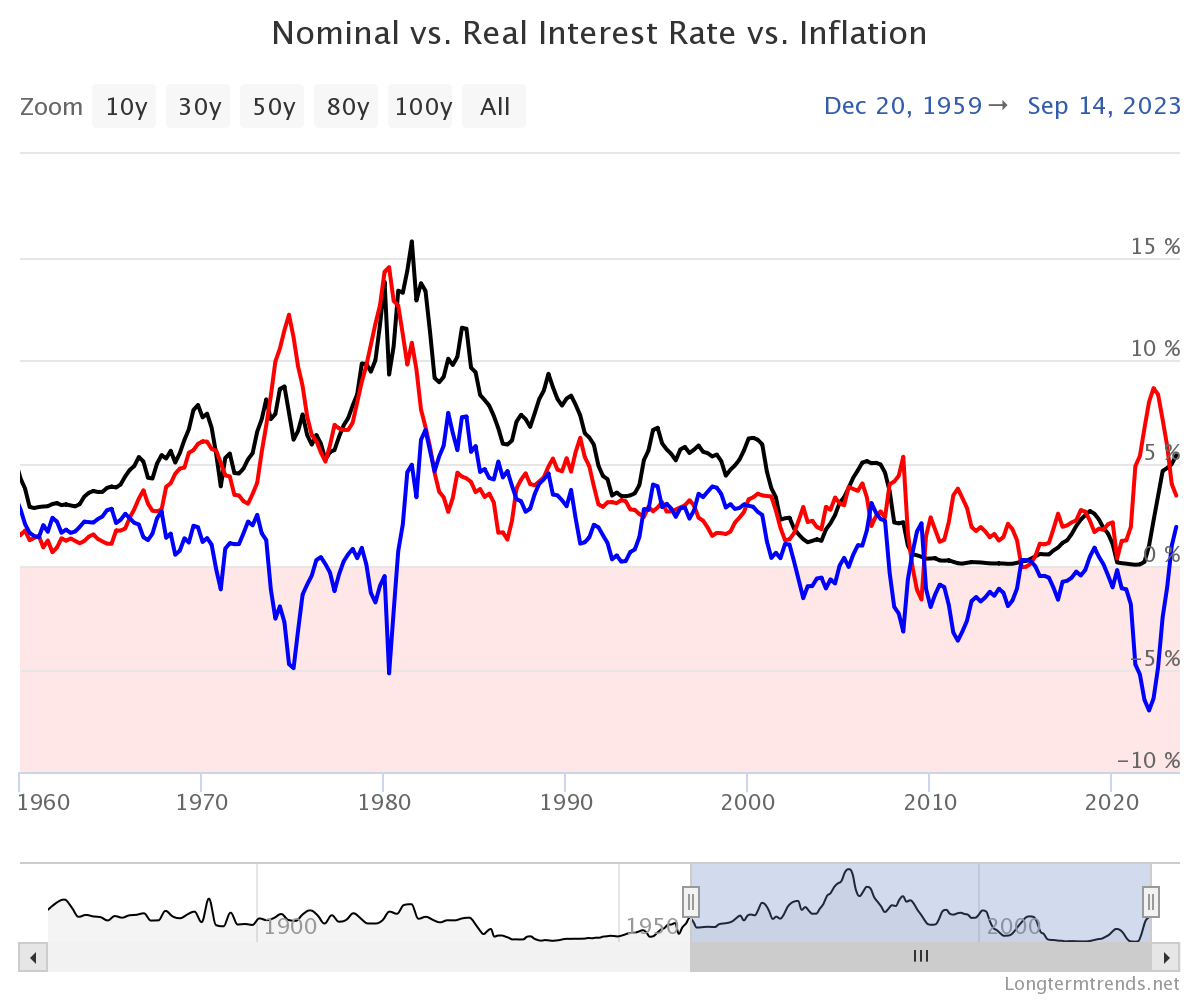
Bilden visar nominella räntor (svart), reala räntor (blått) och inflationen (rött). Det som talar för tesen att låga transaktionskostnader främjar lån är att skuldsättningen i både USA och Sverige trendmässigt ökat. Men plausibelt som detta är - skuldsättningen är faktiskt inte högre än den var mot slutet av 1920-talet, då den uppgick till 230 procent av BNP. För övrigt uppgår den privata skuldsättningen i Sverige i dag till närmare 230 procent av BNP.
Finns det ett samband mellan skulder, realräntan och den tekniska utvecklingen är detta mer komplicerat. Episoden 2000-2020 är inte ens särskilt unik historiskt - titta på 1955-1975 då mönstret såg ganska likartat ut. Så möjligen finns det inte ens ett samband eller något unikt med vår tid. Realräntan kan kanske avvika från det långsiktigt normala i både 10 och 20 år, utan att detta behöver vara något onormalt.
Kommentarer