Höja eller sänka?
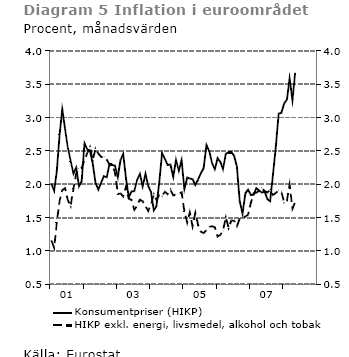
Det har förekommit en hel del diskussion i medierna om inflationen och om hur Riksbanken bör hantera prisstegringarna. Något som inte alltid framgår är att inflationsmålet är framåtblickande och att en prisuppgång i dag inte med nödvändighet föranleder en räntehöjning av Riksbanken.
En tillfällig prisuppgång behöver inte ha några konsekvenser för penningpolitiken om den saknar koppling till det svenska resursutnyttjandet. Frågan är om dagens prisuppgång är en signal om att priserna kommer att stiga mer om ett år än man tidigare trodde?
Ofta skiljer man därför mellan inhemskt producerad inflation och importerad inflation. Tyvärr blir den här uppdelningen allt annat än glasklar i praktiken. Diagrammet visar dock att den importerade inflationen står för en ganska stor del av de nu aktuella prishöjningarna och att det i dagsläget därför kan vara olämpligt att höja styrräntan.
Men en brasklapp är ändå på sin plats. Det finns en tendens att definiera bort alla effekter som skulle kunna vara importerade, vilket får till följd att det som slutligen betraktas som inhemsk inflation baseras på en mycket begränsad korg av varor och tjänster. Men ett korn av sanning finns det nog i bankekonomernas varningar.
Själv har jag pekat på en annan, men nära relaterad, risk. Risken att Riksbanken underskattar den förda politikens utbudseffekter.
DN SvD Sydsvenskan Ekonominyheterna
Kommentarer