Gissa vilken bank?
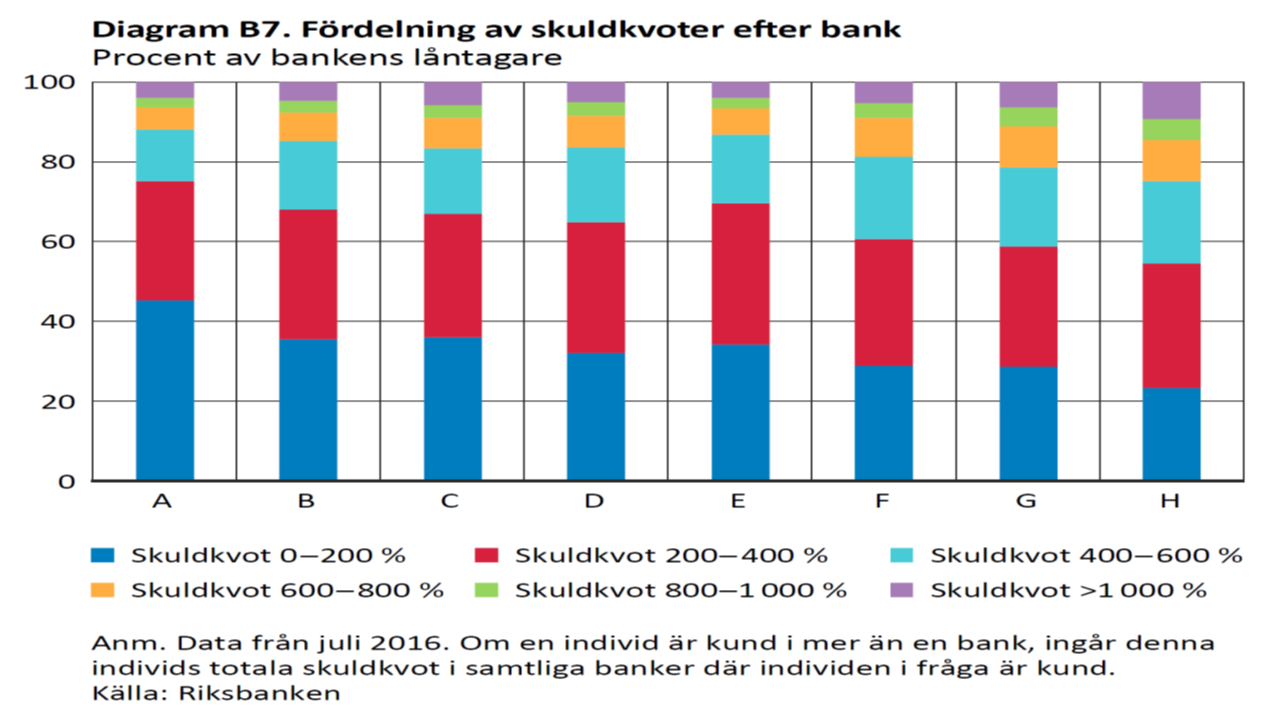
Noterar att Riksbanken i sin rapport om den finansiella stabiliteten har ett avsnitt där de svenska bankernas hantering av sina bolån beskrivs i siffror. De åtta bankerna är anonymiserade och beskrivs med bokstäverna A till F. I den bank som fått beteckningen F (failed?) har 25 procent av lånekunderna en skuldsättningsgrad på mer än 600 procent av sin disponibla inkomst.
Jag har ingen aning om vilken bank det är och ska heller inte spekulera om detta. Däremot tänkte jag beskriva vad det innebär att ha mer än 600 procents skuldsättning i förhållande till disponibel inkomst. Det innebär att man när boräntan gått upp till fem procent kommer att tvingas betala 30 procent av sin disponibla inkomst i ränta.
Har man då höga avgifter till sin bostadsrättsförening och blir arbetslös uppstår ekonomiska problem. Ersättningsgraden i A-kassan är för de flesta medel och höginkomsttagare 60 procent. Det är en viktig skillnad från 90-talskrisen, då ersättningsgraden låg betydligt högre.
Eftersom bankerna bestämmer sina riskvikter utifrån historiska kreditförluster kommer bankerna att ändra sitt beteende när bolånetagare börjar få problem. Det ändrade beteendet innebär i sin tur att hushållen inte får låna för att köpa bostad, vilket minskar efterfrågan på bostäder. Hårdast drabbar detta nyproduktionen och de företag som investerat i blivande bostadsrättsföreningar. Om föreningarna inte kan bildas kommer skulderna att ligga kvar i byggföretagen.
För nybildade bostadsrättsföreningar är problemet inte mindre. En höjd ränta medför högre månadsavgifter och sämre ekonomi. Några föreningar kan i värsta fall gå i konkurs.
Det spekuleras ofta i om det finns en bostadsbubbla. Men sanningen är att det inte behöver förekomma någon bobubbla för att priserna ska punkteras. Det räcker gott och väl med att räntan stiger och förändrar förutsättningarna för hushållens framtida planer.
Man skulle kunna tycka att hushållen borde ha avstått från att skuldsätta sig så kraftigt när de vet att räntan på sikt kommer att ligga mellan fyra och fem procent. Tyvärr verkar det inte fungera på det sättet. Utlåningen tycks mer styras av bankernas restriktioner - hushållen lånar helt enkelt så mycket de kan så länge de kan betala dagens räntor.
Vi får skylla det beteendet på att den mänskliga hjärnan i grunden är ett adaptivt organ - inte ett rationellt. Med 23 år av sjunkande räntor finns inte det kollektiva medvetandet om riskerna med att låna kvar i befolkningen. De som torskade på bolån 1993 har i dag ofta gått i pension. Riksbankens statistik visar också att tendensen att skuldsätta sig är som högst i åldersgruppen 31-35 där medianskuldkvoten för hushållen uppgår till 380 procent.
Ökningen av skuldsättningen har de senaste åren varit som allra högst i storstäderna, där medianskuldkvoten ökat med mellan 40 och 50 procent. Ska vi peka ut någon grupp som utsatt för den kommande bostadskrisen är det ungdomar Stockholm och Göteborg. Riksbanken har inte analyserat situationen specifikt för unga vuxna i Stockholm - men hade man gjort det är jag säker på att resultatet skulle blivit rätt förskräckande.
Finns det något annat som bör tas upp? Jo, möjligen att de svenska hushållens lån till 70 procent är rörliga. Det innebär att om det börjar röra på sig och bankerna finner anledning att strama åt utlåningen kommer det att få omedelbar effekt på hushållens ekonomi. Möjligen bör man också tillägga att Sverige har en stor banksektor i förhållande till sin ekonomi - 340 procent av BNP - och att bankerna har betydande exponeringar mot varandra. Om en bank faller kan andra vara i farozonen. Och två tredjedelar av bankernas marknadsfinansiering är i utländsk valuta, vilket ger upphov till vissa likviditetsrisker.
Kommentarer