Euroobligationer förmodligen otänkbara
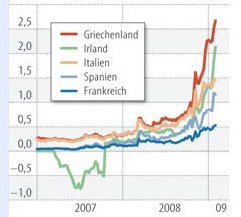
Figuren till höger visar riskpremien för olika euroländer på tioåriga lån. Normalt betraktas det som ganska riskfritt att låna ut pengar till ett utvecklat industriland. Det framgår dock tydligt av figuren att detta inte gäller för tillfället. Den implicita risken för att Grekland eller Irland ska ställa in sina betalningar ligger på mellan 20 och 30 procent.
I EU har man diskuterat om gemensamma euroobligationer skulle kunna vara en lösning på detta problem. Tanken är att Grekland ska få möjlighet att låna på samma goda villkor som exempelvis Tyskland.
Diskussionen om gemensamma euroobligationer verkar inte lägga sig, trots högljudda protester från de euroländer som har någorlunda välskötta finanser. Min spontana reaktion är att gemensamma statsobligationer förmodligen är helt otänkbara, åtminstone i stor skala.
En statsobligation är en skuldförbindelse mellan en långivare och en låntagare. Låt oss säga att långivaren är George Soros och att låntagaren är EU som i sin tur förmedlar lånet till Irland. Vem ska i så fall betala tillbaka skulden när den förfaller? Är det Italien, Tyskland, Frankrike eller Irland?
Kanske ska länderna betala tillbaka i proportion till hur mycket de har lånat. Låt oss säga det. Men risken för att Irland inte betalar tillbaka sin del av lånet kommer alltid att finnas. Och kommer Tyskland i så fall att garantera Irlands lån?
Det finns två tänkbara svar på den frågan; ja och nej. Om svaret är ja kommer Tyskland i praktiken att ha lånat ut pengar till Irland. Tyskland ansvarar sedan för att Irland betalar tillbaka lånet till Soros. Denna lösning gör att Tyskland tvingas agera borgenär för Irland.
Den andra möjligheten är att Tyskland inte garanterar Irlands lån. I så fall måste lånet i stället garanteras av ECB, som naturligtvis kan trycka obegränsat med pengar för att betala tillbaka lånet till Soros. Problemet är att penningmängden också styr inflationsnivån. Och skulle Irland inte kunna betala tillbaka sina skulder kan det handla om stora mängder pengar som måste tryckas upp.
Nu är jag inte makroekonom, men det finns ju ett talesätt TANSTAAFL (there ain´t no such thing as a free lunch). Jag tror att samma förhållande gäller på obligationsmarknaden. Det går inte att trolla bort verkliga risker.
Frågan är därför om inte gemensamma euroobligationer är ungefär lika begåvat som att paketera om huslån och sälja dessa på den globala finansmarknaden. Man försökte i USA, men det gick ju som bekant inte så bra.
Slutsatsen blir nog att man inte kan trolla bort den mycket verkliga risk som skuldsättningen i länder som Grekland, Irland och Italien utgör. Lika lite som det gick att trolla bort den risk som följer av att låna ut pengar för husköp i USA.
Kommentarer