Det har nog med euron att göra
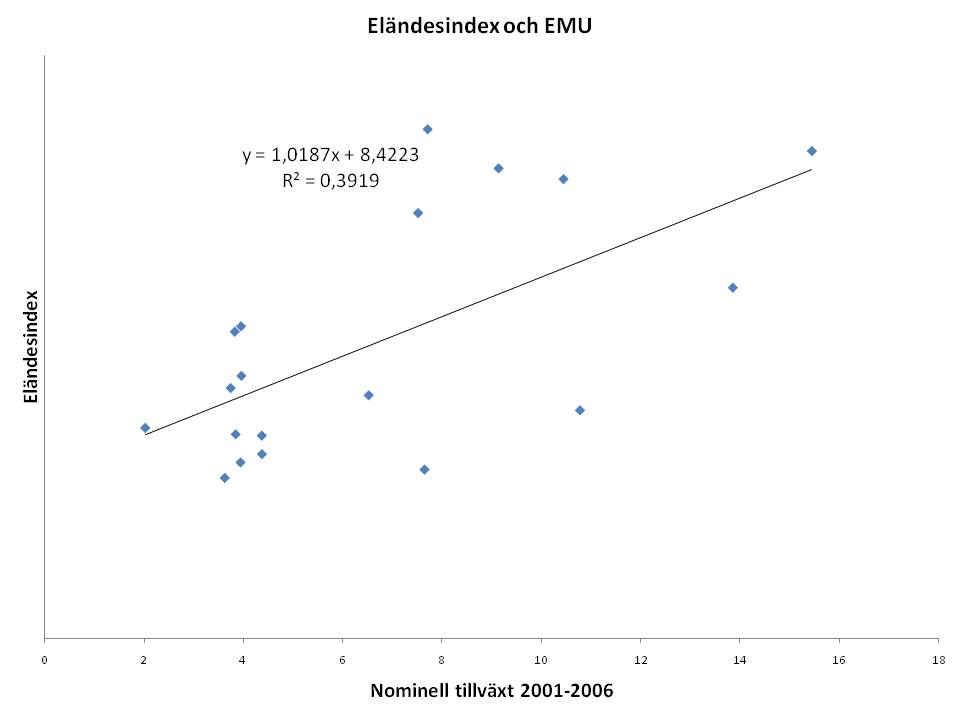
Har tittat lite närmare på sambandet mellan olika länders euroanslutning och de ekonomiska problem som dessa länder nu har drabbats av. Detta ska inte ses som ett vetenskapligt alster, men jag tyckte ändå att det var intressant att för egen del undersöka sambandet mellan inträdet i euron, eller att ett land knutit sin valuta till euron, och deras situation i dag.
Men innan man kan undersöka saker empiriskt måste man ha en teori. Själv utgår jag från Davidsons norm, det vill säga att räntan på lång sikt bör följa den nominella tillväxttakten för att ekonomin i ett land ska förbli stabil. Valde därför att beräkna genomsnittet för den nominella tillväxten under perioden 2001-2006 för de länder som 2001 hade knutit sin valuta till euron eller gått med i valutaunionen.
Detta mått ger en grov bild av hur väl den centralt satta räntan återspeglar de ekonomiska omständigheterna i respektive land. Hypotesen är alltså att ju mer ECB-räntan avviker från Davidsons norm, desto värre blir den överhettning som landet sedermera drabbas av.
Den genomsnittliga nominella tillväxten för länderna sträcker sig från 2,0 procent (Tyskland) till 15,4 procent (Lettland). Och redan av detta spann förstår man att en enda ränta knappast kan ha varit optimal för alla dessa 19 länder. Effekten av inträdet i euron, eller av att ett land knyter sin valuta till euron, är ju att räntan bestäms i Bryssel och ingen hänsyn tas till de ekonomiska omständigheterna i det enskilda landet. Den centralt bestämda räntan borde i teorin på sikt leda till arbetslöshet eller stagnation i de länder som har låg nominell tillväxt, medan samma ränta torde orsaka överhettning i de länder som har en hög nominell tillväxt.
Ekonomen Arthur Okun introducerade begreppet "eländesindex", vilket är summan av ett lands inflation och arbetslöshet. För att undersöka konsekvenserna så här tio år efter inträdet i euron studerar jag två variabler som säger något om hur illa det har gått för respektive land. Jag väljer att modifiera Okuns begrepp en aning och konstruerar ett eländesindex som utgörs av summan av ett lands arbetslöshet och dess budgetunderskott i relation till BNP. Skälet är att jag i indexet vill fånga både själva konjunkturläget och landets strukturella problem. Som källdata för detta index använder jag Internationella valutafondens prognoser för 2011.
Mitt eländesindex uppvisar inte riktigt samma variation som den nominella tillväxttakten i den utvidgade eurozonen, men det går ändå från åtta (österrike) till 26 (Spanien). Listan på länder som har drabbats av mest elände efter finanskrisen toppas som sagt, inte helt oväntat, av Spanien. Därefter kommer, i fallande ordning: Lettland, Irland, Litauen, Grekland, Estland, Portugal och Frankrike. Man kan väl därmed säga att indexet rätt väl fångar mediebilden av vilka länder som har drabbats hårdast i krisens kölvatten.
Så till tiotusenkronorsfrågan. Finns det ett samband mellan hur mycket den nominella tillväxttakten under åren innan finanskrisen avvek från den av ECB bestämda räntan och hur svår respektive lands överhettning sedermera blev? För att undersöka den saken har jag plottat den genomsnittliga tillväxten under åren 2001-2006 mot mitt eländesindex för 2011. Och visst finns det väl ett samband?
Många debattörer i eurolägret pekar ut en slapp finanspolitik som huvudorsaken till eurokrisen. Jag tror att detta är fel (utom i fallet Grekland). Flera av de länder som har drabbats värst har tidigare bedrivit en relativt stram finanspolitik. Det som har hänt är att privat skuldsättning sedermera har transformerats till offentlig skuldsättning. Varken Spanien eller Irland hade kunnat göra speciellt mycket för att förhindra utvecklingen - krisen var förutbestämd när länderna valde att gå med i EMU.
IMF TB DN1 DN2 DI VA E24a E24b E24c Co GH Kå PS TB FT SvD Ex SvT
Kommentarer