Den parallella ekonomin
Tanken att penningmängden i relation till BNP bestämmer prisnivån i ett land är nationalekonomiskt allmängods. Eftersom den reala produktionen växer i relativt långsam takt (en till två procent) kan man med hjälp av penningmängden och produktionen ganska precist avgöra prisnivån. Vet man två av dessa variabler kan man enkelt räkna ut den tredje. Sambandet uttrycks i kvantitetsekvationen mV=pT, där m=penningmängden, p=prisnivån, V=omloppshastigheten, T=reala omsättningen.
Men det finns en marknad som inte igår i denna ekvation - bostadsmarknaden. Eftersom efterfrågan på bostäder huvudsakligen drivs av lånat kapital hamnar bostadsmarknaden vid sidan av resten av ekonomin. Inte desto mindre gäller i grunden samma lagar för bostadsmarknaden som för den övriga ekonomin. Den penningmängd som skapas på bostadsmarknaden stannar dock i regel på bostadsmarknaden - eftersom pengar som köper bostäder inte enkelt kan konverteras till pengar som efterfrågar varor. Undantaget är när hushåll exempelvis lånar på huset för att konsumera.
Men eftersom bostaden upplevs som sparande och konsumtion som konsumtion är hushåll ofta obenägna att ta denna typ av risk. Man vill inte flytta kapital ur bostaden, eftersom detta upplevs som oansvarigt - att man konsumerar mer än man tillför hushållsekonomin.
Ironiskt nog gör hushållen detta omedvetet i vilket fall som helst, eftersom de som gynnas av prisuppgången på bostadsrätter och villor känner sig rikare och därmed fria att konsumera andra varor och tjänster. Denna effekt sipprar ut successivt och märks mest genom att hushållen tar allt större ekonomiska risker genom att minska sitt sparande. När jag räknat på utvecklingen över tid framgår att 20-25 procent av stockholmarnas årliga konsumtionsutrymme kommer (kom) från prisuppgången på bostäder.
Mängden pengar som jagar befintliga bostäder bestäms ytterst av bankernas utlåning. På kort sikt är utbudet av bostäder konstant, då bostäder oftast har en ekonomisk livslängd på minst 60 år. Konsumenternas preferenser för boendeyta ändras inte speciellt mycket. Inte heller belåningsgraden, denna bestäms ofta av regler om pantsättning. Och i de flesta västeuropeiska länder utgör lånade pengar merparten av köpkraften på bostadsmarknaden, i Sverige mer än 70 procent.
Därför kan man på samma sätt som i den reguljära ekonomin beräkna priset på bostäder om man känner till utbudet (antalet tillgängliga kvadratmeter bostadsyta) och mängden utlånat kapital. Priset på en bostadsrätt kan givetvis variera mellan orter och beroende av läge, med mera. Men den totala mängden pengar som jagar varje kvadratmeter bestäms entydigt av den totala mängden utlånat kapital.
Att denna relation nästan är en identitet förvånar många. Bostadspriserna uppfattas leva sitt eget liv - beroende av psykologi, preferenser och mycket annat. Många experter hänvisar till det låga byggandet som förklaringsfaktor. Men i realiteten har nybyggnation endast en marginell effekt på utbudet och priset på bostäder. Och det låg fram tills helt nyligen på historiskt höga nivåer.
Det som i allt väsentligt avgör priserna är utbudet av krediter. SCB redovisar den totala mängden bostadskrediter som en del av finansmarknadsstatistiken. Men det mått som presenteras uttrycks i nominella termer, alltså i löpande priser. Att priset på pengar styr efterfrågan på krediter blir tydligare om vi uttrycker kreditvolymen i fasta priser.
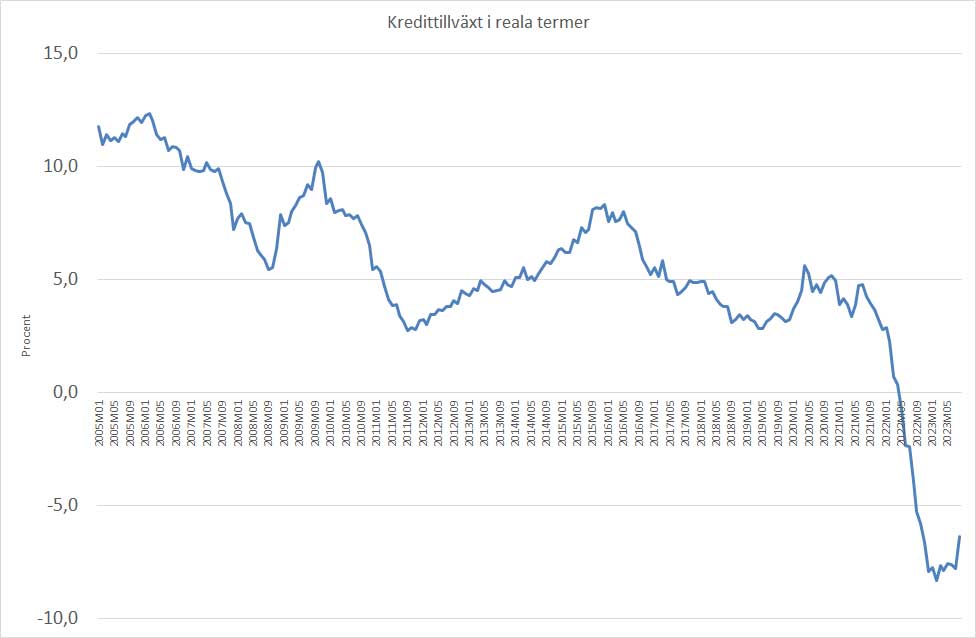
Allra helst bör vi använda inkomstnivåer (inkomstindex) i stället för konsumentsprisindex, men även om vi använder det mer tillgängliga måttet KPI framgår det att räntan styr kreditvolymen. I figuren ovan har jag räknat om kreditvolymen till reala termer med konsumentprisindex (KPI).
Det vi ser är en anmärkningsvärt stabil ökning av kreditvolymen - endast temporärt bromsad av finanskraschen i USA och eurokrisen. Det framgår dock tydligt att Riksbanken konsekvent har lyckats hålla kreditexpansionen på en betydligt högre nivå än vad som får anses långsiktigt hållbart - inte bara de senaste åren, utan ända sedan sekelskiftet. I början var nog denna prisuppgång motiverad, då vi kom från en djup bostadskris på 1990-talet. Men under 2000-talet har priserna på bostäder avlägsnat sig allt mer från andra varor och tjänster - bostadsmarknaden har blivit en separat marknad med en separat penningmängd, där konsumenterna inte räknar med att kunna betala av bostaden under sin livstid.
Överbryggningen av den amerikanska finanskrisen 2008 framstod som lyckad mjuklandning. Men följer vi kreditutvecklingen ter sig mjuklandningen mer som en del av en lång överexpansion - en tjugoårsperiod där en expansiv penningpolitik byggt upp en ohållbar värdering av bostäder i en helt parallell ekonomi.
När Riksbanken övergick från att trendmässigt sänka räntan till att drastiskt höja denna föll kreditefterfrågan i motsvarande mån. Från en trendmässig ökning på fem procent började kreditefterfrågan minska med ungefär fem procent årligen.
Ni undrar kanske vilken ökningstakt som är normal? På sikt borde den reala ökningstakten i jämvikt ligga på en till två procent. Vi har med andra ord haft en onormalt hög tillväxt i närmare 20 år. Och det är troligt att en stor del av denna expansion nu kommer att reverseras genom att den reala kreditvolymen krymper.
De reala priserna på bostäder kommer i sin tur - som nämnts - att följa kreditvolymen, vilket innebär att de reala priserna sannolikt faller under minst tio år. Huruvida även de nominella priserna faller beror på inflationen. Men givet ett kreditvolymfall på fem procent och två procents inflation kan vi räkna med ett nominellt bostadsprisfall på tre procent årligen under de kommande tio åren. Priset på bostäder avgörs av mängden krediter i omlopp och utan krediter kan priserna på bostäder inte stiga - precis som priset på vanliga varor och tjänster inte kan stiga snabbt om inte även penningmängden ökar.
Samma lagar gäller ytterst för bostadsmarknaden som för vanliga varor och tjänster. Men pengar som köper bostäder är inte omedelbart konvertibla till pengar som köper vanliga varor och tjänster. Därför kan vi ha en lokal inflation i en avgränsad del av ekonomin utan att detta omedelbart sprider sig till resten av samhället.
Det är lite som att Norge kan ha en hög inflation, utan att detta omedelbart drabbar Sverige - eftersom Norge och Sverige har olika valutor. Men medan inflationen mycket väl kan hållas kvar i Norge - trots viss gränshandel - går det inte att i längden hålla penningmängdsexpansionen på den svenska bostadsmarknaden helt isolerad från resten av ekonomin. När den extremt låga räntan småningom höjs kommer de båda ekonomierna att förenas. Där är vi nu. Och för att kunna förena bostadsekonomin med den vanliga ekonomin måste prisnivån på bostadsmarknaden först långsamt anpassas till övriga priser.
Kommentarer