Den inverterade avkastningskurvan och recessionen
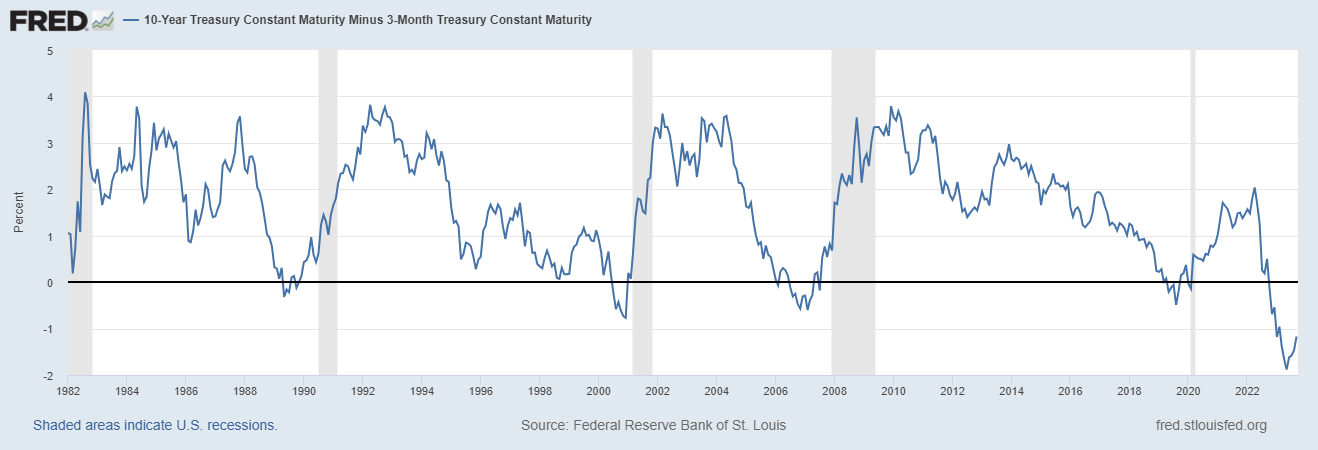
Den inverterade avkastningskurvan är en av de säkraste indikationerna på recession. Men om så är fallet - varför undviker inte centralbankerna recessionen genom att se till att avkastningskurvan förändras? Genom att sänka räntan när avkastningskurvan inverteras kunde man enkelt se till att lutningen blir positiv igen.
Förklaringen måste vara att det inte finns en matematisk lösning på problemet som gör det möjligt att bromsa inflationen utan att invertera avkastningskurvan. Själva Taylorregeln antyder att styrräntan måste höjas över den faktiska inflationen för att bromsa densamma. Och följer centralbanken Taylorregeln blir avkastningskurvan per definition inverterad.
Det går givetvis att undvika recessionen genom att aldrig låta inflationen stiga över en viss nivå. Men har man väl låtit inflationen stiga till höga nivåer är recessionen ett nödvändigt utfall. Man kan kanske undvika recession om man har tur, men normalutfallet är ändå en ekonomisk nedgång.
Nuläget - där avkastningskurvan är negativ i USA och EU - är därför intressant. Trots den negativa lutningen hoppas politikerna och ekonomiska bedömare på att inflationen ska kunna bromsas, utan att vare sig USA eller EU hamnar i en recession. Särskilt anmärkningsvärt är detta med tanke på att det är närmare 50 år sedan inflationen steg så snabbt - och styrräntan har aldrig någonsin höjts så snabbt som de senaste två åren, vare sig i USA eller EU.
Historiska data talar för att det verkligen blir en recession - kanske en riktigt allvarlig sådan. För om det inte blir en recession denna gång har det hyfsat stabila mönstret med inverterad avkastningskurva och efterföljande recessioner brutits.
Bör vi därför förvänta oss en recession eller till och med en allvarlig recession? Det kan mycket väl vara så. Och möjligen har vi inte rationella förväntningar om vi tror att vi kommer ur det nuvarande ekonomiska läget relativt helskinnade. This time is not different.
Kommentarer