Den amerikanska fastighetskraschen
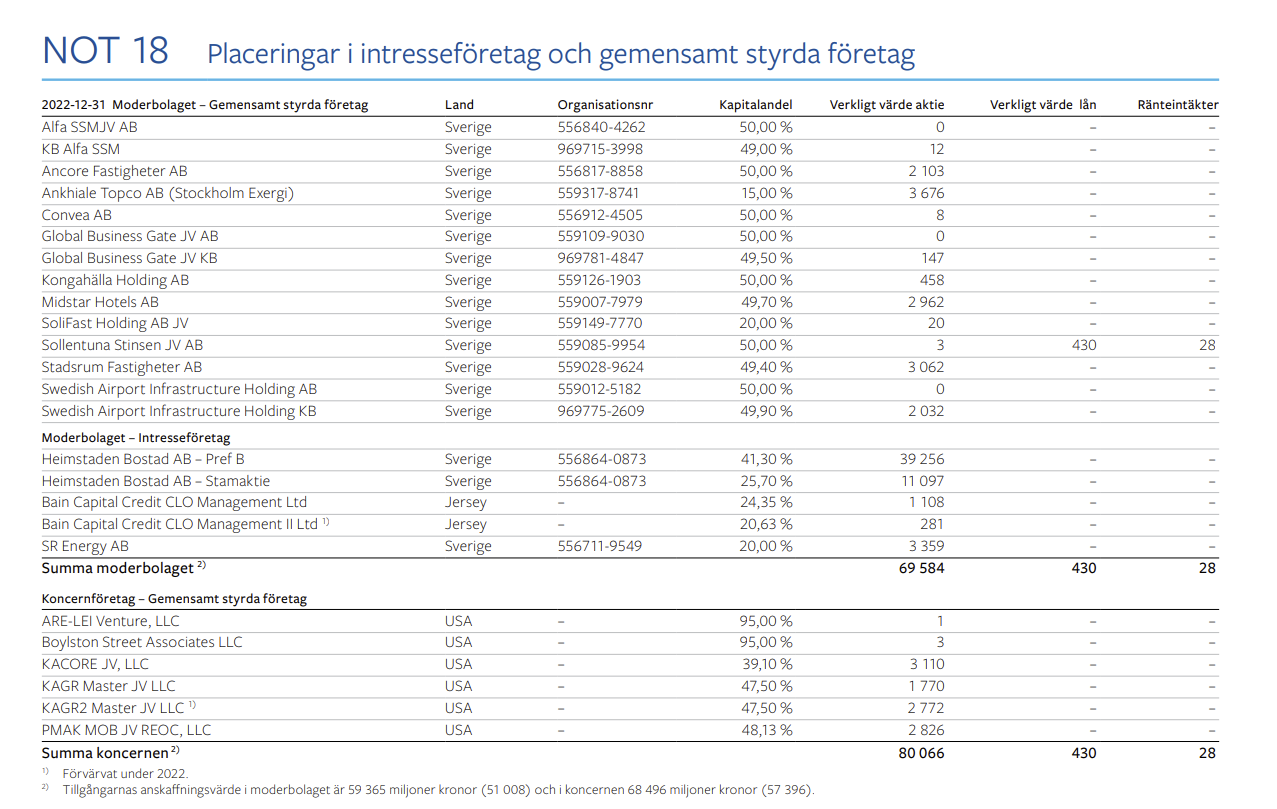
Har skrivit en del om den svenska fastighetsmarknaden och problemen här. Alectas investeringar och samröre med Heimstaden har kommit lite i skymundan av investeringarna i SVB och Signature Bank. Men faktum är att Alecta antagligen förlorat mer på kursnedgången i intressebolaget Heimstaden Bostad än på de amerikanska bankerna. Man hittar investeringarna under en not där Alecta redovisar sitt ägande i intressebolag. Det handlar alltså om ett mycket aktivt ägande i Heimstaden. Ja, ägandet är faktiskt så aktivt att tre centralt placerade beslutsfattare i Alecta på kort tid börjat jobba åt Heimstaden i stället - efter att Alecta först gjort massiva investeringar i Heimstaden.
Men nu tänkte jag inte skriva om Sverige och våra fastighetsbolag på dekis. För faktum är att den amerikanska fastighetssektorn är mycket sjukare än de flesta anar. Det rör sig om en perfekt storm där refinansieringskostnaden fördubblats, samtidigt som efterfrågan på kommersiella fastigheter sjunker drastiskt. Fastighetssektorns skulder är kopplade till lokala banker. Till skillnad från i Sverige är de amerikanska bankerna i allmänhet ganska små.
Möjligen kan man inte jämföra uppgången i finansieringskostnaden i Sverige från i vissa fall strax över en procent till mer än åtta procent. Men situationen i USA har ändå vissa likheter med den svenska. Trenden med distansarbete kan enligt en analys publicerad i Fortune Magazine öka vakansgraden till mer än 55 procent mot slutet av decenniet. Fastighetsmarknadens gulddagar kan vara över.
Samtidigt måste fastighetslån motsvarande 1 500 miljarder dollar refinansieras. Det är svårt att se hur det ska gå till om efterfrågan - och priserna - på fastigheter faller. Det kanske slutar med en bankkris, liknande Savings&Loan-kraschen där mängder av sparbanker hamnade på obestånd mot slutet av 1980-talet och i början av 1990-talet.
Kommentarer