Då ska det vara 450 procent
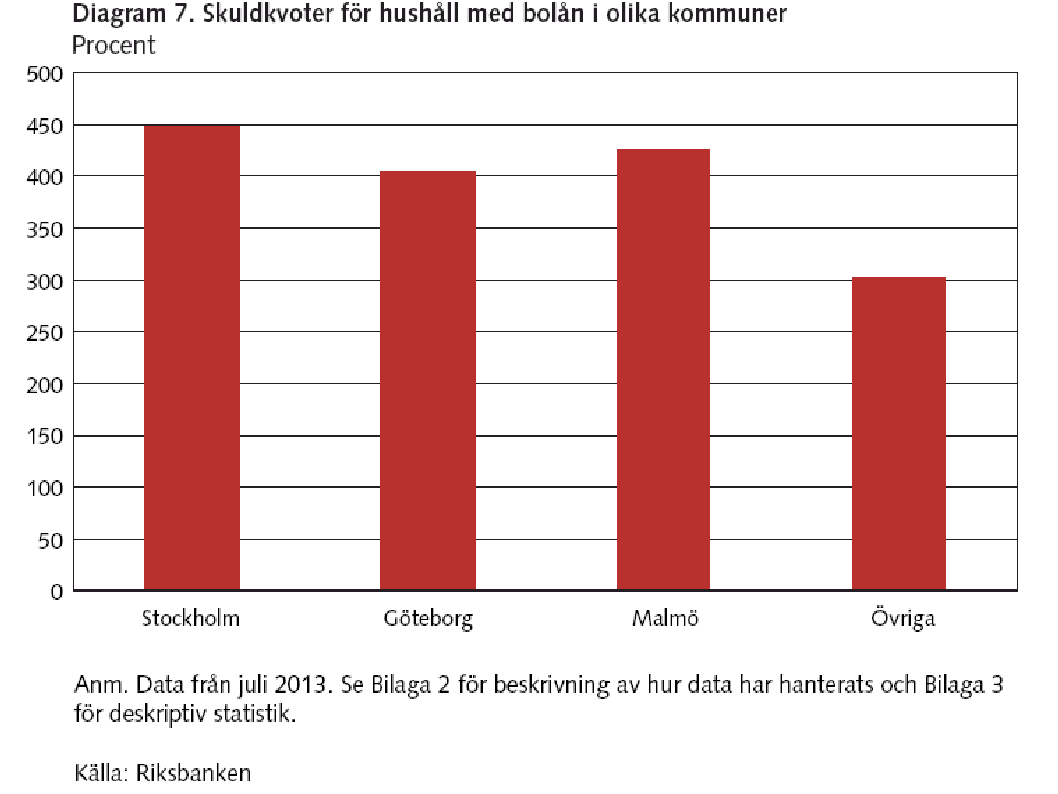
Har nu hunnit läsa Riksbankens rapport om hushållens skuldsättning. Och det är ingen rolig läsning. Figuren visar den genomsnittliga skuldsättningen för hushåll som har bostadslån.
Jo, ni ser rätt. Talet om att hushållens skulder i genomsnitt är 170 procent av deras disponibla inkomst döljer det faktum att bostadspriserna är väldigt olika i landet.
En vanlig disponibel inkomst för ett hushåll i Stockholm är 800 000 kronor. Så om bolånen utgör 450 procent av denna siffra är dessa 3,6 miljoner kronor. I genomsnitt.
Vilket ger en ränta på 3 000 kronor i månaden om räntan är en procent. Om räntan är två procent kostar bolånet 6 000 kronor i månaden. Och om räntan är fyra procent blir kostnaden 12 000 kronor i månaden.
Men normalräntan på längre sikt är vid två procents inflation och två procents tillväxt fem procent. Då är kostnaden 15 000 kronor.
Tillkommer gör avgiften på bostadsrätten som väl för en vanlig familj i ett nybyggt hus kan ligga på 6 000 kronor. Sammanlagt 21 000 kronor i månaden för att bo, eller en tredjedel av inkomsten.
Undrar vad som händer om någon i hushållet blir arbetslös, samtidigt som räntekostnaden stiger med 9 000 kronor? Och sedan stiger förstås månadsavgiften, eftersom även bostadsrättsföreningen har lån.
Det är lätt att tänka sig en situation där den disponibla inkomsten för hushållet faller med 25 000 kronor i månaden, samtidigt som boendekostnaden stiger med 15 000. Sånt hände under 90-talskrisen.
Från 12 000 i månadskostnad till 27 000. Och en sänkning av den disponibla inkomsten från 67 000 kronor till 42 000. Då blir det svårt att få ekonomin att gå runt. Men omöjligt är det inte - många hushåll världen över lever på betydligt mindre än 15 000 kronor i månaden efter boendekostnader och skatt. Däremot skulle det få påtagliga konsekvenser för bostadspriserna.
Kommentarer