Är skuldkollapsen en rationell reaktion?
Det är många som frågat sig varför Japan lånar mer och mer - trots att det finns små möjligheter att betala tillbaka skulden. Min reaktion är snarare - varför gör inte alla så? Så länge ett land är kreditvärdigt måste det ur individens synvinkel vara smartare att låta den egna nationen ta smällen. Själv kan man flytta till ett annat land, som är mindre skuldsatt, när kraschen börjar närma sig.
Har inte stött på denna frågaställning så mycket i den ekonomiska litteraturen. Säkert finns det forskare som funderat över saken, men i regel betraktas ett lands skuld ofta som en kollektiv skuld för dess medborgare.
Av många skäl är det synsättet felaktigt. Om jag flyttar till Storbritannien eller USA följer inte min del av den svenska statsskulden med. Nu vore det kanske inte vore så smart av mig att flytta till något av dessa länder, då detta skulle öka min skuldsättning. Däremot vore det en bra affär för en engelshen eller amerikan att flytta till Sverige för att undkomma skuldsättningen i sina egna länder.
Om medborgarna gör åtskillnad mellan sin personliga skuld och statens skuld borde detta kunna spåras empiriskt. Under förutsättning att människor maximerar sin livsinkomst (permanenta inkomsthypotesen) och/eller tar hänsyn till kommande generationer (investeringar i äktenskapsspecifikt humankapital) torde benägenheten att låta staten låna i stället för individen öka när man upplever det som lättare att undkomma sin del av statsskulden.
Vilka faktorer kan då avhålla individen från att ta en springnota? Ja, den första och mest uppenbara hållhaken är pensionen. Om staten går i konkurs kommer även pensionsutbetalningarna att frysa inne. Dessa utgör 18,5 procent av livsinkomsten - en inte helt obetydlig del av en enskild individs tillgångar.
Man kan också tänka sig att personer utan barn är mindre benägna att ta hänsyn till nationens ekonomiska läge. En individ som räknar med att konsumera sina tillgångar under sin livstid borde vara ointresserad av om Sverige har en skuld på 50 procent av BNP eller 200 procent när hen dör.
Det är samtidigt inte helt självklart att individer med barn förutsätter att barnen ärver statsskulden. Barnen kan redan i ett tidigt skede av livet flytta utomlands - alltså innan statens hållhake på dem blivit alltför stor.
Den andra faktorn är efterfrågan på skattepengar. Ju äldre en individ är, desto större är hens nettokonsumtion av vård, omsorg och pension. En större andel individer över 65 torde därför leda till ökat politiskt stöd för högre välfärdsutgifter och mindre omsorg om statens budgetunderskott.
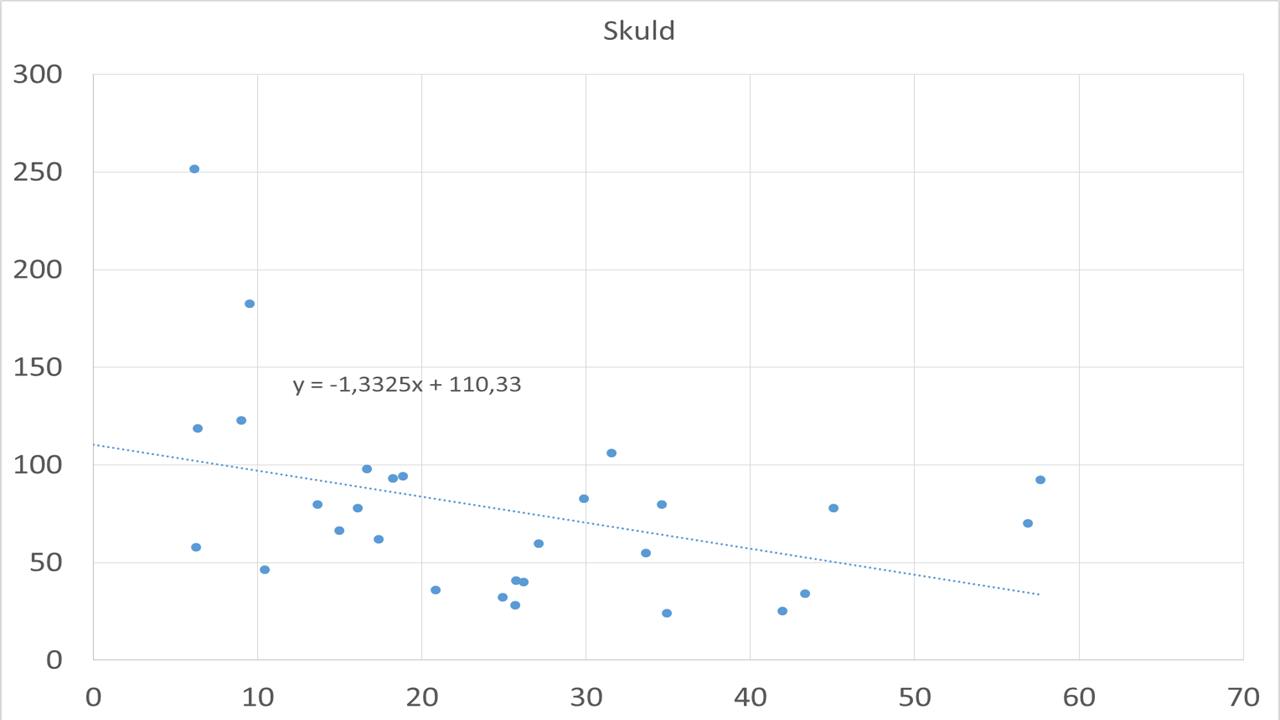
Här finns en rad hypoteser som kan testas och som säkert även har testats i nationalekonomisk forskning. Men för att se om det över huvud taget finns anledning att testa hypoteserna kan det vara lämpligt att först se om det föreligger ett samband mellan befolkningsutvecklingen och olika länders skuldsättning.
I figuren har jag jämfört befolkningsökningen mellan 1980 och 2020 (prognos) med hjälp av data från Internationella valutafonden (IMF). Urvalet är Advanced Economies som har data för befolkning och bruttoskuld från från 1980 och 2020 (prognos). Och något slags samband verkar det finnas. Samtliga länder som har en extremt hög statsskuld har även en låg befolkningstillväxt. Det finns en antydan till ickelinjärt samband - alltså att länder med en extremt låg befolkningstillväxt också är de som dragit på sig riktigt stora skulder. Israel och Singapore är dock två länder som har relativt hög befolkningstillväxt och samtidigt hög bruttoskuld.
Nativiteten i länder som Grekland, Italien, Tyskland och Spanien är i dag extremt låg. Det återstår att se om dessa länder av detta skäl kommer att gå samma väg som Japan. Det som talar för att ett sådant scenario även skulle kunna inträffa i länder där skulden är extern är att länderna ingår i en valutaunion som leder till att sambandet mellan statsskuld och räntenivå (inflationspremien) försvinner. Kvar finns endast riskpremien - som Mario Draghi mildrat med hjälp av extraordinära penningpolitiska åtgärder.
I ett sådant läge kan det vara fullt rationellt för ett lands medborgare att rösta för en politik som i förlängningen leder till skuldkollaps. Trots allt - din nations skuld är inte din egen och det du har att förlora är i allmänhet bara dina pensionsrättigheter. Unga mobila och äldre immobila kan göra gemensam sak - de gamla har kort planeringshorisont och de unga har alltid möjlighet att flytta när det studerat färdigt - och köra landet i botten en gång för alla.
Kanske är det början på en sådan process som vi ser i Grekland, Italien och Spanien? Japan visar vägen mot den första skuldharakirin i ett utvecklat land - många andra lär snart följa.
Kommentarer