Är bostäder en bra investering?
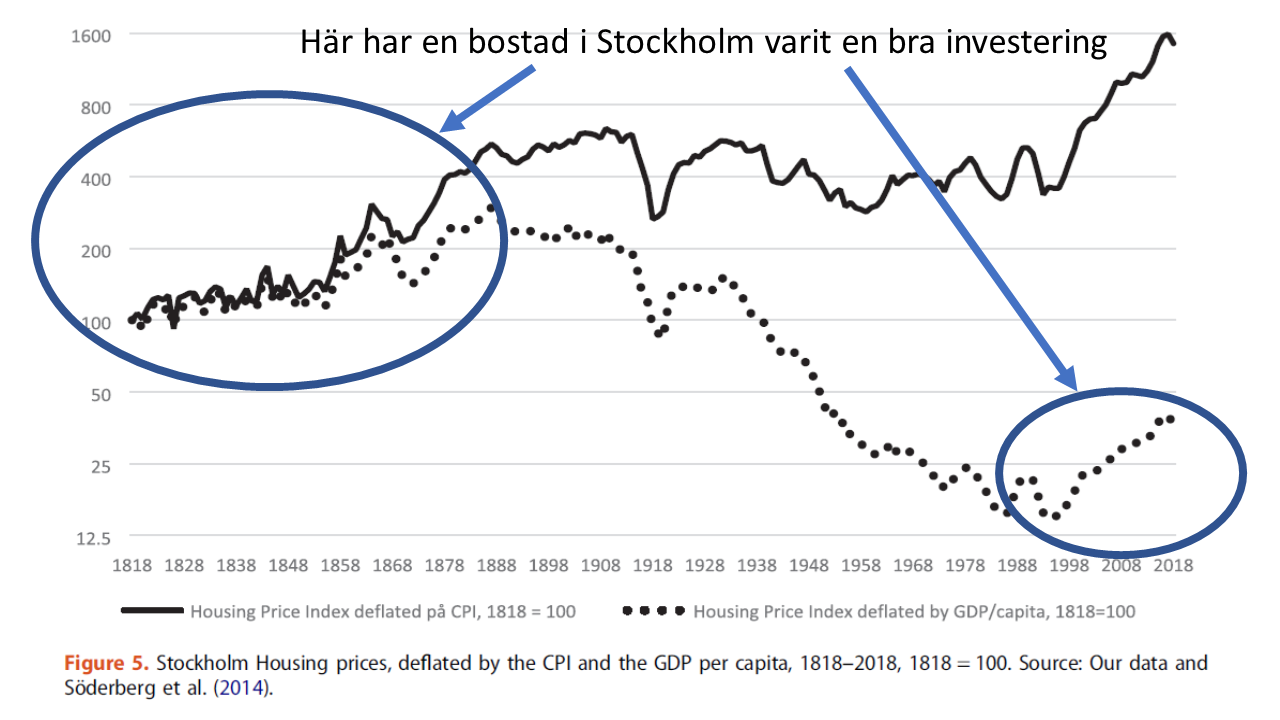
Källa: Rodney Edvinsson, Klas Eriksson & Gustav Ingman (2021) "A real estate price index for Stockholm, Sweden 1818–2018: putting the last decades housing price boom in a historical perspective"
För oss stockholmare ter det sig som självklart att bostaden är en bra investering. Men vad är egentligen en bra investering? Vi vet att statsobligationer för närvarande är en ganska dålig placering, men många aktörer måste investera i dessa trots att avkastningen knappt kompenserar för inflationen.
En miniminivå för avkastningen torde vara den riskfria räntan eller den nominella tillväxten. Enligt Knut Wicksell präglas ju en ekonomi i balans av att den nominella räntan är ungefär lika hög som den nominella tillväxten. Bostadsinvesteringens avkastning bör därmed över tid vara högre än tillväxten alternativt räntan. Annars kan man lika gärna köpa någon annan tillgång.
Som figuren visar är det ytterst sällan som bostadsinvesteringar slår den riskfria räntan. Om man 1818 investerade i en bostad i Stockholm kunde man 1880 kassera in en överavkastning på 300 procent. Bostadspriserna fluktuerade ganska mycket, men trenden var tydligt uppåt.
På samma sätt kan vi se att en bostadsinvestering 1880 hade gett en avkastning lägre än den nominella räntan - ända fram till 1980. Även om det nominella värdet på bostaden förvisso stigit finns det andra tillgångar som ökat betydligt mer i värde.
På lång sikt bestäms en bostads värde av vad hyresgäster är villiga att betala för att bo i densamma. Detta påverkas i sin tur av det instrumentella värdet av bostaden - bland annat i termer av närhet till arbetsplatsen. Att köpa en bostad är ju i huvudsak ett sätt att komma närmare en arbetsplats och det är därför svårt att separera arbetsmarknadens förändringar från bostadsmarknadens.
Att analysera bostadsmarknaden separat från arbetsmarknaden blir därför som att låta svansen vifta på hunden. Visst kan kreditvillkor, miljökrav och kommunala planprocesser på kort sikt påverka priset på bostäder. Men de förklarar inte varför någon skulle vilja investera i en bostad eller ytterst en bit mark - snarare än något annat. Värdet på en bostad måste ytterst avgöras av dess bruksvärde - den nytta som den boende har av att bo just där.
Stadens primära funktion är att knyta samman människor och göra det enkelt för person A (på Östermalm) att få kontakt med person B (på Söder). Bilköer, trängsel och många andra faktorer kan göra det svårt att mötas i en storstad - trots fysisk närhet. Men det är i alla fall enklare än om person A finns i Ängelholm och person B i Umeå.
New York är rikare än Stockholm som är rikare än Malmö som i sin tur är rikare än Arvika. Närhet leder till kostnadsbesparingar som i sin tur ger produktivitetsfördelar för vissa aktiviteter - som av olika skäl endast kan ligga på ett ställe. Handelsekonomen Paul Krugman beskrev detta som en balans mellan aktiviteter med ökande skalavkastning och aktiviteter med konstant skalavkastning. Teorin är även känd som New Trade Theory - tanken om att nätverkseffekter och ökande skalavkastning driver den ekonomiska utvecklingen.
Språkbarriärer, kulturbarriärer, fysiska avstånd och tullar är fyra faktorer som kan förhindra att den kritiska massa som krävs för att etablera en värdeskapande aktivitet uppnås. Att tullar och handelshinder tagits bort är instrumentellt för att förklara globaliseringen - och då framför allt Kinas framgångar. Språkbarriärerna ligger kvar, men i länder som Sverige har goda språkkunskaper i stor utsträckning minskat detta hinder. Kulturella skillnader förekommer förstås, men globaliseringen tenderar att även minska dessa.
När vi betraktar bostadsmarknaden är den mest intressanta faktorn givetvis det fysiska avståndets betydelse. Sociala faktorer kan ha betydelse för var vi väljer att bosätta oss, men i vårt moderna samhälle är ekonomin den dominerande faktorn. Vi har som ekonomiska aktörer inte råd att tacka nej till nya kunder - trots att vi helst interagerar med medlemmar i vår egen sociala klan.
Staden kan för många ha ett egenvärde, men ekonomiskt har staden bara ett värde om den ökar produktiviteten. Och det kommer den endast att göra så länge det fysiska mötet är viktigare och effektivare än det elektroniska.
På 1970-talet var de viktigaste medlen för kommunikation telefon och brev. Det gick inte att samarbeta i dokument eller att på ett effektivt sätt ha planeringsmöten utanför arbetsplatsen. Först under 1990-talet dök e-mail upp. Sedan kom webbläsarna. På 2000-talet lärde vi oss handla på nätet och fick smarta telefoner. Under 2010-talet började Skype användas i företagsmiljöer. Först 2020 - i samband med coronakrisen - tog vi steget till att fullt ut bedriva kontorsarbete på nätet. Och om några år är jag övertygad om att VR kommer att ersätta videomötena.
Den retoriska frågan är: Kommer staden att finnas kvar när dess ekonomiska övertag helt har eliminerats?
År 1980 stod de privata tjänsterna för 13,2 procent av sysselsättningen. År 2020 hade den siffran ökat till 29,6 procent. Det är måhända inte märkligt att efterfrågan på närhet ökar under en period då tjänsteproduktionen ökar sin andel av sysselsättningen med 124 procent. All tjänsteproduktion kräver förvisso inte fysisk närhet, men det står klart att den andel av ekonomin som har nytta av fysisk närhet och specialistkompetens har ökat påtagligt. En betydande andel av arbetskraften är såpass specialiserad att arbetsmarknaden nästan uteslutande återfinns i storstäder. Dessutom sker mycket av produktionen av varor i dag i former som kräver mer kommunikation och mer specialisering än förr.
Så även om vi bortser från effekter av högre inflation och räntor i framtiden är det troligt att bostadspriserna kommer att utvecklas svagare. En stor andel av vår kommunikation kommer framgent inte att vara avhängig fysisk närhet. Och i takt med att språkbarriärer och kulturella barriärer bryts ner lär närheten till experter i andra länder te sig minst lika viktig som närheten till andra stockholmare. Städerna lär säkert inte rivas - det vore kapitalförstöring - men det är inte säkert att företag och individer kommer att vilja betala en fullt så hög premie för fysisk närhet som man gjort det senaste decenniet. Städerna kommer att finnas kvar, men de kommer nog inte kommer att fylla samma instrumentella roll för värdeskapande som de gjort de senaste 50 åren.
Och där finns väl svaret på frågan. Om stadens produktivitetshöjande effekt driver utvecklingen av bostadspriserna vore det inte förvånande om vi kommer att få se en längre period då värdeökningen för bostäder i storstäder inte överstiger den riskfria räntan.
Kommentarer